

"הטריק" של איחוד הלוואות על הבית הפסיק לעבוד: מה קרה בהוראה 329 ואיך מאשרים מימון?

פורסם ע"י רביב זדה ב: 26/09/2026 | עודכן לאחרונה ב: 26/09/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין
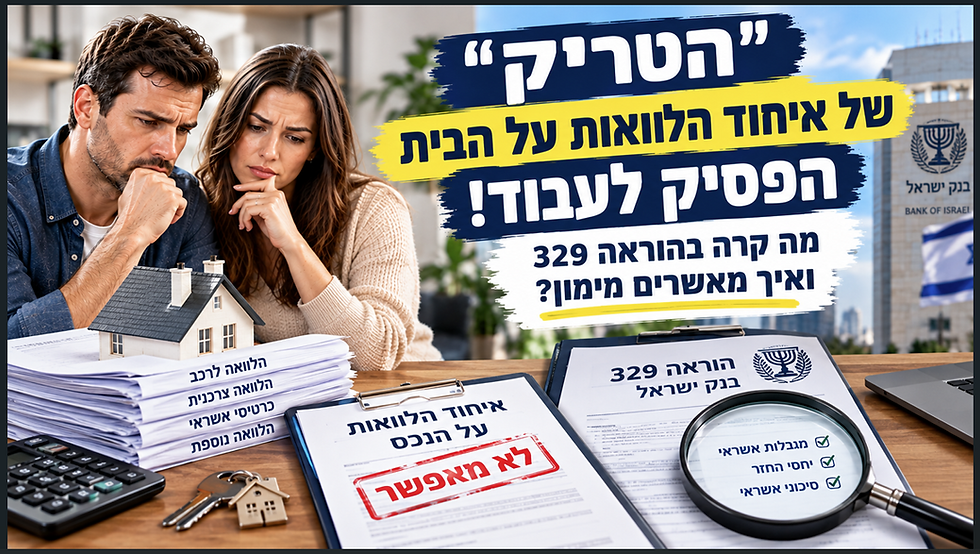
במשך שנים, זה היה "הפתרון הסודי" של כל מי שנחנק מהלוואות קצרות וכרטיסי אשראי: לוקחים הלוואה לכל מטרה כנגד הדירה הקיימת, פורסים ל-20 שנה, סוגרים את המינוס ונושמים לרווחה. יועצים חילקו את ההלוואות בין מסלולים, בדקו רק את ההחזר הנקודתי של התוספת, והמערכת הבנקאית אישרה את זה כמעט על אוטומט.
אם ניסיתם לעשות את זה לאחרונה, כנראה שנתקלתם בקיר בטון.
הפקיד הזין את אותם נתונים בדיוק, אבל המסך נצבע באדום: "חריגה מיחס החזר לפי הוראות בנק ישראל".
זה לא שהבנקאי שלכם קם על צד שמאל, וזה לא שההכנסה שלכם ירדה. הכלי שכולם השתמשו בו פשוט נשבר בעקבות עדכון הוראת ניהול בנקאי תקין 329 (מגבלות למתן הלוואות לדיור).
הבשורות הטובות? הזכות שלכם לצאת מהמחנק התזרימי עדיין קיימת. הבשורות הפחות טובות? כללי המשחק השתנו לחלוטין. הנה מה שקרה, והנה הכלים המקצועיים שיאפשרו לכם לקבל אישור גם תחת הרגולציה המחמירה.
"הטריק" של איחוד הלוואות על הבית הפסיק לעבוד: מה קרה בהוראה 329 ואיך מאשרים מימון?
מה השתנה? ההספד לשיטת החישוב הישנה
בנק ישראל החליט לסגור את הפרצות סביב יחס ההחזר מההכנסה (PTI):
איחוד כפוי של כל ההלוואות על הנכס:
בעבר נבדק לעיתים כושר ההחזר עבור ההלוואה הנוספת בנפרד. כיום, ההוראה מחייבת לחשב במונה את סך כל ההחזרים החודשיים של כלל ההלוואות המובטחות בשעבוד אותו נכס (המשכנתה המקורית + התוספת לכל מטרה), מול סך ההכנסה הפנויה.
תקרת ברזל של 40% יחס החזר:
אם סך ההחזרים המצרפי על הבית חוצה את רף ה-40% מההכנסה החודשית הפנויה, הבנק מחויב בהקצאת הון כבדה ולמעשה דוחה את הבקשה על הסף.
נעילת מגבלת השליש בריבית קבועה:
בכל הלוואה נוספת כנגד הנכס, לפחות שליש מסך כל האשראי המצרפי על הדירה חייב להיות במסלול בריבית קבועה – מה שמייקר את התמהיל ומסרבל סגירת חובות בריביות משתנות.
המלכודת: לווים רבים שסורבו בבנק אחד רצים מיד לבנק אחר. זו טעות קריטית. הוראה 329 מוטמעת באלגוריתם של כל המערכת הבנקאית. ריבוי בקשות שנדחות בפרק זמן קצר מייצר חיווים שליליים במערכת נתוני האשראי (BDI) ומדרדר אתכם ממעמד של "קושי טכני" ל"לקוח בסיכון גבוה".
"הטריק" של איחוד הלוואות על הבית הפסיק לעבוד: מה קרה בהוראה 329 ואיך מאשרים מימון?
שתי החרגות הזהב בהוראה 329 (הפטורים שחובה להכיר)
לצד ההחמרה, בנק ישראל הגדיר שתי החרגות משמעותיות שמצילות תיקים מחסימה:
פטור עד 120,000 ₪ להלוואה לכל מטרה:
הלוואה לכל מטרה כנגד הנכס בסכום של עד 120 אלף ₪ אינה חייבת להיכלל בחישוב יחס ההחזר (PTI), ואינה מחויבת במגבלת השליש בריבית קבועה. מדובר בגלגל הצלה מהיר לסגירת חובות לוחצים בריביות נשך מבלי לפוצץ את יחס ההחזר של המשכנתה הראשית.
הלוואות גישור (בלון) עד 3 שנים:
הלוואות גישור שתוקף הפירעון המקורי שלהן אינו עולה על 3 שנים אינן נספרות בחישוב יחס ההחזר החודשי ואינן כפופות לחובת שליש קבוע. כלי זה מתאים במיוחד למי שממתין לשחרור כספים עתידי (מכירת נכס, קרן השתלמות, ירושה) ורוצה לאפס את התזרים המיידי.
איך עוקפים את מחנק ה-40%? הנדסת שווי, הכנסות והוצאות
כדי לאשר איחוד הלוואות כיום, לא מתווכחים עם הפקיד – מהנדסים את המשוואה: מגדילים את המכנה (ההכנסות) ומכווצים את המונה (ההוצאות הנחשבות).
1. הנדסת הכנסות: הגדלת כושר ההחזר בעיני הבנק
הכרה בהכנסות שכירות עתידיות: כדי שהבנק יכיר בשכר דירה כהכנסה פנויה, על הלווה להצהיר על כוונתו להשכיר את הדירה ולהציג אסמכתא על דירה נוספת או שכירות חלופית שהוא משלם.
אם הדירה מושכרת כעת: מציגים חוזה תקף, והבנק ייקח את הסכום הנקוב.
אם הדירה ריקה או במחיר למשתכן: מביאים שומה שמאית להערכת דמי שכירות ראויים, והבנק יכיר ב-80% מהסכום שהשמאי קבע כהכנסה חודשית שוטפת.
שכיר בעל שליטה בחברה: במקום להסתמך רק על תלוש השכר החודשי (שלעיתים נשמר נמוך משיקולי מס), ניתן לצרף דוח מבוקר של רואה חשבון: הבנק רשאי להכיר ב-50% מרווחי החברה הנקיים (מחולק ל-12 חודשים) כתוספת ישירה להכנסה החודשית של הלווה.
2. דיאטת התחייבויות: כיווץ ההוצאות הנמדדות בבנק
החרגת הלוואות עסקיות: הלוואות הרשומות על שם העסק/ח.פ ומשולמות מהחשבון העסקי אינן נספרות בחישוב יחס ההחזר האישי למשכנתה.
טקטיקת "קיצור הלוואות מתחת ל-18 חודשים": הוראות בנק ישראל קובעות כי הלוואה שיתרת תקופת הפירעון שלה קצרה מ-18 חודשים אינה מנוכה מההכנסה הפנויה השוטפת. באמצעות סילוק חלקי ממוקד או קיצור תקופת ההלוואה (למי שיכול לעמוד בכך זמנית), ניתן "למחוק" את ההלוואה מדוח ההתחייבויות של הבנק.
מסגרות אשראי מתחדשות: הלוואות מתוך מסגרת אשראי מתחדשת אינן נספרות כהלוואה בעלת החזר חודשי קבוע בחישוב יחס ההחזר.
3. הנדסת שווי ומיסוי: פתיחת מרווחי המימון (LTV)
הקלת ה-70% (תוספת ה-200,000 ₪):
בנק ישראל קיבע את ההקלה המאפשרת לקבל הלוואה לכל מטרה עד לשיעור מימון של 70% משווי הנכס (במקום 50% בלבד בעבר), ובלבד שחלק ההלוואה שמעבר ל-50% לא יעלה על 200,000 ₪.
שמאות מקרקעין מקדימה:
הבנק גוזר את תקרת השקלים מתוך שווי הנכס. שמאות מוקדמת שמבוצעת על ידי שמאי בעל רקע הנדסי יודעת לכמת זכויות בנייה בלתי מנוצלות, תוכניות משביחות (תב"ע), חריגות שניתן להכשיר ושיפורים מבניים. שווי נכס גבוה יותר מגדיל אוטומטית את מסגרת ה-70% ומאפשר לגייס את מלוא הסכום לסגירת החובות.
תיקון דיווח מול מיסוי מקרקעין (מ-70% ל-75% מימון):
מי שהצהיר בעבר על רכישת "דירה חליפית" ומוגבל ל-70% מימון, אך שינה תוכניות או מכר את הנכס הקודם – תיקון דיווח מסודר ל"דירה יחידה" מקפיץ את תקרת המימון המותרת ל-75%.
בשורה התחתונה
הוראה 329 לא נועדה למנוע מכם להתאושש כלכלית – היא נועדה למנוע אלתורים חובבניים. מי שממשיך להגיש בקשות לפי הכללים הישנים ימשיך לצבור סירובים ולפגוע בדירוג האשראי שלו. מנגד, מי שמנתח את התיק במבט הנדסי, שמארי ופיננסי, מצליח להרכיב את הפאזל בדיוק לפי הוראות החוק.
קיבלתם סירוב בבנק, נתקלתם במחסום יחס ההחזר, או שאתם רוצים לאחד הלוואות בצורה מבוקרת?
משרד רביב יזמות מלווה תיקי מימון מורכבים במעטפת מקצועית אחת של שמאות מקרקעין, הנדסה וייעוץ משכנתאות בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם שמאי מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות נפוצות (FAQ)
מה קובעת הוראה 329 לגבי הלוואות קטנות לכל מטרה?
הוראה 329 כוללת הקלה מפורשת: הלוואה לכל מטרה מובטחת בנכס עד לסכום של 120,000 ₪ פטורה מחישוב יחס ההחזר (PTI) ואינה מחויבת במגבלת שליש בריבית קבועה. הדבר מאפשר לגייס מימון מהיר לסגירת הלוואות יקרות בלי לפגוע באישור המשכנתה.
איך הבנק מתייחס להכנסה משכירות לצורך יחס החזר?
אם הנכס מושכר בפועל, הבנק יתחשב בגובה השכירות בחוזה. אם הנכס ריק (או בדירה שנרכשה במחיר למשתכן/על הנייר), ניתן להציג שומת שמאי מקרקעין להערכת דמי שכירות, והבנק יכיר ב-80% מהסכום שקבע השמאי כהכנסה פנויה שוטפת.
כיצד בעל שליטה בחברה יכול להגדיל את ההכנסה המוכרת למשכנתה?
מעבר לתלוש השכר החודשי, שכיר בעל שליטה יכול להציג דוח רווח והפסד מבוקר על ידי רואה חשבון. הבנק רשאי לחשב 50% מהרווח הנקי השנתי של החברה, לחלקו ב-12, ולהוסיף סכום זה ישירות להכנסה החודשית הקובעת.
אילו הלוואות אינן נספרות בחישוב יחס ההחזר של 40%?
הלוואות עסקיות (המשולמות מחשבון העסק), הלוואות שיתרת תקופת הפירעון שלהן קצרה מ-18 חודשים, הלוואות גישור (בלון) לתקופה של עד 3 שנים, ומשיכות ממסגרות אשראי מתחדשות אינן נכללות בהחזר החודשי המעיק על יחס ה-PTI.


Comments