

למה לעולם לא נמליץ להורים לקחת את מקסימום המשכנתא ההפוכה שהגוף המממן מציע?

פורסם ע"י רביב זדה ב: 17/09/2026 | עודכן לאחרונה ב: 17/09/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין
"אישרו לנו מסגרת של 900,000 ש"ח בלי החזר חודשי ובלי בדיקת הכנסות – אז למה לא למשוך הכל שיהיה בחשבון לביטחון?"
את המשפט הזה אני שומע שוב ושוב מפנסיונרים ומילדיהם שמגיעים לפגישות ייעוץ.
חברות הביטוח, קרנות המימון והבנקים ישמחו להעמיד ללווים בגילאי 60 ומעלה את מלוא תקרת המימון האפשרית (החל מ 20% ומעלה משווי הדירה, בהתאם לגיל). אין להם שום בעיה לשחרר מאות אלפי שקלים ישירות לחשבון הבנק, שהרי מבחינתם "הנכס מכסה הכל".
אלא שבמציאות הפיננסית, משיכת סכום המקסימום במשכנתא הפוכה רק בגלל שהגוף המממן אישר אותו, היא אחת הטעויות ההרסניות ביותר להון המשפחתי.
1. המלכודת המתמטית: כוחה ההרסני של הריבית דריבית
ההבדל המהותי בין משכנתא רגילה למשכנתא לגיל הזהב (משכנתא הפוכה) טמון במנגנון התשלום:
במשכנתא רגילה משלמים קרן וריבית מדי חודש, ויתרת החוב יורדת.
במשכנתא הפוכה ללא החזר שוטף (בלון מלא), הריבית שאינה משולמת מצטרפת ישירות לקרן החוב.
בסביבת ריבית של 5.5%–6.5% (או במסלולים צמודי מדד), יתרת החוב מכפילה את עצמה בכל 11 עד 13 שנים.
אם משכתם 400,000 ש"ח שאינכם זקוקים להם באופן מיידי, והכסף שוכב בעו"ש או בפיקדון שמניב תשואה נמוכה – בתוך קצת יותר מעשור החוב שתצטרכו להחזיר תמורת אותו סכום יעמוד על קרוב ל-800,000 ש"ח. כסף שנמשך ללא צורך מייצר חור שחור של ריבית דריבית.
יחד עם זאת, קיימים מסלולים של תשלומי ריבית בלבד כך שהקרן לא גדלה.
למה לעולם לא נמליץ להורים לקחת את מקסימום המשכנתא ההפוכה
2. מחיקת ירושת הילדים וכרסום בנכס
דירת המגורים היא לרוב הנכס היקר והמשמעותי ביותר שההורים עמלו עליו לאורך עשרות שנות עבודה.
משיכת יתר של כספים מכרסמת באחוזים ניכרים משווי הנכס. במקרה של מעבר לדיור מוגן סיעודי או לאחר אריכות ימים, הילדים נדרשים לפרוע את ההלוואה תוך 12 חודשים – לרוב באמצעות מכירת הבית. כאשר החוב תפח לממדי ענק עקב משיכות מיותרות, מרבית התמורה ממכירת הדירה עוברת ישירות לחברת המימון, במקום להישאר כרשת ביטחון ליורשים.
3. אי-בדיקת חלופות זולות בהרבה
בחלק ניכר מהמקרים, המצוקה התזרימית שבגללה ההורים פונים למשכנתא הפוכה אינה נובעת מהיעדר הון, אלא מניהול לקוי של התחייבויות קצרות:
הלוואות ישנות לרכב שנלקחו בריבית גבוהה.
חובות בכרטיסי אשראי שלוחצים על קצבת הפנסיה.
עזרה נקודתית שניתנה לאחד הילדים ויצרה גירעון זמני.
למה לעולם לא נמליץ להורים לקחת את מקסימום המשכנתא ההפוכה
במקום לשעבד את כל הבית ל-30 שנה קדימה בריבית דריבית, לעיתים קרובות ניתן לבצע איחוד הלוואות פנימי, פריסה מחדש של אשראי בנקאי, או שימוש במסלול משכנתא הפוכה בתשלום ריבית חודשית בלבד (גרייס חלקי) – מהלך שעוצר לחלוטין את אפקט הריבית דריבית ומגן על הקרן.
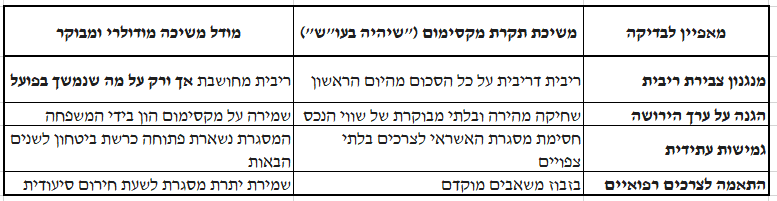
השוואה: משיכת מקסימום מול משיכה מדודה ואחראית
הגישה המקצועית: איך עושים את זה נכון?
משיכה פעימתית (מודולרית): פותחים מסגרת אשראי מאושרת, אך מושכים בפועל רק את מה שנחוץ למחיה, לשיפוץ נגישות או לטיפול רפואי נוכחי. כל עוד הכסף לא נמשך מהמסגרת – לא משלמים עליו אגורה של ריבית.
שולחן עגול משפחתי: קיום פגישה משותפת עם הילדים. שקיפות מלאה מונעת חשדות, רגשות אשם ומאבקים משפטיים עתידיים, ומאפשרת לילדים לבחון האם ביכולתם לסייע בהחזר הריבית השוטפת כדי למנוע את תפיחת החוב.
בדיקת שמאות מקרקעין עצמאית: בחינת שווי הנכס על ידי שמאי מוסמך לפני חתימה מול הגוף המממן. מוודאים שזכויות בנייה עתידיות או פרויקטים של התחדשות עירונית לא ייפגעו מתנאי השעבוד של הפוליסה.
💡 איך להסביר להורים / לילדים למה מושכים רק את הסכום הנחוץ ולא את כל המסגרת? הודעה מוכנה להעתקה ושליחה בוואטסאפ:
"לגבי המשכנתא ההפוכה על הבית: זה שהגוף המממן מוכן לאשר לנו מסגרת מקסימלית של 800,000 ₪ לא אומר שצריך למשוך את הכל. במשכנתא הפוכה ללא החזר חודשי, הריבית שלא משולמת מצטרפת ישירות לקרן ותופחת ב'ריבית דריבית' לאורך השנים. כל 100,000 ₪ שנמשוך סתם ויישבו בעו"ש יכפילו את עצמם בחוב ויכרסמו בירושה המשפחתית ללא צורך. ההחלטה הנכונה והאחראית היא למשוך בדיוק את הסכום שנחוץ למחיה ולצרכים הרפואיים עכשיו, ולהשאיר את שאר המסגרת פתוחה כרשת ביטחון לעתיד. כך נהנים מאיכות חיים ובמקביל שומרים על הבית".
בשורה התחתונה
משכנתא הפוכה היא כלי פיננסי מצוין שיכול להעניק להורים איכות חיים, ביטחון רפואי ועצמאות כלכלית – אך הוא דורש אחריות ודיוק כירורגי.
שימוש פזיז במסגרת האשראי המרבית עלול להפוך פתרון מבורך למעמסה כבדה על הדור הבא.
שוקלים לקחת משכנתא לגיל הזהב או מתלבטים לגבי הצעה שקיבלתם?
משרד רביב יזמות מעניק מעטפת מקצועית של שמאות מקרקעין, ייעוץ משכנתאות וניהול אשראי בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם שמאי מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
קריאה נוספת
מהאתר שלנו:
שאלות נפוצות (FAQ)
האם ההורים עלולים לאבד את הבעלות על הבית במשכנתא הפוכה?
לא. ההורים נשארים הבעלים הבלעדיים הרשומים בטאבו לכל ימי חייהם, ויש להם זכות מלאה להמשיך להתגורר בנכס ככל שירצו. חברת המימון רושמת הערת אזהרה ושעבוד בלבד, בדומה למשכנתא בנקאית רגילה.
האם הילדים עלולים להישאר עם חובות אם שווי הבית ירד?
ברוב הפוליסות וההסכמים המפוקחים כיום קיים סעיף Non-Recourse (היעדר שיבוב). משמעות הדבר היא שהחוב מוגבל לשווי הנכס בלבד. אם בעת מימוש הדירה סך החוב המצטבר יהיה גבוה משווי השוק של הבית, הגוף המממן סופג את ההפסד ואינו יכול לתבוע מהיורשים כספים מחשבונותיהם הפרטיים.
האם ניתן לפרוע משכנתא הפוכה בכל שלב?
כן. אחד היתרונות של משכנתא הפוכה הוא שניתן לפרוע אותה בכל עת – באופן מלא או חלקי – ללא עמלות פירעון מוקדם (קנסות יציאה), למשל בעת מכירת הדירה, קבלת כספי ירושה אחרים או מעבר לדיור מוגן.


Comments