

איך באמת נקבעת הריבית במשכנתא שלכם? (מנגנון העוגן והמרווח) מאמר 1 בסדרה

פורסם ע"י רביב זדה ב: 28/09/2026 | עודכן לאחרונה ב: 28/09/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין
מבוא: פירוק הקופסה השחורה של הבנק
המשכנתא היא כנראה העסקה הפיננסית הגדולה והמשמעותית ביותר שתבצעו במהלך חייכם. עבור מרבית הלווים בישראל, המפגש הראשון עם פקידי המשכנתאות או עם מסמכי הבנק מרגיש כמו כניסה לעולם סגור ומעורפל. הבנקים נוטים להציג את תנאי ההלוואה באמצעות מונחים מקצועיים, טבלאות מורכבות ומספרים שנראים שרירותיים. התוצאה היא שרבים מתייחסים למשכנתא כאל מעין "קופסה שחורה" – מזינים נתונים מצד אחד, מקבלים דרישת תשלום מצד שני, ומקווים לטוב.
אך האמת היא שמאחורי כל הצעה, מסלול ומספר, פועל מנגנון הגיוני, סדור ומתמטי לחלוטין. הבנקים אינם "ממציאים" את הריבית מתוך גחמה, אלא מתבססים על חוקים פיננסיים ברורים ועל שוק ההון. הבנה מעמיקה של מושגי היסוד – ובראשם ה"עוגנים" והמרווחים – אינה פריבילגיה ששמורה לכלכלנים בלבד. מדובר בידע מעשי השווה לכם עשרות אלפי שקלים בחיסכון מצטבר לאורך תקופת ההלוואה. כאשר אתם לומדים לקרוא את המפה הפיננסית ומפרקים את ה"סינית הבנקאית" לשפה פשוטה וברורה, אתם לוקחים אחריות על הכסף שלכם ומקבלים את הכלים לנצח את המערכת בכלים שלה.
איך באמת נקבעת הריבית במשכנתא שלכם
1. בנק ישראל כ"בעל הבית" של הכסף ומסדרון הריבית
כדי להבין כיצד נקבעת הריבית שהבנק גובה מכם בכל חודש, חייבים להביט קודם כל אל הגורם שמנהל את מחיר הכסף במשק כולו: בנק ישראל. בנק ישראל מתפקד כ"בנק של הבנקים", ובאמצעות מדיניותו המוניטרית הוא קובע את העלות הבסיסית שבה הבנקים המסחריים מגייסים ומשקיעים מזומנים.
כדי להמחיש את האופן שבו בנק ישראל מנהל את המערכת, ניתן לדמיין "מסדרון ריבית" מוגדר:
איך באמת נקבעת הריבית במשכנתא שלכם
רצפת המסדרון: ריבית הפיקדונות
הרצפה מייצגת את המחיר שהבנק המסחרי מקבל מבנק ישראל תמורת "חניה" של עודפי הכסף שלו. כאשר לבנק מסחרי יש נזילות יתרה שאינה מושקעת בהלוואות לציבור, הוא יכול להפקיד אותה בבנק ישראל ולקבל תשואה בסיסית. מחיר זה מהווה את הגבול התחתון של שוק הכסף; אף בנק לא יסכים להלוות כספים לציבור או לבנקים אחרים בריבית נמוכה מזו שהוא יכול לקבל בבטחה מוחלטת בבנק המרכזי.
תקרת המסדרון: ריבית ההלוואות
התקרה מייצגת את המחיר שהבנק המסחרי נדרש לשלם כאשר הוא נזקק לנזילות שוטפת ולווה כסף מבנק ישראל. זהו הגבול העליון של מחיר הכסף; שום גורם בנקאי לא ישלם בשוק הבין-בנקאי ריבית גבוהה מזו שבנק ישראל דורש ממנו ישירות דרך חלון ההלוואות.
הכלים המוניטריים לניהול המסדרון
בנק ישראל אינו מסתפק רק בהצהרה על גובה הריבית, אלא מווסת את השוק באופן אקטיבי כדי לוודא שכל הריביות במשק יישארו בתוך תחום המסדרון. לצורך כך הוא משתמש בשני כלים מרכזיים:
מכרזים מוניטריים: מנגנון שבאמצעותו בנק ישראל סופג עודפי נזילות מהמערכת הבנקאית תמורת תשלום ריבית, ובכך מונע הצפה של כסף זול שעלולה לשבש את יעדי הריבית.
מק"מ (מלווה קצר מועד): נייר ערך ממשלתי לתקופה של עד שנה שמנפיק בנק ישראל. המק"מ משמש ככלי מרכזי לספיגת נזילות ולקביעת ציפיות הריבית קצרות הטווח בכלל המשק הישראלי.
2. נוסחת הזהב: עוגן + מרווח
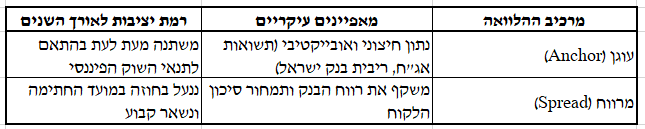
כל ריבית משתנה במשכנתא מבוססת על נוסחה בסיסית אחת, שבלעדיה לא ניתן להבין הצעות מחיר בנקאיות
ריבית המסלול = מרווח + עוגן
העוגן (Anchor)
העוגן הוא הבסיס הדינמי והמשתנה של הריבית. זהו נתון אובייקטיבי וחיצוני לחלוטין לבנק הספציפי שבו אתם עומדים. העוגן מושפע אך ורק מתנאי המקרו של השוק הפיננסי: תשואות איגרות החוב הממשלתיות הנסחרות בבורסה, שינויי ריבית בנק ישראל, ועוד. הבנק המסחרי אינו יכול לשנות את העוגן על דעת עצמו; כאשר תנאי השוק משתנים, העוגן מתעדכן בהתאם לכללים הקבועים בחוזה.
המרווח (Spread)
המרווח, לעומת זאת, הוא החלק הסובייקטיבי בעסקה – זהו הנתח הבלעדי של הבנק ("המרווח החוזי"). המרווח נועד לגלם שני מרכיבים עיקריים:
רווחיות הבנק: שורת הרווח שהגוף המממן גוזר על אספקת האשראי.
פרמיית הסיכון של הלקוח: תמחור הסיכון שהבנק מייחס ללווה בהתאם לנתוניו האישיים, הכנסותיו ויכולת ההחזר שלו.
הנקודה החשובה ביותר שכל לווה חייב לזכור היא שהמרווח נקבע במועד החתימה על החוזה ונשאר קבוע ונעול לכל אורך חיי המסלול. בעוד שהעוגן ימשיך לעלות ולרדת בהתאם לתנאי הכלכלה, המרווח הוא העוגן היציב שלכם – וזהו בדיוק הפרמטר שעליו מתנהל המשא ומתן מול הבנקים השונים.
3. פיצוח ריבית הפריים וחשיפת המרווח האמיתי
מסלול הפריים הוא אחד המסלולים הפופולריים והנפוצים ביותר בישראל, אך מעטים מבינים כיצד הוא מחושב באמת וכיצד הבנקים מציגים אותו כדי לטשטש את הרווח שלהם.
ריבית הפריים אינה נקבעת באופן עצמאי על ידי שוק חופשי, אלא נגזרת מנוסחה מתמטית קבועה וקשיחה
1.5% + ריבית בנק ישראל = ריבית הפריים
המרווח הקבוע של 1.5% מעל ריבית בנק ישראל הוגדר היסטורית כמרווח הבסיס הבנקאי.
מלכודת ה"הנחה" של הבנקים
כאשר אתם מגיעים לפגישת משכנתא, הפקיד מציע לכם לעיתים קרובות תמחור שנשמע כמו מבצע אטרקטיבי: "פריים מינוס חצי אחוז" (%P - 0.5). לווים רבים מרגישים שהם קיבלו הנחה יוצאת דופן על הלוואתם.
בפועל, הבנק משתמש בנוסחת הפריים כדי להסתיר את המרווח האמיתי שלו מעל עלות הכסף. בואו נפרק את המספרים:
ריבית הפריים מכילה מראש תוספת מובנית של 1.5% מעל ריבית בנק ישראל.
כאשר הבנק מעניק לכם "הנחה" של 0.5%, הוא למעשה מפחית חצי אחוז מאותו מרווח מובנה.
התוצאה: 1%=0.5%-1.5%
המרווח האמיתי של הבנק בעסקה זו הוא בדיוק 1% מעל ריבית בנק ישראל.
ההבנה של "המרווח האמיתי" היא כלי משא ומתן קריטי. ברגע שאתם מנקים את מושג הפריים ומביטים ישירות על המרווח שהבנק גובה מעל ריבית בנק ישראל, אתם יכולים להשוות בצורה מדויקת, שקופה ואובייקטיבית את רמת הרווחיות של בנקים שונים במסלולים מקבילים.
מתכננים לקחת משכנתא? רוצים לעשות זאת בצורה חכמה?
משרד רביב יזמות מעניק מעטפת מקצועית של שמאות מקרקעין, הנדסה וייעוץ משכנתאות בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם יועץ מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות ותשובות (FAQ)
מהו מסדרון הריבית של בנק ישראל וכיצד הוא משפיע על המשכנתא שלי?
תשובה: מסדרון הריבית הוא הטווח שבין המחיר שבנק ישראל משלם לבנקים על הפקדת עודפי נזילות (הרצפה) לבין המחיר שהוא גובה מהם על הלוואות נזילות (התקרה). בנק ישראל משתמש במכרזים מוניטריים ובמק"מ כדי לוודא שכל הריביות במשק יישארו בתוך המסדרון הזה, ובכך הוא שולט ישירות בעלות הבסיסית של הכסף שהבנקים מלווים לנו.
מה ההבדל המעשי בין עוגן למרווח בריבית משתנה?
תשובה: העוגן הוא רכיב דינמי המבוסס על נתוני שוק חיצוניים (כמו תשואות אג"ח ממשלתיות או ריבית בנק ישראל) ומשתנה בתחנות העדכון. המרווח הוא תוספת קבועה שהבנק גובה לכיסוי הרווח והסיכון שלו. המרווח נקבע במועד החתימה וננעל בחוזה לכל אורך תקופת ההלוואה ללא שינוי.
מה זה באמת אומר כשהבנק מציע לי מסלול ב"פריים מינוס 0.5%"?
תשובה: מאחר שריבית הפריים מוגדרת כריבית בנק ישראל ועוד 1.5%, הצעה של "פריים מינוס חצי" פירושה שהבנק גובה מכם מרווח של 1% מעל ריבית בנק ישראל (1.5% פחות 0.5%). השימוש במונח "הנחה מפריים" מסתיר למעשה מרווח רווח אמיתי של אחוז שלם מעל מחיר הכסף הבסיסי.
מהו מק"מ ומה הקשר שלו למשכנתאות?
תשובה: מק"מ הוא מלווה קצר מועד – נייר ערך ממשלתי לתקופה של עד שנה שמנפיק בנק ישראל לצורך ספיגת נזילות מוניטרית מהבנקים וניהול מסדרון הריבית במשק.
האם הבנק יכול להעלות לי את המרווח במהלך חיי המשכנתא?
תשובה: לא. המרווח החוזי ננעל בעת החתימה על המשכנתא ונשאר קבוע לכל אורך חיי המסלול. רק העוגן החיצוני הוא זה שיכול לעלות או לרדת בהתאם לתנאי השוק.
Comments