

שטר משכנתא – מה זה ולמה צריך אותו? המדריך המשפטי-פיננסי לרוכשי נכסים

פורסם ע"י רביב זדה ב: 27/09/2026 | עודכן לאחרונה ב: 27/09/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין
כשאנשים יושבים מולי עם ערימת הטפסים של הבנק או עורך הדין, אני מזהה תמיד את אותו המבט. כולם מרוכזים בריבית, בהחזר החודשי, ובשאלה אם המסלול צמוד למדד או לא צמוד. רק בסוף התהליך – רגע לפני העברת הכספים – מוגש להם מסמך משפטי אחד, ופתאום מבינים שהוא זה שקובע איך הנכס שלהם יהיה משועבד לשנים קדימה.
זה בדיוק השלב שבו השאלה "שטר משכנתא – מה זה ולמה צריך אותו?" הופכת מסוגיה תיאורטית למחסום מעשי.
שטר משכנתא – מה זה ולמה צריך אותו
הדרך הפשוטה להבין זאת היא הבחנה בין כסף לביטחון:
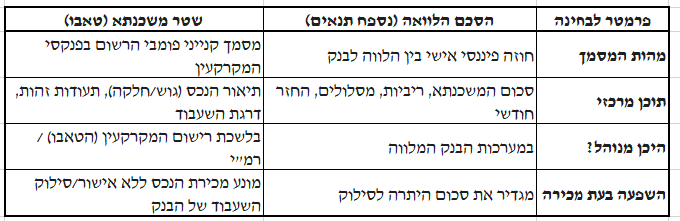
הסכם ההלוואה מעניק לכם את הכסף, ואילו שטר המשכנתא מעניק לבנק את הבטוחה הקניינית בטאבו. מי שמבין את משמעות המסמך הזה לפני החתימה, חוסך לעצמו עיכובים בהעברת הכספים, סיבוכים משפטיים וטעויות יקרות בעתיד.
שטר משכנתא – מה זה ולמה צריך אותו
1. מה זה שטר משכנתא (ובמה הוא שונה מהסכם ההלוואה)?
שטר משכנתא הוא מסמך משפטי רשמי המוגש ללשכת רישום המקרקעין (הטאבו). מטרתו לרשום שעבוד קנייני על הנכס לטובת הגוף המלווה (הבנק או חברת הביטוח).
השטר מצהיר כי הנכס שלכם משמש כבטוחה לפירעון החוב. אם ההלוואה לא תשולם בהתאם לתנאים המוסכמים, שטר המשכנתא מעניק לגוף המלווה את הזכות המשפטית לפנות לערכאות (הוצאה לפועל/בית משפט) לצורך מימוש הנכס וכיסוי החוב.
ההבדל הקריטי: הסכם הלוואה מול שטר משכנתא
2. מתי פוגשים את שטר המשכנתא?
רכישת דירה יד שנייה / מקבלן:
לאחר חתימת החוזה ופתיחת תיק המשכנתא, הבנק מעביר את שטר המשכנתא (או התחייבות לרישום משכנתא) דרך עורכי הדין לצורך חתימה ואימות.
מיחזור משכנתא או איחוד הלוואות:
בעת מעבר מבנק אחד לבנק אחר, יש לבטל את שטר המשכנתא הישן בטאבו ולרשום שטר משכנתא חדש לטובת הבנק המממן החדש.
פתרונות מימון לגיל השלישי (משכנתא הפוכה / פנסיונית):
במוצרים כדוגמת משכנתא הפוכה (כמו של הראל, הפניקס או גופים אחרים), נרשם שטר משכנתא בטאבו לטובת חברת המימון. המסמך מגדיר במפורש את זכויות היורשים בעתיד ואת מנגנון סילוק החוב לאחר אריכות ימים.
נכסים ללא רישום מלא בטאבו:
כאשר הנכס רשום בחברה משכנת או ברשות מקרקעי ישראל (רמ"י), תהליך השעבוד מבוצע באמצעות משכון ברשם המשכונות וקבלת "כתב התחייבות לרישום משכנתא" – מהלך הדורש בדיקה שמאית ומשפטית מקיפה.
⚠️ מוקש נפוץ: טעות בזיהוי תת-החלקה: בניינים רבים הרשומים כבית משותף כוללים הצמדות של חניות ומחסנים. טעות סופר קטנה במספר תת-החלקה בשטר המשכנתא עלולה לרשום את השעבוד של הבנק על החניה של השכן במקום על הדירה שלכם. תיקון טעות כזו לאחר הרישום בטאבו הוא תהליך בירוקרטי מורכב המעכב עסקאות עתידיות.
3. צ'ק-ליסט: מה חובה לבדוק בשטר המשכנתא לפני החתימה?
לפני שחותמים בפני עורך הדין או הנציג הבנקאי, עוברים שורה-שורה על הפרטים הבאים:
זיהוי מלא של בעלי הזכויות:
בדיקת תעודות זהות, שמות מלאים והתאמה מדויקת לנסח הטאבו העדכני.
זיהוי פיזי ותכנוני של הנכס:
אימות מספר גוש, חלקה, תת-חלקה וכתובת הנכס. בשילוב בדיקה שמאית, מוודאים שהשעבוד חל אך ורק על הממכר הנכון.
שם הגוף המממן המדויק:
לוודא שהשעבוד נרשם לטובת התאגיד הבנקאי/הפיננסי הנכון.
דרגת השעבוד:
בדיקה האם מדובר בשטר משכנתא דרגה ראשונה (הבנק מקבל עדיפות מוחלטת במימוש) או דרגה שווה (פารי פאסו).
קיומם של גורמים נוספים:
במקרה של בעלים מרובים, ירושה, הסכמי ממון או גירושין – לוודא שכל בעלי הזכויות הרשומים חתומים כנדרש.
4. ההבדל בין רישום, שעבוד ושחרור משכנתא
החיים של שטר המשכנתא מורכבים מהשלבים הבאים:
הרישום בפועל:
החתימה על השטר אינה מספיקה. עורך הדין או החברה הממחה חייבים להגיש את השטרות לטאבו ולקבל נסח טאבו מעודכן שבו מופיעה הערת המשכנתא.
השחרור בסיום ההלוואה:
זוהי אחת הטעויות הנפוצות ביותר. משפחות רבות מסיימות לשלם את המשכנתא, אך אינן דואגות לקבל מהבנק שטר ביטול משכנתא, ולהגישו לטאבו. כתוצאה מכך, הנכס נשאר רשום כמשועבד במערכות המדינה שנים רבות לאחר שהחוב חוסל.
היתרון בייעוץ משולב: הנדסה, שמאות ופיננסים
שטר המשכנתא מעגן את החיבור המשפטי בין הכסף שלכם לבין הבטוחה הפיזית. כאשר מלווה אתכם גורם המשלב ייעוץ משכנתאות יחד עם הסמכה בשמאות מקרקעין ורקע הנדסי, הבדיקה מקיפה את כל הזוויות:
הזווית הפיננסית:
התאמת התמהיל והריביות לתוכנית העבודה של המשפחה.
הזווית השמאית-הנדסית:
אימות תשריט הבית המשותף, זיהוי חריגות בנייה או בעיות רישום העלולות למנוע מהבנק לרשום את השטר ולהזרים את הכספים.
בשורה התחתונה
שטר משכנתא אינו עוד נייר בירוקרטי שיש לחתום עליו בחיפזון. הוא המסמך המשפטי המרכזי המגדיר את זכויותייך בבית שלכם מול הגוף המממן. בדיקה יסודית ומקדימה של פרטי השטר תבטיח שהעסקה תעבור חלק, הכספים ישוחררו בזמן, והנכס שלכם יהיה מוגן בצורה מלאה.
עומדים לפני לקיחת משכנתא, מחזור או עסקה מורכבת ורוצים לוודא שכל המסמכים והשמאות תקינים?
משרד רביב יזמות מעניק מעטפת מקצועית של שמאות מקרקעין, הנדסה וייעוץ משכנתאות מקיף בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם גורם מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות נפוצות (FAQ)
מה ההבדל בין הערת אזהרה לבין שטר משכנתא?
הערת אזהרה היא רישום ראשוני וזמני המודיע לציבור כי קיימת התחייבות לעשות עסקה בנכס (למשל, התחייבות לרשום משכנתא לטובת הבנק). שטר משכנתא הוא הסכם השעבוד הסופי והמלא שנרשם בטאבו ומעניק לבנק זכות קניינית בנכס כבטוחה להלוואה.
מי חותם על שטר המשכנתא ואיפה מאמתים אותו?
על השטר חותמים בעלי הזכויות בנכס (הלווים/הבעלים) וכן נציגי הגוף המלווה (הבנק). החתימה חייבת להיות מאומתת על ידי עורך דין או רשם המקרקעין, המאשר כי זיהה את החותמים והסביר להם את מהות העסקה והשלכותיה.
מה קורה אם נפלה טעות במספר הגוש או החלקה בשטר המשכנתא?
טעות במספרי הזיהוי של הנכס תמנע בלשכת רישום המקרקעין (הטאבו) את רישום המשכנתא בפועל. הבנק יסרב לשחרר את כספי ההלוואה עד להפקת שטר מתוקן וחתימה מחודשת של כל הצדדים.
איך מוחקים את שטר המשכנתא מהטאבו לאחר סיום התשלומים?
לאחר הפירעון המלא של המשכנתא, מפיקים מהבנק "שטר ביטול משכנתא" (או אישור לסילוק שעבוד). את הטופס המקורי מגישים לבלשכת רישום המקרקעין (ניתן לבצע זאת כיום גם באופן מקוון דרך עורך דין או באזור האישי), והטאבו מוחק את הרישום מנסח הדירה.
מהי "משכנתא דרגה שנייה" הרשומה בשטר?
משכנתא דרגה שנייה היא שעבוד הרשום לטובת נושה נוסף, הנמצא בעדיפות משפטית נמוכה יותר מאשר בעל המשכנתא בדרגה ראשונה. במקרה של מימוש הנכס, בעל המשכנתא בדרגה הראשונה יקבל את מלוא חובו ראשון, ורק יתרת הכספים תועבר לבעל המשכנתא בדרגה השנייה.
Comments