

איך להפחית עמלת פירעון מוקדם במשכנתא? המדריך המעשי לחיסכון של אלפי שקלים

פורסם ע"י רביב זדה ב: 25/09/2026 | עודכן לאחרונה ב: 25/09/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין
נכנס כסף פתאומי לחשבון – קרן השתלמות שנפתחה, בונוס שנתי, ירושה או מימוש נכס. הדחף הראשוני של רוב המשפחות הוא טבעי ומובן: לרוץ לבנק, להחזיר את הכסף, ולהוריד את עול המשכנתא מהכתפיים.
אבל אז מגיעים לבנק או פותחים את האפליקציה, ומקבלים מכה קטנה: עמלת פירעון מוקדם (או מה שכולם קוראים לו "הקנס").
התגובה הראשונה היא כמעט תמיד תסכול וכעס: "איך זה הגיוני שאני מחזיר לבנק את הכסף שלו לפני הזמן, והוא עוד מעניש אותי על זה?!"
בפועל, עמלת פירעון מוקדם היא לא "עונש שרירותי", אלא נוסחה פיננסית מוגדרת. כשמבינים איך הנוסחה הזו מחושבת על פי הוראות בנק ישראל, מגלים שיש אסטרטגיות חכמות ופשוטות לצמצם אותה, לחתוך אלפי שקלים מהעלות – ולעיתים אף לאפס אותה כמעט לחלוטין.
1. ממה באמת מורכבת עמלת פירעון מוקדם?
כדי להפחית את העמלה, חייבים קודם כל להבין ממה היא מורכבת. כל הנתונים הללו מופיעים במסמך אחד בלבד שחובה להוציא: דוח יתרות לסילוק (מצורף קישור למאמר רלוונטי בנושא דוח יתרות).
בדוח תמצאו בדרך כלל ארבעה רכיבים:
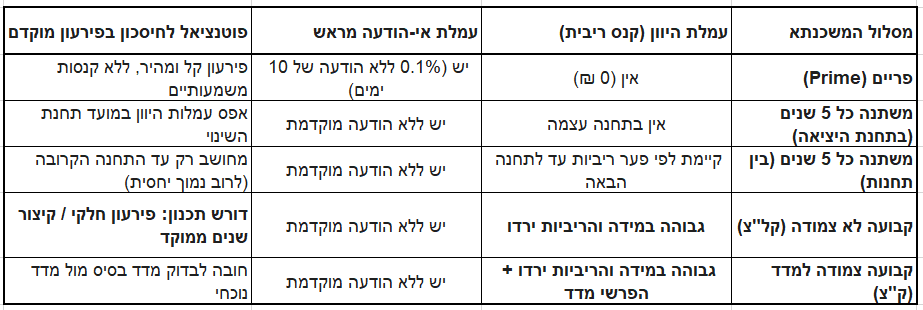
עמלת היוון (הקנס הכבד): מפצה את הבנק על הפסד הריבית העתידית שלו.
הפרשי הצמדה למדד: במסלולים צמודים, הקרן מתעדכנת לפי המדדים שהתפרסמו עד יום התשלום.
עמלת אי-הודעה מראש (0.1%): אם לא עדכנתם את הבנק בכתב לפחות 10 ימים מראש על כוונתכם לפרוע, הבנק רשאי לגבות עמלה זו. מדובר בעמלה מיותרת שניתן למנוע בלחיצת כפתור באפליקציה.
עמלת תפעול וסילוק: סכום סמלי וקבוע (כ-60 ש"ח למסלול).
2. הסוד שמאחורי עמלת ההיוון: איך הבנק מחשב אותה?
זהו המוקש המרכזי של רוב הלווים. עמלת ההיוון חלה במסלולים בריבית קבועה (צמודה או לא צמודה).
רבים חושבים שהקנס נגזר מהריבית שכתובה להם בחוזה מול הריבית שהבנק מוכר כרגע לשכנים. זה לא נכון.
לפי הנחיות בנק ישראל, החישוב מתבצע לפי הפער בין הריבית הממוצעת במשק במועד לקיחת המשכנתא לבין הריבית הממוצעת במשק במועד הפירעון עבור אותה תקופת שנים שנותרה:
ריבית ממוצעת במועד הפרעון פחות ריבית ממוצעת במועד הלקיחה שווה לפער הריביות.
אם הריבית הממוצעת כיום גבוהה יותר מהריבית הממוצעת בעת שלקחתם: עמלת ההיוון היא 0 ₪! הבנק ישמח לקבל את הכסף חזרה כי הוא יכול להלוות אותו בשוק בריבית גבוהה יותר.
אם הריבית הממוצעת כיום נמוכה יותר: נוצר פער לרעת הבנק, ואת הפער הזה מהוונים לכל אורך השנים שנותרו. זהו בדיוק הקנס שאתם מתבקשים לשלם.
3. אסטרטגיה מתקדמת: קיצור שנים במסלול קבוע להפחתת הקנס
כאן נכנסת טקטיקה פיננסית שרוב הלווים אינם מודעים לקיומה.
טבלאות הריבית הממוצעת של בנק ישראל מחולקות לפי מדרגות שנים (למשל: עד 5 שנים, 5–10 שנים, 10–15 שנה, 15–20 שנה וכו'). בדרך כלל, הריביות הממוצעות לתקופות קצרות שונות מהריביות לתקופות ארוכות.
כשאתם מבצעים פירעון מוקדם חלקי, הבנק נותן לכם לבחור בין שתי אפשרויות:
הקטנת ההחזר החודשי והשארת מספר שנות ההלוואה ללא שינוי.
קיצור תקופת השנים של ההלוואה תוך שמירה על אותו גובה החזר חודשי.
איך זה מפחית את עמלת הפירעון?
במקרים מתאימים, כאשר בוחרים לקצר את תקופת השנים של המסלול הקבוע, מעבירים את יתרת ההלוואה לקטגוריית זמן קצרה יותר בטבלאות בנק ישראל.
אם במדרגת השנים הקצרה יותר הריבית הממוצעת של בנק ישראל גבוהה יותר, הפער בין הריביות מצטמצם – ועמלת ההיוון שלכם נחתכת בהתאם!
חשוב להדגיש: זו אינה נוסחת קסם שעובדת בכל תיק ובכל עיתוי. הדבר תלוי במבנה עקום התשואות ובטבלאות בנק ישראל באותו חודש ספציפי, אך זוהי בדיקה מקצועית שחובה לבצע לפני שמעבירים שקל אחד לבנק.
השוואה: איך מתנהגים מסלולי המשכנתא השונים בפירעון מוקדם?
4. צ'ק-ליסט מעשי: איך לפעול נכון לפני שפורעים?
אל תפעלו מתוך דחף רגשי: אל תפקידו כסף לפירעון לפני שניתחתם את המשכנתא כולה.
הוציאו דוח יתרות מעודכן לסילוק: בדקו מהו הקנס הנקוב בכל מסלול ומסלול.
תנו הודעה מוקדמת של 10 ימים לפחות: פנו לבנק (דרך האתר או האפליקציה) והודיעו רשמית על כוונתכם לפרוע מסלול מסוים. זה יחסוך לכם מיידית את עמלת ה-0.1%. יחד עם זאת, לפעמים הריבית שמצטברת בתקופה של 10 ימים גבוהה מסכום העמלה שצפוי להיות משולם ולכן לא תמיד יהיה כדאי לתת הודעה מוקדמת.
בדקו אלטרנטיבות – האם יש לכם הלוואות יקרות יותר? אם יש לכם הלוואה לרכב, מסגרת אשראי חונקת או הלוואה לכל מטרה בריבית של 9%–19%, לפרוע משכנתא של 4% זו טעות כלכלית קשה. סגרו קודם את החוב היקר ביותר.
תתעדפו מסלולים חכמים: אם יש לכם סכום שמכסה רק חלק מהמשכנתא, כדאי לשקול לפרוע קודם מסלולים צמודי מדד שנמצאים במסלול טיפוס, או מסלולים עם עמלת פירעון אפסית, תוך בדיקת כדאיות קיצור השנים במסלולים הקבועים.
איך להפחית עמלת פירעון מוקדם במשכנתא
מתי כדאי לבצע בדיקה משולבת?
פירעון מוקדם אינו עומד בפני עצמו. לעיתים קרובות, במקום סתם לפרוע סכום מסוים, נכון יותר לבצע מיחזור משכנתא כולל: להשתמש בכספים שנכנסו כדי לשפר את יחס המימון (LTV) של הנכס, לסלק את המסלולים הבעייתיים, ולבנות מחדש תמהיל יציב שמוריד את ההחזר החודשי ואת הסיכון המשפחתי.
כאשר בוחנים את התיק במבט רחב אפשר להבטיח שכל שקל שמשתחרר מושקע במקום שמניב לכם את התשואה והשקט הנפשי המקסימליים.
בשורה התחתונה
עמלת פירעון מוקדם היא לא גזירת גורל בלתי ניתנת לשינוי. באמצעות הבנת מנגנון הריביות הממוצעות, תכנון מועד הפירעון, מתן הודעה מוקדמת ובחינת קיצור תקופת השנים, תוכלו לחסוך סכומי כסף נכבדים ולהבטיח שהכסף שעבדתם קשה עבורו יישאר אצלכם, ולא בקופת הבנק.
איך להפחית עמלת פירעון מוקדם במשכנתא
עומדים לפני פירעון חלקי, מיחזור או סילוק משכנתא ורוצים לוודא שאינכם משלמים שקל מיותר?
משרד רביב יזמות מעניק מעטפת מקצועית של שמאות מקרקעין, הנדסה וייעוץ משכנתאות בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם שמאי מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות נפוצות (FAQ)
כיצד נקבעת עמלת היוון בפירעון מוקדם?
עמלת ההיוון נקבעת על פי הוראות בנק ישראל ומשקפת את הפער שבין הריבית הממוצעת במשק ביום לקיחת ההלוואה לבין הריבית הממוצעת במשק ביום הפירעון, עבור אותה יתרת תקופה. אם הריבית הממוצעת כיום עלתה מעל הריבית שבה נלקחה המשכנתא, לא תיגבה עמלת היוון כלל.
האם ניתן לבטל לחלוטין את עמלת הפירעון המוקדם?
את עמלת אי-ההודעה מראש (0.1%) ניתן לבטל תמיד על ידי מסירת הודעה מוקדמת של 10 ימים לפחות לבנק. לגבי עמלת ההיוון – לא ניתן לבטלה שרירותית, אך ניתן לצמצם או לאפס אותה על ידי פירעון בתחנות יציאה, תעדוף מסלולים ללא עמלה (כמו פריים), או תכנון חכם של קיצור תקופת השנים במסלול הקבוע.
איך קיצור תקופת השנים במסלול קבוע עשוי להפחית את הקנס?
טבלאות הריבית הממוצעת של בנק ישראל מדורגות לפי משך השנים. קיצור תקופת ההלוואה (למשל מ-20 שנה ל-10 שנים) מעביר את החישוב למדרגת ריבית ממוצעת אחרת. במידה ובמדרגה הקצרה הריבית הממוצעת גבוהה יותר, הפער בין הריביות מצטמצם – ועמלת ההיוון קטנה בהתאם.
מה ההבדל בין פירעון חלקי להקטנת החזר לבין פירעון חלקי לקיצור שנים?
בפירעון להקטנת החזר, משך ההלוואה נשאר זהה אך התשלום החודשי יורד, מה שמקל מיידית על התזרים השוטף. בפירעון לקיצור שנים, גובה ההחזר החודשי נשאר דומה, אך ההלוואה מסתיימת מוקדם יותר, מה שחוסך סכומי עתק של תשלומי ריבית לאורך חיי ההלוואה.
האם כדאי להשתמש בכסף פנוי לפירעון משכנתא או לסגירת הלוואות אחרות?
ברוב המוחלט של המקרים, הלוואות צרכניות (הלוואות בנקאיות רגילות, אשראי ברכב או חובות בכרטיסי אשראי) נושאות ריביות גבוהות בהרבה מריבית המשכנתא ואינן ניתנות לפריסה ארוכה. לכן, הכלל הכלכלי הנכון הוא לסלק קודם כל את ההלוואות היקרות ביותר, ורק לאחר מכן לפנות לפירעון המשכנתא.

Comments