

מה זה דוח יתרות משכנתא ואיך מוציאים אותו? המדריך המעשי

פורסם ע"י רביב זדה ב: 19/09/2026 | עודכן לאחרונה ב: 19/09/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין
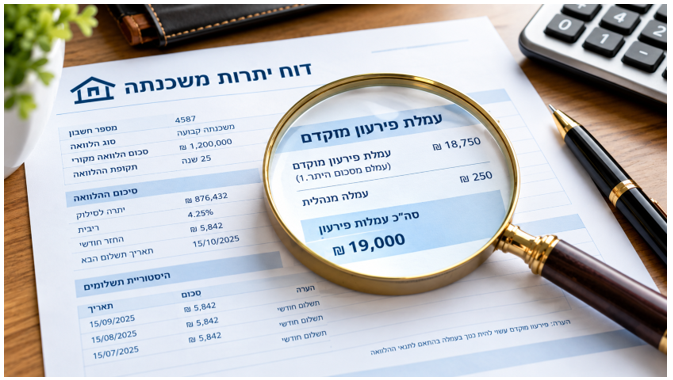
שעת ערב מאוחרת. מסך הנייד פתוח על האפליקציה של הבנק, אתם מסתכלים על השורה של המשכנתא, ורואים מספר. נניח, 650,000 ₪. על הנייר, זה נראה פשוט. אתם מתכננים לבדוק מיחזור ריביות, לפרוע חלק מהחוב מכספי קרן השתלמות, או לבחון איחוד הלוואות כדי לנשום לרווחה, ויוצאים מנקודת הנחה שזהו החוב המדויק שלכם.
אבל ברגע שפונים לבנק כדי לבצע פעולה בפועל, הפקיד או היועץ דורש מסמך רשמי: "תפיקו דוח יתרות משכנתא מעודכן".
כשמגיע הדוח הרשמי, המספרים לעיתים קרובות משתנים. מתווספות עמלות שלא הכרתם, הפרשי הצמדה, וחישובים שנראים כאילו נכתבו בשפה זרה.
דוח יתרות משכנתא אינו סתם עוד נייר בירוקרטי יבש. הוא המפה המדויקת של החוב שלכם נכון ליום ספציפי. קריאה נכונה שלו היא ההבדל בין קבלת החלטה פיננסית מושכלת לבין גילוי של הפסד של אלפי שקלים ברגע האחרון, כשכבר אין דרך חזרה.
מה זה דוח יתרות משכנתא ואיך מוציאים אותו
1. מה זה דוח יתרות משכנתא (ואיך הוא שונה ממה שרואים באפליקציה)?
בעוד שהאפליקציה בטלפון מציגה לכם אומדן כללי של "יתרת הקרן" (הסכום המקורי שטרם שולם לפי לוח הסילוקין), דוח יתרות מפורט לסילוק / מיחזור הוא מסמך רשמי ומחייב מטעם הבנק.
הדוח מפרק את המשכנתא לכל תתי-המסלולים שלה ומציג את הסכום המדויק שיידרש כדי לפרוע כל מסלול בנפרד נכון למועד הפקתו.
מה זה דוח יתרות משכנתא ואיך מוציאים אותו
מה באמת מופיע בדוח?
יתרת הקרן הבלתי מסולקת: יתרת ההלוואה המקורית שעוד לא נפרעה בכל מסלול.
הפרשי הצמדה למדד: במסלולים צמודי מדד, זהו הסכום המצטבר שנוסף לחוב עקב עליית מדד המחירים לצרכן מיום נטילת ההלוואה.
ריבית שוטפת שנצברה: ריבית שנצברת מדי יום ממועד החיוב החודשי האחרון ועד ליום החישוב הספציפי בדוח.
עמלות פירעון מוקדם (עמלות היוון / "קנסות יציאה"): מחושבות בעיקר במסלולים בעלי ריבית קבועה או משתנה, במידה והריבית הממוצעת הנוכחית במשק נמוכה מהריבית שבה נלקחה המשכנתא (הבנק גובה פיצוי על אובדן התשואה העתידית שלו).
עמלות תפעוליות: עמלת אי-הודעה מראש (0.1% במידה ולא נמסרה הודעה מוקדמת של כ-10 ימים לבנק), עמלת מדד ממוצע ועמלת סילוק טכנית.
דוגמא לדוח יתרות של בנק לאומי:

דוגמא לדוח יתרות של בנק מזרחי:

דוגמא לדוח יתרות של בנק דיסקונט:

⚠️ שימו לב: תוקף הדוח הוא דינמי, בניגוד למסמכים משפטיים בעלי תוקף ארוך, דוח יתרות לסילוק הוא מסמך רגיש לתאריכים. בכל יום שעובר נצברת ריבית שוטפת נוספת, ובכל 15 לחודש מתפרסם מדד מחירים חדש שיכול לעדכן את הקרן במסלולים הצמודים. לכן, אם אתם מתכננים מהלך של פירעון או מיחזור, יש לוודא שהבדיקה נעשית מול דוח טרי ומעודכן למועד הביצוע הקרוב.
2. איך מוציאים דוח יתרות משכנתא בפועל?
הבנקים מחויבים על פי הנחיות בנק ישראל לאפשר הפקה פשוטה ומהירה של הדוח:
אזור אישי באפליקציה או באתר הבנק: הדרך המהירה ביותר. תחת לשונית "משכנתאות" בוחרים ב"הפקת דוחות" -> "דוח יתרות לסילוק/מיחזור". ברוב הבנקים הקובץ יורד מיידית כ-PDF או נשלח לאזור האישי תוך 24 שעות.
מוקד המשכנתאות הטלפוני: מתקשרים לשלוחת המשכנתאות של הבנק שלכם, מזדהים, ומבקשים שיפיקו וישלחו למייל "דוח יתרות מפורט לסילוק לפי מסלולים".
באמצעות יועץ משכנתאות מורשה: בעזרת ייפוי כוח ייעודי, היועץ מושך את הדוח ישירות ומנתח אותו עבורכם.
מה כדאי להכין מראש?
בפועל נדרש מס' תעודות זהות של אחד הלווים הרשומים.
במקרים מסויימים יש צורך במספר תיק המשכנתא (מופיע בדוחות השנתיים שנשלחו בדואר/במייל) ו/או
כתובת הנכס הרלוונטי.
3. למה מחשבון משכנתא לא יכול להחליף דוח יתרות?
לווים רבים מנסים לבדוק כדאיות מיחזור באמצעות מחשבון החזר משכנתא. מחשבון הוא כלי נהדר לסימולציות ראשוניות, אך הוא אינו מסוגל לנבא את המצב החשבונאי המדויק בתיק:
המחשבון אינו יודע לחשב את עמלת ההיוון המדויקת שחלה על המסלולים שלכם בנקודת הזמן הנוכחית.
הוא אינו רואה את היסטוריית ההצמדה המדויקת שנצברה בקרן החוב שלכם.
הוא אינו מתחשב ביתרות סילוק של הלוואות זכאות או הטבות ממשלתיות שניתנו בעבר.
המחשבון מראה לכם "מה יכול להיות" – דוח היתרות מראה לכם "מה המצב בפועל".
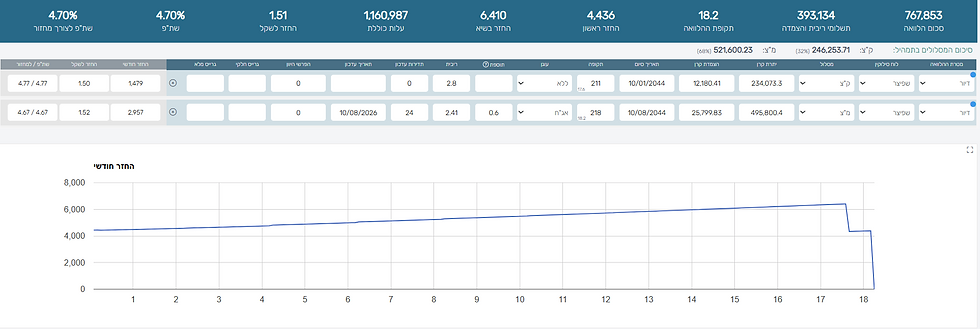
דוגמא לניתוח דוח יתרות באמצעות תוכנה מתאימה של יועצי משכנתאות
4. מתי חובה להוציא דוח יתרות משכנתא?
בחינת מיחזור משכנתא: כדי לדעת אם כדאי לשפר ריביות, חובה להשוות את החיסכון בריבית מול עמלות הפירעון המוקדם המופיעות בדוח. אם עמלת הסילוק גבוהה מהחיסכון הצפוי, ייתכן שמיחזור המסלול הזה אינו משתלם.
פירעון מוקדם חלקי (מכספי בונוס, ירושה או חיסכון): הדוח מאפשר לבחור בצורה כירורגית איזה מסלול הכי כדאי לפרוע קודם – לרוב המסלול עם הריבית הגבוהה ביותר או זה שצמוד למדד.
איחוד הלוואות תחת הנכס: כשמבקשים להרחיב את המשכנתא לצורך סגירת הלוואות יקרות, דוח היתרות מגדיר לבנק בדיוק מהי יתרת החוב הקיימת, וממנה נגזר סכום המימון הנוסף שניתן לקבל.
חלוקת רכוש ואיזון משאבים: בעת גירושין או פירוק שיתוף, דוח היתרות הוא המסמך הפיננסי שקובע מהו גובה החוב האמיתי הרובץ על הנכס לצורך חישוב חלוקת הזכויות בין הצדדים.
השוואה: מה רואים באפליקציה מול מה שמגלה דוח יתרות לסילוק

5. הטעויות הנפוצות בקריאת דוח יתרות משכנתא (ואיך להימנע מהן)
הסתכלות על השורה התחתונה בלבד:
משכנתא ממוצעת מורכבת מ-3 עד 4 מסלולים שונים. טעות נפוצה היא להסתכל על סך כל היתרה, במקום לבחון כל שורה בנפרד. ייתכן מאוד שמסלול אחד יקר מאוד וכדאי לסלקו מיד, בעוד מסלול אחר נלקח בריבית מצוינת שלא כדאי לגעת בה.
התעלמות מעמלת אי-הודעה מוקדמת:
אם פורעים מסלול מבלי לעדכן את הבנק לפחות 10 ימים מראש, הבנק רשאי לגבות קנס של 0.1% מסכום הפירעון. הודעה מוקדמת פשוטה באפליקציה חוסכת את התשלום הזה.
בדיקת כדאיות שגויה:
לא כל עמלת פירעון מוקדם פירושה שלא כדאי למחזר. לפעמים משלמים קנס של 8,000 ₪ אך חוסכים לאורך השנים 40,000 ₪ בריביות. יש לבצע חישוב של "נקודת איזון" (Break-even).
היתרון בייעוץ משולב: לקרוא את הדוח דרך הנכס
דוח יתרות מציג מספרים חשבונאיים, אך אינו מספר לכם מהו השווי הכלכלי האמיתי של העסקה.
כשמשלבים ייעוץ משכנתאות עם ראייה שמאית והנדסית של הנכס, התמונה הופכת לברורה:
השמאי מעריך את שווי השוק האמיתי של הדירה (כולל פוטנציאל השבחה, תוספות בנייה או זכויות עתידיות).
היועץ מצליב את שווי הנכס העדכני מול דוח היתרות כדי לחשב את יחס המימון (LTV) האמיתי שלכם – נתון שמאפשר לדרוש מהבנק ריביות נמוכות בהרבה בעת מיחזור או שינוי תנאים.
בשורה התחתונה
דוח יתרות משכנתא לסילוק הוא לא סתם טופס – הוא הכלי המרכזי שמעניק לכם שליטה על החוב הגדול ביותר של חייכם. אל תנחשו את המספרים ואל תסתמכו על תצוגה שטחית בנייד. הפיקו את הדוח המלא, בדקו אותו בצורה מקצועית, ותוודאו שכל שקל שאתם משלמים אכן משרת אתכם.
רוצים לדעת האם שווה לכם למחזר, לפרוע מסלול או לסגור הלוואות על בסיס דוח היתרות?
משרד רביב יזמות מעניק מעטפת מקצועית של שמאות מקרקעין, הנדסה וייעוץ משכנתאות בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם שמאי מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות נפוצות (FAQ)
איך מפיקים דוח יתרות לסילוק באפליקציה?
נכנסים לחשבון הבנק, עוברים לקטגוריית "משכנתאות", בוחרים באפשרות "מסמכים ואישורים" או "הפקת דוחות", ולוחצים על "דוח יתרות לסילוק / מיחזור". המסמך יופק כקובץ PDF להורדה.
האם הפקת דוח יתרות משכנתא עולה כסף?
לא. על פי הוראות המפקח על הבנקים, הבנקים מחויבים לאפשר הפקת דוח יתרות מפורט ללא עלות באמצעות האזור האישי באתר או באפליקציה.
האם דוח לסילוק מחייב אותי לפרוע את המשכנתא בפועל?
ממש לא. הפקת הדוח היא פעולת מידע בלבד (Check-up פיננסי). הבנק אינו מבצע שום שינוי בהלוואה שלכם עד שלא תגישו בקשת ביצוע חתומה ומאושרת.
מה ההבדל בין דוח יתרות רגיל לדוח יתרות לצורך סילוק?
דוח יתרות רגיל מציג את מצב החוב השוטף לפי לוח הסילוקין. דוח יתרות לסילוק מחשב במדויק כמה כסף תצטרכו להעביר לבנק ביום מסוים כדי לסגור את ההלוואה או למחזר אותה, כולל כל עמלות הפירעון המוקדם והפרשי הריבית וההצמדה.
מדוע יש הבדל בין היתרה באפליקציה לבין היתרה בדוח הסילוק?
האפליקציה מציגה לרוב את יתרת הקרן הנקובה. דוח הסילוק משקלל פנימה רכיבים נוספים: הפרשי הצמדה למדד שנצברו, ריבית שחלפה מיום התשלום האחרון, ועמלות פירעון מוקדם במידה וקיימות.


Comments