

איפה למצוא יועץ משכנתאות מומלץ ולקבל תנאים אופטימליים

פורסם ע"י רביב זדה ב: 17/09/2026 | עודכן לאחרונה ב: 17/09/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין
שעה עשר בלילה. מסך הנייד פתוח על פוסט בפייסבוק שבו מישהי ממליצה בחום על "יועץ משכנתאות תותח", לצידו מודעה ממומנת שמבטיחה "את הריבית הנמוכה בישראל", ובמקביל הודעת וואטסאפ משכן עם טלפון של יועץ אחר.
כולם מבטיחים להשיג לכם את התנאים הטובים ביותר, כולם מדברים בביטחון.
אבל השאלה האמיתית שמטרידה כל רוכש דירה היא לא מי יודע לשווק את עצמו יפה, אלא מי באמת ייכנס לעובי הקורה, יילחם על כל עשירית האחוז מול הבנקים, ולא ייעלם ברגע ששכר הטרחה ישולם.
ההבדל בין יועץ סביר ליועץ מצוין אינו נמדד בחיוכים בפגישה הראשונה. הוא נמדד בדיוק של התמהיל, בריבית הסופית שנחתמת, ובעשרות (ולעיתים מאות) אלפי שקלים שיישארו בכיס שלכם לאורך 20 ו-30 השנים הבאות.
איפה למצוא יועץ משכנתאות מומלץ ולקבל תנאים אופטימליים
מה באמת ההבדל בין יועץ משכנתאות עצמאי לפקיד הבנק?
לפני שמחפשים "איפה למצוא", קריטי להבין את מהות התפקיד.
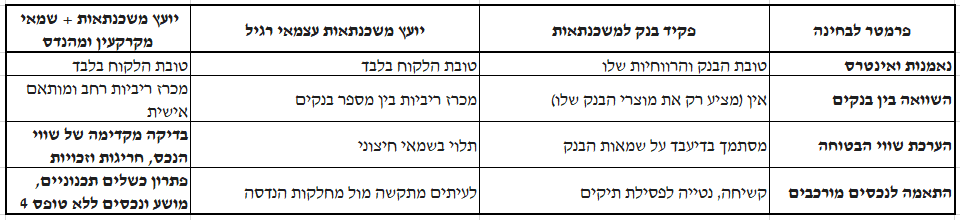
פקיד הבנק, מוכשר ונחמד ככל שיהיה, הוא עובד של הבנק. האינטרס המובנה שלו הוא למכור לכם את מוצרי האשראי שמניבים לבנק את הרווח הגבוה ביותר, והוא לעולם לא יציע לכם לבדוק אם בנק מתחרה מעבר לכביש מעניק ריבית טובה בהרבה.
יועץ משכנתאות עצמאי ובלתי תלוי:
עובד בלעדית עבורכם ומחויב רק לטובתכם הכלכלית.
מתכנן תמהיל אישי המותאם ליכולת ההחזר החודשית, לרמת הסיכון ולתוכניות המשפחתיות העתידיות שלכם.
מנהל מכרז ריביות אגרסיבי בין מספר בנקים במקביל.
מלווה את ההליך הבירוקרטי מול השמאים, הטאבו וחברות הביטוח.
איפה למצוא יועץ משכנתאות מומלץ ולקבל תנאים אופטימליים
איך בודקים מקצועיות ואמינות? 4 פרמטרים שחובה לבחון
כדי לסנן את הרעש ולבחור באיש מקצוע ראוי, בדקו את ארבעת המדדים הבאים:
1. חברות בהתאחדות יועצי המשכנתאות והכשרה מוכרת
בדקו האם היועץ חבר רשמי בהתאחדות יועצי המשכנתאות בישראל. חברות זו מחייבת עמידה במבחני ידע מקצועיים, מחויבות לקוד אתי קפדני, ביטוח אחריות מקצועית והתעדכנות שוטפת בכל שינויי הרגולציה (כגון הוראה 329 של בנק ישראל).
2. היתרון המשולב: יועץ שמבין בשמאות מקרקעין ובהנדסה
זהו הערך המוסף הגדול ביותר שרוכש נכס יכול לקבל. יועץ משכנתאות שהוא גם שמאי מקרקעין מוסמך בעל רקע הנדסי ותואר שני במנהל עסקים רואה את העסקה ב-360 מעלות:
מניעת פערי שמאות (LTV): שמאי מבין מראש כיצד שומת הבנק תעריך את שווי הנכס, מזהה חריגות בנייה או בעיות רישום, ומונע מצב שבו הבנק חותך את אחוז המימון רגע לפני חתימת החוזה.
תיקים מורכבים: הבנה מעמיקה בפירוק שיתוף, הערכת נזקי רכוש מול חברות ביטוח, ונכסים בהליכי בנייה או תמ"א.
3. שקיפות מלאה במבנה שכר הטרחה
אל תבחרו יועץ רק לפי "ההצעה הזולה ביותר". שכר טרחה נמוך באופן מחשיד מעיד לרוב על עבודה תעשייתית שבלונית, ללא מכרז ריביות אמיתי וללא ליווי מותאם. יועץ שגובה שכר טרחה הוגן ומלווה אתכם פיזית לבנק חוסך לכם בפועל פי כמה וכמה משכר טרחתו.
4. ליווי לאורך זמן: מה קורה אחרי החתימה?
משכנתא אינה מסמך שחותמים עליו ושוכחים ממנו ל-30 שנה. שינויי ריבית במשק, אינפלציה ושינויים בהכנסה המשפחתית מחייבים בדיקה תקופתית. יועץ איכותי מבצע בקרת כדאיות תקופתית ובוחן הזדמנויות למיחזור משכנתא ברגע שהתנאים בשוק משתנים לטובתכם.
השוואה: פקיד הבנק מול יועץ משכנתאות עצמאי בעל ראייה שמאית
מענה לאוכלוסיות מיוחדות ותיקים מורכבים
הגיל השלישי (משכנתא הפוכה): פנסיונרים בגילאי 60 ומעלה השוקלים פתרונות כדוגמת משכנתא הפוכה הראל או משכנתא פנסיונית בנקאית, חייבים ליווי בלתי תלוי. יועץ מנוסה יידע לחשב את אפקט הריבית דריבית, לוודא קיומו של סעיף אי-שיבוב (Non-Recourse), ולהגן על ירושת הילדים תוך משיכה מדודה של ההון הנחוץ.
נכסים ללא טאבו / זכויות מורכבות: רכישת דירה שרשומה בחברה משכנת, מנהל מקרקעי ישראל או נכס במושע, דורשת בדיקה שמאית ומשפטית קפדנית כדי להבטיח שהבנק יסכים להעמיד משכנתא.
בעלי היסטוריית אשראי בעייתית (BDI שלילי): לווים שחוו קשיים בעבר זקוקים לבניית אסטרטגיה חיתומית מיוחדת, הגשת בקשות מנומקות למחלקות סיכונים, ואיחוד הלוואות חכם התואם את מגבלות בנק ישראל (הוראה 329).
הטעות הנפוצה ביותר: לקבל את הצעת הבנק כגזירת גורל
הטעות הגדולה ביותר של רוכשים היא לגשת לבנק שבו מתנהל חשבון העו"ש שלהם, לקבל הצעה ראשונית, ולהניח ש"זה מה יש".
בנק אינו גוף פילנתרופי; ההצעה הראשונית כמעט תמיד מתומחרת עם מרווחי רווח גבוהים במיוחד. כאשר מתבצע מכרז ריביות מקצועי ומגובה בדוחות פיננסיים ושמאיים מדויקים, הבנקים מתחרים על התיק שלכם – והתנאים משתפרים דרמטית.
בשורה התחתונה
בחירת יועץ משכנתאות אינה הימור על פרסומת נוצצת ברשת. זוהי החלטה פיננסית הדורשת בדיקה שיטתית של הסמכה, ניסיון מעשי, שקיפות בעלויות, והבנה רחבה של שוק הנדל"ן, ההנדסה והשמאות.
עומדים לפני רכישת דירה, מיחזור משכנתא או צריכים פתרון לתיק מורכב?
משרד רביב יזמות מעניק מעטפת מקצועית של שמאות מקרקעין, הנדסה וייעוץ משכנתאות בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם שמאי מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות נפוצות (FAQ)
מה ההבדל בין יועץ משכנתאות עצמאי לבין פקיד בנק?
יועץ עצמאי פועל אך ורק לטובתכם, מתכנן תמהיל אישי ומנהל מכרז תחרותי בין כלל הבנקים. פקיד הבנק הוא נציג מכירות של הבנק שבו הוא מועסק, ומטרתו למכור את מסלולי הבנק שלו בתנאים הרווחיים ביותר עבורו.
כיצד מוודאים שיועץ המשכנתאות אמין ומקצועי?
ודאו שהיועץ חבר רשמי בהתאחדות יועצי המשכנתאות בישראל, פועל תחת ביטוח אחריות מקצועית, ומחזיק בהשכלה רלוונטית במוסד מוכר. רקע נוסף בשמאות מקרקעין מוסמכת מהווה יתרון מכריע המונע תקלות במימון הנכס.
כמה עולה ייעוץ משכנתאות ואיך נכון להתייחס למחיר?
שכר הטרחה נע לרוב בין 8,000 ל-15,000 ש"ח למשכנתא רגילה (ועד 20,000–25,000 ש"ח בתיקים מורכבים כגון איחוד הלוואות או בנייה עצמית). אין לבחור לפי המחיר הזול ביותר – חיסכון של רבע אחוז בריבית ומניעת טעויות שמאות חוסכים עשרות אלפי שקלים לאורך השנים, הרבה מעבר לעלות הליווי.
מדוע חשוב שיועץ המשכנתאות יבין גם בשמאות מקרקעין ובהנדסה?
מפני שאחוז המימון שהבנק מאשר נגזר ישירות מהערכת השמאי ולא רק ממחיר החוזה. שמאי מקרקעין בעל רקע הנדסי יודע לזהות מראש חריגות בנייה, ליקויים הנדסיים או זכויות לא מנוצלות, ומונע מצב שבו שומת הבנק תפגע במימון שלכם.
האם יועץ מלווה גם לאחר חתימת המשכנתא בבנק?
יועץ מקצועי מעניק מעקב תקופתי גם לאורך השנים. בדיקה שנתית של תנאי המשכנתא מול השינויים בריבית בנק ישראל מאפשרת לזהות חלונות הזדמנות למיחזור משכנתא ולחיסכון כספי ניכר.
כמה עולה ייעוץ משכנתאות וכיצד צריך לחשוב על המחיר?
שכר טרחה בדרך כלל כולל אחוז מגובה ההלוואה, סכום קבוע, או שילוב. אל תבחרו רק לפי המחיר הזול ביותר - יועץ המלווה אתכם בשלמותו, כולל בדיקת מסמכים וייצוג מול הבנק, עשוי לחסוך לכם הרבה יותר דרך ריבית נמוכה יותר.
מה קורה עם המשכנתא אחרי החתימה?
משכנתא דורשת בדיקות תקופתיות לאורך השנים, במיוחד בנושא מיחזור בתנאים טובים יותר. יועץ טוב ממשיך ללוות אתכם גם לאחר החתימה, בדומה לבדיקה תקופתית אצל רופא - לא כדאי לחכות לבעיה כדי להתייעץ.
איך בוחרים יועץ שמבין גם בשמאות ובנדל"ן?
יועץ שמשלב הכשרה בייעוץ משכנתאות, שמאות מקרקעין ורכוש, עם רקע הנדסי או בניהול עסקים, יכול לראות את העסקה מכל הזוויות - מהערכת שווי דיוקית ועד להשלכות על אחוז המימון שהבנק יאשר. שילוב כזה עוזר למנוע טעויות יקרות.
האם יש פתרונות משכנתא למי שיש דוח אשראי שלילי?
יועץ מנוסה יודע להציע מסלולים אפשריים גם למי שחושש שאינו זכאי. בחלק מהמקרים אפשר לבדוק משכנתא ללא טאבו בנכסים לא רשומים, אך זה דורש בדיקה משפטית ושמאית מדוקדקת לפני ההתקדמות.


Comments