

למה לעולם לא נבנה לכם תמהיל משכנתא שמבוסס רק על מסלולים זולים ברגע?

פורסם ע"י רביב זדה ב: 14/09/2026 | עודכן לאחרונה ב: 14/09/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין

"תן לי רק את המסלול עם הריבית הכי נמוכה שיש לבנק להציע כרגע" – זו הבקשה הראשונה של רוב הלווים שנכנסים אליי למשרד.
ההיגיון שלהם מובן: מציגים להם שורה תחתונה מפתה בהחזר של החודש הראשון, מחשבוני משכנתא באינטרנט מבטיחים ריביות רצפה, והפיתוי לחסוך 400 או 600 שקלים בחודש הקרוב גובר על הכל.
אלא שבמציאות הכלכלית בישראל, תמהיל שנבנה כולו סביב המסלולים הזולים ביותר ברגע החתימה הוא פצצת זמן תזרימית.
יועצים וגופים מסוימים מתהדרים ב"משכנתאות מנצחות בריביות אפסיות", אך בפועל דוחסים את כל התיק למסלולים תנודתיים וצמודי מדד. הנה הסיבות שבגללן אנחנו מסרבים לקחת את הסיכון הזה על הגב של הלקוחות שלנו.
למה לעולם לא נבנה לכם תמהיל משכנתא שמבוסס רק על מסלולים זולים ברגע?
1. אשליית הריבית הנומינלית: מה שנראה זול היום – מזנק מחר
המסלולים המשתנים (כמו מסלול הפריים או מסלולי משתנה כל שנתיים וחצי/חמש) מציעים לעיתים קרובות ריבית פתיחה נמוכה וקוסמת בהשוואה למסלולים הקבועים.
אבל ריבית משתנה היא רחוב דו-סטרי:
תלות ישירה בבנק ישראל: מספיקות שתי החלטות ריבית רצופות כלפי מעלה כדי למחוק את כל ה"חיסכון" של המסלול הזול ולהקפיץ את ההחזר החודשי במאות שקלים.
מכת שינוי העוגן (תחנות יציאה): במסלולים המשתנים כל שנתיים או כל 5 שנים, הלווה עלול לפגוש בעוד חמש שנים שוק ריביות שונה לחלוטין. אם העוגן יזנק, ההחזר החודשי יקפוץ במכה אחת ברמה שהתקציב המשפחתי לא יוכל להכיל.
2. מנגנון ההצמדה למדד: הקרן שלא מפסיקה לגדול
המלכודת הכואבת ביותר במשכנתאות "זולות" היא המסלולים צמודי המדד. הריבית עליהם נראית אפסית, אך הקרן צמודה למדד המחירים לצרכן.
משפחות משלמות 5, 7 ואפילו 10 שנים ברציפות, פותחות את דוח המשכנתא השנתי מהבנק, ומגלות מחזה מקומם: הן שילמו מאות אלפי שקלים – ויתרת הקרן של החוב בבנק גבוהה יותר מהסכום המקורי שלקחו.
כאשר האינפלציה עולה, המדד מייקר ישירות את יתרת החוב שלכם, ובחודש הבא הריבית מחושבת על סכום קרן גבוה יותר. זהו מנגנון של ריבית דריבית שטורף את ההון המשפחתי בשקט.
3. חסימה רגולטורית: היערכות להוראה 329
הבנקים כפופים להנחיות בנק ישראל, בדגש על הוראה 329 (שמועד יישומה המלא והקשיח במערכות הבנקים נקבע ל-1 באוקטובר 2026, 01/10/2026).
ההוראה מחייבת:
לפחות שליש מסך המשכנתה בריבית קבועה (צמודה או לא צמודה).
עמידה בתקרת יחס החזר (PTI) קשיחה של מקסימום 40% מההכנסה הפנויה, כאשר כל ההתחייבויות נסכמות יחד במונה.
המשמעות בשטח:
לווה שלוקח תמהיל "זול ונזיל" שמביא אותו כבר היום לקצה גבול יחס ההחזר, יגלה שברגע שהריבית תעלה וההחזר יקפוץ – הבנק יחסום אותו מביצוע מחזור משכנתא, הרחבת הלוואה לשיפוץ או איחוד הלוואות, מכיוון שהוא יחרוג מתקרת ה-PTI המותרת לפי הכללים החדשים.
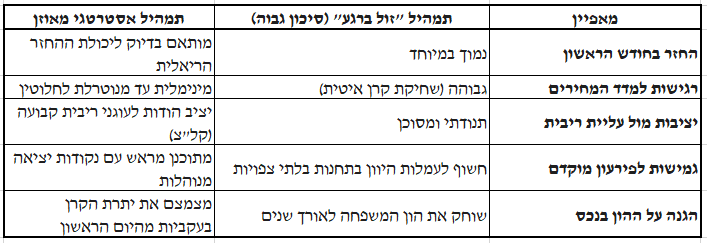
4. השוואה: תמהיל "מפתה ברגע" מול תמהיל מאוזן ואחראי
5. האלטרנטיבה המקצועית: איך בונים תמהיל נכון?
תכנון משכנתא אמיתי הוא שילוב של הנדסה פיננסית, שמאות מקרקעין והבנת מחזור חיי המשפחה:
עוגן ריבית קבועה לא צמודה (קל"צ): מעניק ביטחון מלא ושקט נפשי. אתם יודעים בדיוק מהו ההחזר על החלק הזה עד השקל האחרון, ללא הפתעות מדד וללא זינוקי ריבית.
שילוב מסלול פריים מבוקר: ניצול רכיב הפריים לטובת גמישות וסילוק מהיר של כספים עתידיים (קרנות השתלמות, בונוסים) ללא קנסות פירעון מוקדם.
התאמה לשווי ולפוטנציאל הנכס: ניתוח שמאִי מקדים של הנכס מוודא שאין פערים בין מחיר החוזה לשומה, ומונע מהבנק לחתוך את אחוזי המימון ולדחוף אתכם להלוואות השלמה יקרות.
בשורה התחתונה
משכנתא לא לוקחים לחודש אחד – לוקחים אותה ל-20 עד 30 שנה. מי שמחפש רק את הריבית הכי זולה ברגע החתימה, עלול לגלות שקנה את ההלוואה היקרה ביותר בחייו. תמהיל מקצועי נמדד ביכולת שלו להגן על הבית שלכם בכל תרחיש שוק.
עומדים לפני רכישת דירה או מחזור משכנתא ורוצים לבנות תמהיל יציב, אחראי ומותאם אישית?
משרד רביב יזמות מעניק מעטפת מקצועית של שמאות מקרקעין, ייעוץ משכנתאות וניהול אשראי בפריסה ארצית.
איך להסביר לבן/בת הזוג למה לא לוקחים את ההצעה "הכי זולה" של הבנק לחודש הראשון?
הודעה להעתקה ושליחה בוואטסאפ:
"ישבתי על ההצעה שקיבלנו מהבנק: התשלום החודשי שהם מציגים נראה נמוך ומושך, אבל הוא בנוי כמעט כולו על מסלולים משתנים וצמודי מדד. המשמעות היא שבכל עליית ריבית או עלייה במדד המחירים לצרכן, ההחזר החודשי יזנק במאות שקלים, וקרן החוב תמשיך לתפוח במקום לרדת.
אנחנו לא קונים מוצר לשנה אחת אלא התחייבות ל-20–30 שנה. תוספת קטנה בריבית הקבועה עכשיו היא ביטוח מפני קריסה תזרימית של המשפחה שלנו בעתיד. עדיף לשלם קצת יותר על יציבות ולהגן על עצמנו מחוסר ודאות."
המידע במאמר זה כללי ואינו מהווה ייעוץ פיננסי אישי, ומומלץ להתייעץ עם יועץ משכנתאות מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
למה לעולם לא נבנה לכם תמהיל משכנתא שמבוסס רק על מסלולים זולים ברגע?
קריאה נוספת
• איזה מסלול משכנתא כדאי לי לבחור היום ומי יעזור לי להחליט
• משכנתא לשיפוצים כפתרון לסגירת הלוואות - מדריך מעשי
• איך נקבעת הריבית על המשכנתא? - חצי אחוז שיעלה לכם מאות אלפי שקלים
מהאתר שלנו:
שאלות נפוצות (FAQ)
למה לא לקחת את כל המשכנתא במסלולים המשתנים אם הריבית שם זולה יותר?
מכיוון שהמסלולים המשתנים חושפים אתכם באופן ישיר לכל תנודה בריבית במשק. זינוק של אחוז או שניים בריבית מקפיץ את ההחזר החודשי במאות ואלפי שקלים, ומסכן את היציבות הכלכלית של התא המשפחתי.
מה עדיף: ריבית קבועה צמודה למדד או קבועה לא צמודה (קל"צ)?
במסלול קבוע צמוד למדד, הריבית המוצהרת נמוכה יותר אך הקרן צמודה לאינפלציה ועולה בהתאם. במסלול קל"צ (קבועה לא צמודה), הריבית מעט גבוהה יותר אך ההחזר והקרן נעולים לחלוטין – מה שמונע שחיקה של ההון העצמי לאורך השנים. יש להבין את התמונה המלאה והתוכנית לשנים הבאות ועל פיהן לקבוע מה הכי נכון לכם.
איך עדכון הוראה 329 משפיע על בחירת מסלולי המשכנתא?
ההוראה, שמועד יישומה המלא בבנקים נקבע ל-1 באוקטובר 2026, מחייבת לפחות שליש מההלוואה בריבית קבועה ומקשיחה את חישוב יחס ההחזר (תקרת 40% PTI). תמהיל שאינו מתוכנן מראש בהתאם למגבלות אלו יחסום בעתיד כל אפשרות למחזור או לגיוס אשראי נוסף על הנכס.


Comments