

מה זה אשראי מתגלגל והאם כדאי להשתמש בו? מלכודת התשלום המינימלי שחונקת את התזרים

פורסם ע"י רביב זדה ב: 24/09/2026 | עודכן לאחרונה ב: 24/09/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין
יש רגע מסוים בכל חודש שבו נפתח קובץ החיוב מחברת כרטיסי האשראי. עבור מי שנמצא בחודש לחוץ, העין קופצת באופן כמעט אוטומטי לשורה אחת מפתה במיוחד: "התשלום המינימלי לחודש זה" או "סכום לחיוב לבחירתך".
במקום להיפרד מ-8,000 ש"ח בבת אחת, החברה מאפשרת לכם לשלם רק 800 ש"ח. זה מרגיש כמו אוויר לנשימה, כמעט כמו הקלה קסומה בעו"ש.
אך לא מעט פעמים, דווקא שם מתחילה ההידרדרות הפיננסית השקטה. השאלה "מה זה אשראי מתגלגל והאם כדאי לי להשתמש בו?" אינה שאלה טכנית – היא ההבדל בין פתרון תזרימי נקודתי לבין כניסה למערבולת חובות שקשה מאוד להיחלץ ממנה.
נוחות רגעית היא דבר אחד; חוב שממשיך לתפוח בחשאי בריבית נשך דו-ספרתית הוא כבר סיפור אחר לגמרי.
1. איך עובד מנגנון האשראי המתגלגל (Revolving Credit)?
אשראי מתגלגל הוא מנגנון שבו חברת כרטיסי האשראי מעמידה לכם מסגרת חוב גמישה. בסיום החודש, במקום לפרוע את מלוא סכום העסקאות שביצעתם (כפי שקורה בכרטיס אשראי רגיל), ניתנת לכם האפשרות לשלם רק חלק מהסכום: תשלום מינימלי שהוגדר מראש או סכום חודשי קבוע.
מה קורה עם יתרת הסכום שלא שילמתם?
היא אינה נמחקת – היא "מתגלגלת" לחודש הבא.
על היתרה הזו חברת האשראי מחילה ריבית חודשית גבוהה במיוחד.
בחודש הבא, כל קנייה חדשה שתבצעו תתווסף ליתרה הישנה, יחד עם הריבית שנצברה.
הבעיה המתמטית של התשלום המינימלי
האשליה הגדולה ביותר היא המחשבה שאתם "מצמצמים את החוב". בפועל, התשלום המינימלי שהחברה קובעת מיועד בראש ובראשונה לכסות את מרכיב הריבית והעמלות. רק שקלים בודדים מופנים לטובת הקטנת קרן ההלוואה. התוצאה: אתם ממשיכים לשלם מדי חודש בחודשו, אך סך החוב שלכם כמעט ואינו קטן.
מה זה אשראי מתגלגל והאם כדאי להשתמש בו
2. למה זה כל כך מפתה – והיכן המלכודת?
חברות האשראי משווקות את האשראי המתגלגל תחת שמות נוצצים של "גמישות פיננסית", "שליטה בתקציב" או "כרטיס שמתאים לקצב שלך". הפיתוי מובן לחלוטין: כשיש חודש עמוס בהוצאות – תיקון פתאומי ברכב, טיפול רפואי דחוף, או מעבר דירה – הנטייה הטבעית היא לחפש חמצן מיידי לתזרים בעו"ש מבלי להיכנס למסגרת המינוס בבנק.
אבל כאן חובה לעצור ולהבדיל בין שתי שאלות:
האם קניתם לעצמכם זמן?
או שרק דחיתם את הכאב במחיר יקר בהרבה?
אם יש לכם מקור כספי ודאי ומוגדר שנכנס בעוד 30–60 יום ויסגור את כל היתרה – מדובר בגשר תזרימי קצר. אך אם אין לכם תאריך יעד ברור לפירעון, אתם למעשה מפעילים מנגנון של ריבית דריבית שעובד נגדכם במלוא העוצמה. זה שקול לחבישת שן רקובה בתחבושת: הכאב אולי מתעמעם לשבוע, אבל הדלקת מתחת הולכת ומחמירה.
מה זה אשראי מתגלגל והאם כדאי להשתמש בו
3. מתי אשראי מתגלגל יכול להוות פתרון סביר (ומתי הוא אסון פיננסי)?
המצבים שבהם מדובר בכלי לגיטימי (באופן חריג):
כשל תזרימי קצר עם תאריך סגירה ידוע מראש: למשל, עצמאי שממתין לשוטף פלוס 60 מלקוח בטוח, או שכיר שיודע שבעוד חודש נכנסת הבראה/בונוס שנתי שיכסו את היתרה במלואה.
אלטרנטיבה לפעולות קיצון: עדיף לגלגל חוב קטן ומדוד למשך חודש אחד בלבד מאשר שצ'ק יחזור בחשבון הבנק, הוראת קבע תסורב, או שתחרגו ממסגרת האשראי המאושרת.
מתי חובה להתרחק מאשראי מתגלגל?
שימוש רציף של יותר מחודשיים ברציפות: אם החוב מתגלגל חודש אחרי חודש, זה כבר לא גשר תזרימי – זהו אורח חיים שמייצר בור כלכלי.
המשך ביצוע רכישות שוטפות באותו כרטיס: אם אתם קונים בסופרמרקט ומתדלקים בדלק על כרטיס שנושא יתרת חוב מתגלגלת, אתם למעשה משלמים ריבית דו-ספרתית על האוכל והדלק שלכם.
קיומם של חובות מקבילים: אם יש לכם במקביל מינוס בעו"ש, הלוואה בנקאית והלוואה לרכב – גלגול החוב בכרטיס הוא סימפטום של חוסר איזון תזרימי כולל, שדורש טיפול שורש ולא עוד הלוואה יקרה.
4. ההשפעה הנסתרת על דירוג האשראי שלכם (BDI)
רבים אינם מודעים לכך שניצול מתמשך של אשראי מתגלגל משפיע ישירות על דוח נתוני האשראי שלכם בבנק ישראל.
המערכת הבנקאית בוחנת מדד שנקרא שיעור ניצול מסגרת האשראי (Credit Utilization). כאשר אתם מנצלים 90%–100% ממסגרת האשראי בכרטיס ומגלגלים את היתרה מחודש לחודש, האלגוריתם מזהה התנהלות בסיכון גבוה.
ההשלכות יורגשו בעוצמה בדיוק ברגעים הקריטיים:
דירוג האשראי האישי שלכם ייפגע.
כשתבקשו משכנתא לרכישת דירה או הלוואה עסקית, הבנק יזהה מצוקת נזילות ועלול לדחות את הבקשה או להעלות את הריביות שתקבלו.
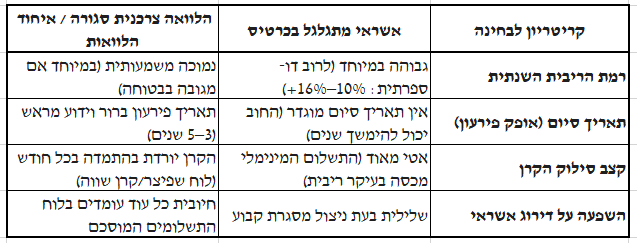
השוואה: אשראי מתגלגל מול הלוואה בנקאית מסודרת
5. אילו חלופות חכמות עומדות לרשותכם?
אם הבנתם שהאשראי המתגלגל מסוכן עבורכם אך התזרים לוחץ, אלו הפתרונות המעשיים שיש לבחון:
הסדר תשלומים מול בית העסק: בעת הוצאה גדולה (טיפול שיניים, תיקון רכב, רהיטים), בקשו לחלק את התשלום בבית העסק עצמו (עדיף בתשלומי קרדיט ללא ריבית או פריסה ישירה), במקום לגלגל את החוב בריבית של חברת האשראי.
הלוואה סגורה לטווח קצר: אם מדובר בחוב שייקח חצי שנה לסגור, פנו לבנק או לקרן השתלמות וקחו הלוואה מוגדרת. הריבית תהיה נמוכה משמעותית, וחשוב מכך – יהיה תאריך סיום קשיח.
איחוד הלוואות וארגון מחדש של ההתחייבויות: כאשר הצטברו מספר כרטיסים מתגלגלים יחד עם מינוס בבנק והלוואות קטנות, הפתרון הנכון אינו לכבות שריפות נקודתיות. המהלך הנדרש הוא איחוד כלל ההתחייבויות להלוואה אחת מסודרת בעלת החזר חודשי מותאם. לבעלי נכסים, ניתן לעיתים לבצע מהלך של מיחזור משכנתא לטובת סגירת הלוואות קצרות וייצוב מלא של התא המשפחתי.
בשורה התחתונה
אשראי מתגלגל אינו מתנה מחברת האשראי ואינו כסף פנוי. זהו קו אשראי יקר במיוחד, שטוב כגשר חירום קצר של שבועות בודדים – ומסוכן מאוד כהרגל חודשי.
לפני שאתם בוחרים בשורת ה"חיוב המינימלי", בדקו היטב מהי הריבית האפקטיבית שאתם משלמים, מתי בדיוק החוב הזה ייסגר, ואיזו חלופה פיננסית תעניק לכם שקט אמיתי במקום פלסטר זמני.
מרגישים שעומס ההלוואות וכרטיסי האשראי חונק את התזרים החודשי?
משרד רביב יזמות מסייע למשפחות ולבעלי נכסים למפות את התחייבויות האשראי, לבנות תוכנית הבראה
תזרימית, ולבחון פתרונות של איחוד הלוואות ומיחזור משכנתאות בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם יועץ מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות נפוצות (FAQ)
מה זה אשראי מתגלגל בכרטיס אשראי?
אשראי מתגלגל הוא מסלול שבו הלווה אינו פורע את כל סכום הרכישות שביצע בחודש מסוים, אלא בוחר בסכום חודשי קבוע או תשלום מינימלי. יתרת החוב שלא שולמה מועברת לחודש הבא וצוברת ריבית גבוהה במיוחד.
מה הסכנה בתשלום המינימלי בכרטיס האשראי?
הסכנה המרכזית היא שהתשלום המינימלי מופנה ברובו המכריע לתשלומי הריבית והעמלות, וכמעט שאינו מקטין את קרן החוב המקורית. כתוצאה מכך, החוב ממשיך להתגלגל, תופח בריבית דריבית, והלווה מתקשה להיחלץ ממנו.
מהי הריבית הנגבית על אשראי מתגלגל?
הריבית על אשראי מתגלגל בכרטיסי אשראי (במיוחד כרטיסים חוץ-בנקאיים) היא מהיקרות ביותר במשק, ונעה לרוב בין 10% ל-16% ואף למעלה מכך בריבית מתואמת שנתית, בהתאם לפרופיל הסיכון של הלקוח.
האם אשראי מתגלגל פוגע בדירוג האשראי (BDI)?
כן. שימוש קבוע באשראי מתגלגל וניצול של קרוב ל-100% ממסגרת הכרטיס מדווחים למאגר נתוני האשראי של בנק ישראל ומאותתים על מצוקת נזילות. הדבר מוביל להורדת דירוג האשראי האישי ומקשה על קבלת משכנתא או הלוואות בנקאיות בתנאים טובים בעתיד.
איך יוצאים ממלכודת של אשראי מתגלגל?
הצעד הראשון הוא להפסיק לבצע רכישות חדשות בכרטיס זה. לאחר מכן, יש לבדוק אפשרות ליטול הלוואה בנקאית מסודרת בריבית נמוכה יותר ובפריסה מוגדרת לסילוק מלא של יתרת הכרטיס, או לבחון מהלך של איחוד הלוואות כולל כדי לקבע החזר חודשי יציב וריאלי.

Comments