

משכנתא במסלול קבוע – למה התזמון ושחרור הכספים במנות קריטיים? - מאמר מס' 2 בסדרה

פורסם ע"י רביב זדה ב: 29/09/2026 | עודכן לאחרונה ב: 29/09/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין

מבוא: האשליה של המסלול הקבוע
אחת הבחירות הפופולריות בקרב לוקחי משכנתאות בישראל היא שילוב של מסלולים קבועים (קל"צ – קבועה לא-צמודה, או ק"צ – קבועה צמודה). הלווים מחפשים שקט נפשי וידיעה ברורה של גובה ההחזר. התפיסה הרווחת היא שברגע שנחתם האישור העקרוני או חוזה המשכנתא, כל תנאי הריבית נקבעו סופית ולא ישתנו לעולם.
אולם בעסקאות רבות, כמו רכישת דירה "על הנייר" מקבלן או פרויקטים של בנייה עצמית, המציאות מורכבת בהרבה. בעסקאות אלו כספי המשכנתא אינם מועברים בתשלום אחד במועד החתימה, אלא משוחררים ב"פעימות" (מנות) לאורך חודשים ואף שנים, בהתאם לקצב התקדמות הבנייה. מעטים מבינים כי שחרור מדורג זה טומן בחובו סיכון פיננסי משמעותי, שכן מנגנון קביעת הריבית במסלול הקבוע פועל בצורה שונה לחלוטין בכל מנה ומנה.
משכנתא במסלול קבוע – למה התזמון ושחרור הכספים במנות קריטיים
1. מלכודת השחרור במנות (Strategic Drawdown)
כאשר אתם חותמים על משכנתא במסלול קבוע שמשיכתה מפוצלת לפעימות, מתרחש תהליך מפוצל:
המרווח שלכם ננעל: המרווח שסיכמתם מול הבנק במועד החתימה נשאר קבוע ויחול על כל המנות העתידיות.
העוגן משתנה בכל מנה: העוגן שלפיו מתומחר המסלול הקבוע אינו ננעל ביום החתימה עבור כספים שטרם נמשכו. בכל פעם שאתם פונים לבנק לבקש שחרור מנה נוספת לקבלן, הבנק בודק מחדש את גובה העוגן באותו מועד ומעדכן את הריבית הקבועה של אותה מנה ספציפית בהתאם!
משמעות הדבר היא שאם עוגני השוק עלו בין מועד החתימה לבין מועד שחרור המנה השנייה או השלישית, הריבית הקבועה על הכספים החדשים שתמשכו תהיה גבוהה יותר מזו שתכננתם, וההחזר החודשי יזנק.
הטיפ המנצח: ניהול משיכות אסטרטגי
כדי להתגונן מפני המלכודת הזו, מומלץ ליישם אסטרטגיית משיכה מושכלת הנשענת על מעקב ותחזיות עוגנים (באמצעות כלי ה-Nowcast):
תחזית לירידת עוגנים: אם הנתונים בשוק מראים שהעוגן צפוי לרדת בחודש הבא, ההמלצה הכלכלית היא להמתין עם ביצוע המשיכה (במידה ולוח התשלומים החוזי מול הקבלן מאפשר זאת), וכך לתפוס עוגן נמוך יותר.
תחזית לעליית עוגנים: אם התחזית מזהה מגמת עלייה בריביות השוק, כדאי להקדים ולמשוך את הכסף באופן מיידי כדי "לכלוא" ולנעול את הריבית הנמוכה הקיימת היום, בטרם ייכנס העדכון הבנקאי לתוקף.
משכנתא במסלול קבוע – למה התזמון ושחרור הכספים במנות קריטיים
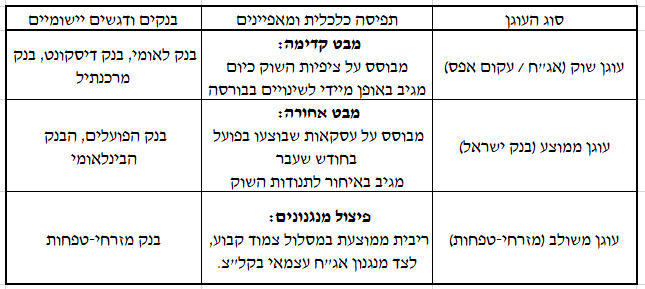
2. מבט קדימה מול מבט אחורה: סוגי עוגנים בבנקים
לא כל הבנקים בישראל מתמחרים את המסלולים הקבועים באותו אופן. המערכת הבנקאית נחלקת לשתי גישות עקרוניות בקביעת העוגן של מסלולי הקל"צ והק"צ:
עוגן שוק (אג"ח / עקום אפס) – מבט קדימה
גישה זו מבוססת על מחירי איגרות החוב הממשלתיות ועקום התשואות בבורסה. זהו עוגן ש"מביט קדימה" – הוא משקף את הציפיות של השוק לגבי האינפלציה, הריבית והצמיחה העתידית. המאפיין הבולט של עוגן שוק הוא תגובה מיידית: כל אירוע כלכלי, שינוי בריבית או תנודה במסחר משתקפים מיד בעוגן של הבנק.
בנקים מרכזיים הפועלים בשיטה זו: בנק לאומי, בנק דיסקונט ובנק מרכנתיל.
עוגן ממוצע (בנק ישראל) – מבט אחורה
גישה זו מתבססת על טבלאות הריבית הממוצעת שמפרסם בנק ישראל אחת לחודש. זהו עוגן ש"מביט אחורה" – הוא אינו מודד מה השוק צופה שיקרה מחר, אלא משקלל את ממוצע הריביות של עסקאות שבוצעו בפועל במערכת הבנקאית בחודש הקודם. המאפיין הבולט של עוגן זה הוא תגובה באיחור מובנה לשוק: שינויים בריביות הבורסה יחלחלו לעוגן זה רק כעבור שבועות.
בנקים מרכזיים הפועלים בשיטה זו: בנק הפועלים והבנק הבינלאומי.
עוגן משולב – המודל הייחודי של מזרחי-טפחות
בנק מזרחי-טפחות נוקט בשיטה מעורבת המפצלת בין מסלולי הריבית הקבועה:
עבור מסלול קבועה צמודה: הבנק משתמש בריבית הממוצעת של בנק ישראל (מבט אחורה).
עבור מסלול קבועה לא-צמודה (קל"צ): הבנק משתמש במנגנון חישוב אג"ח עצמאי המשקף את תשואות השוק.
3. החריגים של בנק דיסקונט בתמחור קל"צ
בבואכם לקבל הצעות מחיר, חשוב להכיר מוצרים ספציפיים שיוצרים פערים משמעותיים. דוגמה בולטת לכך קיימת בבנק דיסקונט, המציע שני מוצרי קל"צ נפרדים:
"קל"צ מנה אחת": מוצר המיועד למשיכה מלאה ומיידית של כל כספי המסלול. מאחר שהבנק אינו נוטל סיכון של שינוי עוגנים עתידי על כספים שטרם נמשכו, תמחור המרווח במסלול זה הוא לרוב אטרקטיבי וזול יותר.
"קל"צ בחלקים": מוצר המותאם לעסקאות קבלן ולבנייה עצמית שבהן הכסף משתחרר בפעימות. מוצר זה מעניק גמישות משיכה, אך הבנק מתמחר בו מרווח יקר יותר כדי לגדר את חוסר הוודאות.
בדיקת האישור העקרוני בדיסקונט מחייבת אתכם לוודא איזה מוצר הוצע לכם בפועל, כדי שלא תגלו בעת שחרור המנות שהתמחור השתנה לרעתכם.
מתכננים לקחת משכנתא? רוצים לעשות את זה בצורה חכמה ומקצועית?
משרד רביב יזמות מעניק מעטפת מקצועית של שמאות מקרקעין, הנדסה וייעוץ משכנתאות בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם יועץ מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות ותשובות (FAQ)
מדוע הריבית הקבועה שלי עשויה להשתנות אם אני קונה דירה מקבלן?
תשובה: בעסקאות שבהן הכסף משוחרר במנות (פעימות), המרווח שסוכם מול הבנק ננעל במשיכה הראשונה, אך העוגן נקבע מחדש בכל משיכה בהתאם לתנאי השוק באותו יום. אם העוגן בשוק עלה, הריבית הקבועה של המנה החדשה תהיה גבוהה יותר מזו של המנה הקודמת.
מה היתרון והחיסרון של עוגן שמביט קדימה מול עוגן שמביט אחורה?
תשובה: עוגן שוק (מבט קדימה) מגיב מיד לשינויים בבורסה, מה שמאפשר ליהנות מהר מירידות ריבית, אך גם חושף לעליות מהירות. עוגן ממוצע (מבט אחורה) מגיב באיחור מובנה של חודש או יותר, ומאפשר לראות את כיוון השוק לפני שהבנק מעדכן את הריבית בפועל.
כיצד כדאי לתזמן משיכת כספים מקבלן לפי תחזית העוגנים?
תשובה: אם התחזית מצביעה על עלייה קרובה בעוגן, מומלץ להקדים את המשיכה כדי לנעול את הריבית הנמוכה הנוכחית. אם התחזית צופה ירידה של העוגן בחודש העוקב, מומלץ לעכב את המשיכה כדי לקבל ריבית קבועה נמוכה יותר.
מה ההבדל בין המוצרים של בנק דיסקונט במסלול קל"צ?
תשובה: בנק דיסקונט מציע "קל"צ מנה אחת" המחייב משיכה מלאה ומיידית של כל הסכום ומציע לרוב מרווח זול יותר, לעומת "קל"צ בחלקים" המאפשר משיכות גמישות בפעימות אך מתומחר במרווח יקר יותר.
כיצד מתמחר בנק מזרחי-טפחות את מסלולי הריבית הקבועה שלו?
תשובה: מזרחי-טפחות מפצל מנגנונים: מסלול צמוד קבוע מבוסס על הריבית הממוצעת של בנק ישראל, בעוד מסלול קל"צ מבוסס על מנגנון חישוב אג"ח עצמאי.
Comments