

חישוב החזר חודשי משכנתא: המספר שהבנק מציג מול מה שתשלמו בפועל

פורסם ע"י רביב זדה ב: 09/10/2026 | עודכן לאחרונה ב: 09/10/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין
קיים רגע מוכר מאוד בפגישה בבנק: יושבים מול פקיד המשכנתאות, מתבוננים בהצעה, ורואים שורה תחתונה עם מספר עגול שנראה סביר לחלוטין. ברגע הזה מתגנבת השאלה המכרעת: האם זה באמת ההחזר החודשי שנחיה איתו לאורך שנים, או רק מספר פתיחה יפה לפרוטוקול?
רוב הלווים בוחנים החזר משכנתה כפי שהם בודקים מחיר של מוצר על המדף – רואים תגית מחיר, ומניחים שזהו הסכום הקבוע לתשלום.
אלא שמשכנתה אינה מוצר צריכה סטטי. היא מערכת פיננסית דינמית הבנויה ממספר שכבות: קרן, ריבית, מנגנון עוגן, מרווח, הצמדה למדד, וסוג לוח הסילוקין. מי שמבין את המנגנון הזה לפני החתימה, מונע מעצמו זינוק פתאומי של אלפי שקלים בהחזר החודשי בעתיד.
חישוב החזר חודשי משכנתא
1. שלושת עמודי התווך של חישוב ההחזר החודשי
ההחזר החודשי הבסיסי נקבע על פי שלושה משתנים:
סכום הקרן: גובה ההלוואה המבוקש מול שווי הנכס (שיעור המימון - LTV).
שיעור הריבית השנתית: המחיר שהבנק גובה על הכסף, הנגזר ממרווחי הבנק ועלויות הגיוס.
תקופת הפריסה (בשנים): ככל שהתקופה ארוכה יותר, ההחזר החודשי יורד – אך סך הריבית המצטבר שתשלמו לאורך חיי ההלוואה מזנק במאות אלפי שקלים.
לוח שפיצר מול לוח קרן שווה: לאן הולך הכסף בכל חודש?
מרבית המשכנתאות בישראל נבנות לפי לוח שפיצר. בלוח זה, ההחזר החודשי הבסיסי (לפני שינויי ריבית והצמדות) נשאר קבוע, אך החלוקה הפנימית בתוכו משתנה:
בשנים הראשונות: רוב התשלום החודשי מופנה לכיסוי הריבית לבנק, ורק חלק קטן מכרסם בקרן.
בשנים המאוחרות: היחס מתהפך – חלק הארי של התשלום מקטין את הקרן, ורכיב הריבית מצטמצם.
בלוח קרן שווה, לעומת זאת, סכום הקרן נפרע בחלקים שווים מדי חודש. התוצאה: החזר חודשי התחלתי גבוה משמעותית מלוח שפיצר, אך תשלום שהולך ופוחת מדי חודש לאורך השנים, וחיסכון ניכר בסך הריבית הכוללת.
חישוב החזר חודשי משכנתא
2. למה שני לווים שלקחו מיליון ש"ח ישלמו החזר שונה לחלוטין?
שתי משפחות יכולות לקחת בדיוק את אותה הלוואה של מיליון ש"ח לתקופה של 25-30 שנה, ועדיין לשלם החזרים חודשיים שונים לחלוטין. הסיבה לכך טמונה בתמהיל המסלולים ובחשיפה למדד:
מסלול פריים (P): נטול הצמדה למדד, אך מגיב מידית לכל שינוי בריבית בנק ישראל. עליית ריבית מייקרת את התשלום החודשי כבר בחודש העוקב.
קבועה לא צמודה (קל"צ): מעניקה ודאות מוחלטת. ההחזר החודשי נעול עד השקל האחרון, אך הריבית ההתחלתית גבוהה יותר כדי לפצות את הבנק על נטילת הסיכון.
מסלולים צמודי מדד (קבועה או משתנה צמודה): מתחילים בריבית נקובה נמוכה, אך קרן ההלוואה מוצמדת למדד המחירים לצרכן.
⚠️ אפקט המספריים של מסלולים צמודי מדד - לווים רבים מתפתים לריבית ההתחלתית הנמוכה במסלול צמוד מדד. כאשר האינפלציה עולה, המדד מתווסף ישירות ליתרת הקרן. התוצאה היא שלמרות תשלומים חודשיים סדירים לאורך חמש שנים, יתרת החוב בשקלים לבנק עלולה לגדול במקום לקטון, וההחזר החודשי מזנק בעקביות.
3. סימולציית תרחישי קיצון: מה קורה כשהשוק זז?
מחשבוני משכנתה ברשת מציגים כמעט תמיד תמונת מצב סטטית לפי נתוני יום החישוב. ניתוח כלכלי-הנדסי מקצועי של תמהיל דורש הרצת מבחן לחץ (Stress Test) הבוחן כיצד יתנהג התשלום החודשי בתרחישי עליית ריבית ואינפלציה:
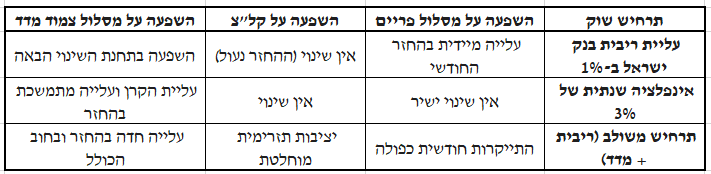
4. מעבר לתלוש השכר: התאמת ההחזר למבנה התא המשפחתי
הוראות בנק ישראל (הוראה 329) מגבילות את יחס ההחזר החודשי (PTI) לעד 40% מההכנסה הפנויה. עם זאת, התאמה אמיתית אינה נמדדת רק מול מחשב פקיד הבנק, אלא מול מציאות החיים:
שלב החיים והתרחבות המשפחה: האם צפויות הוצאות על מעונות יום וחינוך בשנים הקרובות?
הלוואות קצרות נלוות: עומס של הלוואות רכב וכרטיסי אשראי נוגס בתזרים ומחייב לעיתים מהלך של איחוד הלוואות מוקדם כדי לייצר מרחב מחיה.
הכנסות עתידיות משתנות: שילוב מסלולים בעלי נקודות יציאה נוחות (ללא עמלות פירעון מוקדם) עבור כספים הצפויים להשתחרר מקרנות השתלמות או בונוסים.
5. חישוב החזר בגיל השלישי: משכנתה פנסיונית ומשכנתה הפוכה
כאשר בוחנים משכנתה בגילאי 55-60 ומעלה, מודל ההחזר החודשי המסורתי אינו מתאים תמיד. הכנסות משק הבית לאחר פרישה עלולות להצטמצם, וחברות הביטוח מערימות קשיים בהנפקת ביטוח חיים.
במצבים אלו נבחנים מוצרי מימון כגון משכנתה פנסיונית או משכנתה הפוכה (כגון מסלולי הראל משכנתא הפוכה, משכנתא הפוכה הראל, או הראל משכנתא על בסיס נכס קיים).
במוצרים אלה, חישוב ההחזר שונה מהותית:
פטור מתשלום חודשי שוטף: הלווים אינם נדרשים להחזר חודשי של קרן וריבית (החזר של 0 ₪ לחודש).
צבירת חוב מבוקרת: הריבית מצטרפת לקרן החוב ונפרעת רק בעת מכירת הנכס או לאחר אריכות ימים.
הגנת אי-שיבוב (Non-Recourse): החוב מוגבל תמיד לשווי הנכס בלבד, ללא חשיפה כלכלית ליורשים.
בשורה התחתונה
חישוב החזר חודשי למשכנתה אינו מסתכם בבדיקה האם התשלום הראשון "נכנס למסגרת העו"ש". משכנתה נכונה מתוכננת כך שתישאר יציבה, מאוזנת וברת-קיימא גם כאשר סביבת הריבית משתנה וההוצאות המשפחתיות גדלות.
רוצים לוודא שהתמהיל שלכם מגן עליכם מתנודות ולא יחנוק אתכם בעוד שנתיים?
משרד רביב יזמות מציע ניתוח הנדסי-פיננסי מקיף, שמאות מקרקעין וייעוץ משכנתאות בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם יועץ מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות נפוצות (FAQ)
מהו ההבדל המרכזי בין לוח שפיצר ללוח קרן שווה?
בלוח שפיצר ההחזר החודשי הבסיסי קבוע (לפני שינויי ריבית ומדד), כאשר בתחילת הדרך משלמים בעיקר ריבית לבנק. בלוח קרן שווה סכום הקרן מחולק שווה בשווה לכל חודש, כך שההחזר החודשי מתחיל גבוה מאוד והולך ויורד לאורך השנים, תוך חיסכון בעלות הריבית הכוללת.
בכמה אחוזים מומלץ שהחזר המשכנתה יעמוד מתוך ההכנסה הפנויה?
בנק ישראל מתיר יחס החזר של עד 40% מההכנסה הפנויה. עם זאת, כלל האצבע הכלכלי הבריא ממליץ שההחזר לא יעלה על 25% עד 30% מההכנסה החודשית נטו, כדי לאפשר כרית ביטחון לשינויי ריבית, אינפלציה והוצאות בלתי צפויות.
מדוע מסלולים צמודי מדד עלולים לייקר את ההחזר החודשי?
מכיוון שהקרן מוצמדת לעליית מדד המחירים לצרכן. כאשר המדד עולה, יתרת החוב לבנק מתעדכנת כלפי מעלה, וחישוב ההחזר החודשי הבא מתבצע מתוך קרן גדולה יותר, מה שמוביל לעלייה רציפה של התשלומים.
האם מחשבון משכנתה באינטרנט כולל את עלויות הביטוחים?
לרוב לא. מחשבוני משכנתה מציגים את תשלום הקרן והריבית בלבד. לתשלום זה יש להוסיף מדי חודש עלויות של ביטוח מבנה וביטוח חיים למשכנתה, המסתכמות בעוד עשרות עד מאות שקלים בחודש בהתאם לגיל הלווים, מצבם הבריאותי ושווי המבנה.
כיצד מחושב ההחזר החודשי במסלול משכנתה הפוכה?
במשכנתה הפוכה סטנדרטית אין החזר חודשי שוטף. הלווה מקבל את הכסף כסכום חד-פעמי או בפעימות, והריבית נצברת ומתווספת לקרן ההלוואה. סילוק החוב מתבצע במלואו רק במועד מכירת הנכס או לאחר אריכות ימים.
Comments