

איזה מסלול משכנתא כדאי לי לבחור היום ואיזה יועץ יוכל לעזור לי להחליט?

פורסם ע"י רביב זדה ב: 05/10/2026 | עודכן לאחרונה ב: 05/10/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין
יש רגע מוכר מאוד בפגישה מול הבנק: שלוש הצעות שונות מונחות על השולחן, ובמקום לקבל בהירות – מביטים בערימת מספרים מבלבלת. פריים, קל"צ, משתנה, צמודה, מדד, שפיצר.
רוב המשפחות עוצרות בשלב הזה ושואלות את עצמן בחשש:
איזה מסלול משכנתא באמת כדאי לבחור היום, ואיך מוצאים יועץ משכנתאות שיוכל לעשות סדר ולקבל החלטה שקולה?
זו אינה שאלה אקדמית. זו החלטה שתלווה אתכם ב-20 עד 30 השנים הבאות, ותקבע האם תיהנו משקט כלכלי או שתתעוררו מדי כמה חודשים עם תשלום חודשי שיוצא משליטה. משכנתא היא קצת כמו בריאות או טיפול שיניים: עדיף לבצע בדיקה מעמיקה ויסודית מראש, לפני שהכאב והעומס התזרימי מנהלים את התקציב של הבית.
1. המיפוי המקדים: למה ההחזר החודשי הוא רק חצי מהתמונה?
הטעות הנפוצה ביותר היא לבחור תמהיל משכנתא לפי שורת ההחזר החודשי הראשוני. מחשבון משכנתא מקוון מציג תמונה סטטית, אך הוא אינו יודע לשאול את השאלות החשובות של החיים:
האם צפוי שינוי בהכנסות של המשפחה בשנים הקרובות?
האם מתוכננת כניסה של סכום חד-פעמי (קרן השתלמות, בונוס, עזרה מההורים)?
כמה שנים אתם מתכננים להישאר בדירה – האם מדובר בבית לחיים או בדירת מעבר שתימכר תוך 5–7 שנים?
מה מערכות הבנק אינן רואות?
הבנק רואה מספרים יבשים: תלושי שכר, דפי עו"ש וציון אשראי. הוא אינו מביא בחשבון מעבר מתוכנן לעבודה חדשה, הרחבת המשפחה ותשלום לגנים פרטיים, או הלוואות קטנות שמעיקות על מסגרות האשראי.
מי שבוחר תמהיל אך ורק לפי "אישור עקרוני" של הבנק, עלול לגלות שההחזר נראה סביר על הנייר – אך הופך למעמסה כבדה במציאות. תכנון פיננסי אחראי בוחן את המשכנתא תחת מספר תרחישים ולא רק בתרחיש אופטימי אחד.
איזה מסלול משכנתא כדאי לי לבחור היום ואיזה יועץ יוכל לעזור לי להחליט
2. מורה נבוכים: המסלולים המרכזיים ורמת הסיכון שלהם
כדי לבנות תמהיל נכון, חייבים להבין את מנגנון הפעולה של כל מסלול:
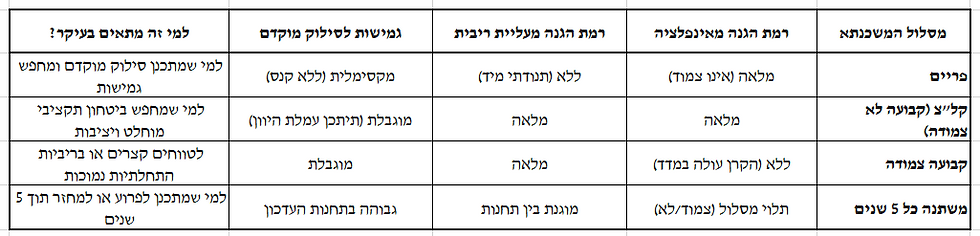
פריים (P): ריבית הנגזרת ישירות מריבית בנק ישראל בתוספת/הפחתת מרווח קבוע.
יתרון: גמישות מלאה ופירעון מוקדם בכל עת ללא עמלת היוון (קנס יציאה).
חיסכון מול סיכון: כאשר הריבית במשק עולה – התשלום החודשי מזנק מיד.
קבועה לא צמודה (קל"צ): הריבית וההחזר החודשי נעולים לחלוטין לכל אורך חיי ההלוואה.
יתרון: שקט נפשי מלא והגנה מוחלטת מאינפלציה ומעליות ריבית.
חיסכון מול סיכון: מתחילה לרוב בריבית נקובה מעט גבוהה יותר, ועלולה לגרור עמלת פירעון מוקדם אם הריבית במשק תרד בעתיד.
קבועה צמודה למדד (ק"צ): הריבית הבסיסית קבועה, אך יתרת הקרן צמודה למדד המחירים לצרכן.
יתרון: ריבית התחלתית נמוכה יחסית.
חיסכון מול סיכון: עליית האינפלציה מגדילה את קרן החוב, ומביאה לעלייה מתמשכת בהחזר החודשי לאורך השנים.
משתנה כל 5 שנים (צמודה / לא צמודה): הריבית מתעדכנת בכל תחנה קבועה מראש (לרוב כל 60 חודשים) לפי עוגן שוק.
יתרון: ריבית התחלתית אטרקטיבית ותחנות יציאה ללא קנסות.
חיסכון מול סיכון: חשיפה לקפיצה משמעותית בריבית בתחנת העדכון הבאה.
השוואה מרוכזת לבחירת מסלול
3. יציבות מול גמישות: איך יוצרים את האיזון הנכון?
תמהיל משכנתא מנצח אינו בנוי ממסלול בודד, אלא משילוב שמפזר סיכונים:
מתי נעדיף רכיב יציבות גבוה (קל"צ)?
כאשר התקציב המשפחתי מהודק, כשיש הכנסה קבועה שלא צפויה לגדול משמעותית, או כשיש רצון להימנע לחלוטין מאי-ודאות.
מתי נשלב רכיבי גמישות (פריים ומשתנה)?
כאשר קיימת יכולת השתכרות גבוהה, כשיש צפי לסילוק כספים בשנים הקרובות, או כשרוצים להקל נקודתית על ההחזר בשנים הראשונות תוך שמירה על תחנות יציאה ללא עמלות.
התמהיל הטוב ביותר אינו זה שנראה הכי זול בגיליון האקסל ביום הראשון, אלא זה שהמשפחה תוכל לעמוד בו בכבוד גם בתקופות מאתגרות.
4. מעבר למשכנתא רגילה: מקרים מורכבים וגיל הפרישה
לא כל הלוואה היא משכנתא קלאסית לרכישת דירה. במצבים מורכבים, השאלה אינה רק בחירת מסלול אלא בחירת ארכיטקטורת המימון:
משכנתא בגיל הזהב (משכנתא הפוכה / פנסיונית):
לווים בני 60 ומעלה המחזיקים בנכס קיים יכולים לגייס הון ללא צורך בהחזר חודשי שוטף (כגון במסלולי משכנתא הפוכה של הראל, הפניקס או גופים מוסדיים אחרים). במקרים אלה, ההלוואה מסולקת רק במועד מכירת הדירה. חשוב לבצע בדיקה בלתי תלויה של תנאי הריבית דריבית וההשפעה על היורשים, ולא למשוך סכומים מעבר לנחוץ בפועל.
איחוד הלוואות תחת המשכנתא:
כאשר משק הבית מתמודד עם הלוואות צרכניות יקרות וכרטיסי אשראי חונקים, בדיקה כוללת מאפשרת לעיתים לאחד את ההתחייבויות תחת הרחבת המשכנתא בריבית נמוכה בהרבה, ולפנות אלפי שקלים מהעומס החודשי.
5. היתרון בשילוב שמאות מקרקעין והנדסה
עולם המימון ועולם הנדל"ן הפיזי שלובים זה בזה. שווי הנכס שקובע שמאי המקרקעין הוא הבסיס שעליו נשענות כל החלטות הבנק:
מניעת פער שומה:
אם שמאי הבנק מעריך את הדירה בפחות ממחיר החוזה, אחוז המימון קטן והרוכש נדרש להביא עוד עשרות אלפי שקלים מהבית במזומן.
הורדת מדרגות ריבית:
הערכת שווי מדויקת שמזהה זכויות בנייה והשבחות עשויה להוריד את יחס המימון (LTV) מתחת לרף מסוים (למשל מ-60% ל-45%), מה שמוזיל ישירות את הריביות שהבנק מציע.
ליווי המשלב הבנה שמאית-הנדסית יחד עם ייעוץ משכנתאות מעניק תמונה שלמה המונעת מכשולים טכניים מול השמאים של הבנק.
6. איך בוחרים יועץ משכנתאות מומלץ שבאמת שומר עליכם?
לפני שבוחרים גורם מלווה, כדאי לוודא שהוא עומד בקריטריונים הבאים:
הסמכה וחברות בהתאחדות יועצי המשכנתאות:
עבודה לפי קוד אתי מחייב והכשרה מקצועית מוסדרת.
ניהול מכרז ריביות שקוף ומלא:
בדיקה אמיתית של כמה בנקים במקביל על בסיס אותם פרמטרים בדיוק ("תפוחים מול תפוחים").
הצגת חסרונות לצד יתרונות:
יועץ אמין יסביר לכם לא רק מה מרוויחים מכל מסלול, אלא מה הסיכון בעליית מדד או בריבית פירעון מוקדם.
נוכחות פיזית בבנק:
ליווי אישי במעמד החתימה בבנק מבטיח שהתנאים שסוכמו במשא ומתן הם אכן אלה שמופיעים בהסכם הסופי.
ראייה רב-תחומית:
הבנה משולבת של נדל"ן, שמאות מקרקעין ותכנון תזרים אישי.
בשורה התחתונה
אין מסלול משכנתא אחד שמתאים לכולם. תמהיל משכנתא חכם הוא חליפה שנתפרת לפי מידות ההכנסה, התוכניות העתידיות ומרחב הנשימה שלכם. כשמבינים את המנגנון שעומד מאחורי המספרים ונעזרים בליווי מקצועי ובלתי תלוי, החלטת המשכנתא הופכת מאירוע מלחיץ למהלך בטוח שמגן על עתיד המשפחה.
מתלבטים איזה תמהיל משכנתא מתאים לכם או רוצים לבדוק הצעות קיימות?
משרד רביב יזמות מעניק מעטפת מקצועית של שמאות מקרקעין, ייעוץ משכנתאות וליווי פיננסי בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם יועץ מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות נפוצות (FAQ)
איך יודעים איזה מסלול משכנתא הכי מתאים היום?
ההתאמה תלויה במבנה ההכנסות, באופק המגורים בנכס ובמידת היכולת לספוג עליות בהחזר. תמהיל מאוזן כולל לרוב שילוב בין מסלולים יציבים (כמו קל"צ) לבין מסלולים גמישים (כמו פריים), תוך סימולציה של עליות ריבית ותרחישי קיצון.
האם כדאי לבחור במסלול עם הריבית הכי נמוכה בטבלה?
לא בהכרח. מסלולים עם ריבית התחלתית נמוכה (כמו מסלולים צמודי מדד או משתנים) עלולים להתייקר באופן משמעותי בהמשך הדרך עקב עליות אינפלציה או עדכוני עוגן, ולהפוך ליקרים בהרבה לאורך זמן.
מה ההבדל בין פריים לקל"צ?
במסלול פריים הריבית משתנה מידית עם כל שינוי בריבית בנק ישראל, אך ניתן לפרוע אותו בכל עת ללא עמלת פירעון מוקדם. במסלול קל"צ (קבועה לא צמודה), הריבית וההחזר החודשי נעולים לחלוטין לכל תקופת ההלוואה ומעניקים ודאות מלאה.
איך שמאות מקרקעין משפיעה על מסלולי המשכנתא?
הבנק מאשר את אחוז המימון לפי הערכת השמאי (או מחיר החוזה – הנמוך מביניהם). שמאות מוקדמת מוודאת שהנכס מוערך כראוי, מונעת הפתעות של חוסר בהון עצמי, ומאפשרת לשבץ את הלווים במדרגות מימון בעלות ריבית מועדפת.
מדוע חשוב לערוך מכרז ריביות בין מספר בנקים?
הבנקים מתמחרים סיכון באופן שונה בכל חודש ומתחרים על סוגי לקוחות שונים. מכרז ריביות המשווה את אותם מסלולים בדיוק מול 2–3 בנקים עשוי לחסוך עשרות אלפי שקלים לאורך תקופת ההלוואה.
Comments