

נכס ב-2.2 מיליון ₪, החזר חודשי של 27,000 ₪ והבנק סגר את הברז: מקרה אמיתי מהשטח

פורסם ע"י רביב זדה ב: 04/10/2026 | עודכן לאחרונה ב: 04/10/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין
לפני כשלושה שבועות נכנסו למשרדי בני זוג בשנות הארבעים לחייהם. הם היו מותשים, חרדים, ובעיקר חסרי אונים מול תמונת מצב כלכלית שנראתה אבודה לחלוטין.
הם לא היו אנשים חסרי אחריות. הם עבדו קשה והכניסו משכורות יפות, אבל שרשרת של אירועים, עליית ריבית והלוואות קצרות שנלקחו כדי לכבות שריפות, יצרו כדור שלג שיצא משליטה.
המספרים על השולחן שיקפו מלכודת פיננסית קיצונית:
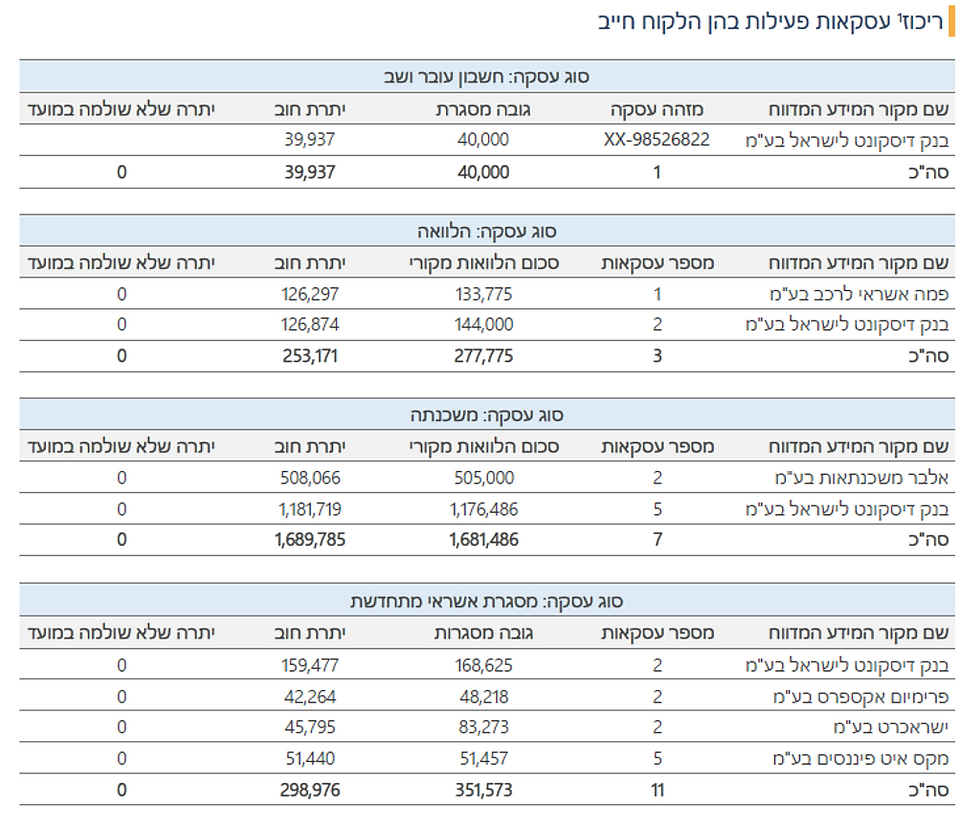
שווי הנכס בבעלותם: כ-2,200,000 ₪.
משכנתא בדרגה ראשונה: 1,200,000 ₪.
משכנתא בדרגה שנייה (גוף חוץ-בנקאי): 600,000 ₪.
הלוואות קצרות מועד, כרטיסי אשראי ומסגרות עמוסות: עוד 600,000 ₪.
סך כל ההחזרים החודשיים: 27,000 ₪ בכל חודש.
המשכורות נכנסו לחשבון בתחילת החודש, נבלעו בתוך שעות ספורות על ידי הוראות קבע וחיובים חוזרים, והבור רק הלך והעמיק.
ככה נראה דוח נתוני האשראי של בני הזוג:
1. המלכוד: למה אי אפשר היה לגעת במשכנתא?
האינסטינקט הטבעי של כל מי שנקלע לעומס הלוואות ומחזיק בדירה הוא לרוץ לבנק ולבקש "איחוד הלוואות לתוך המשכנתא". הרעיון נשמע פשוט: נשעבד את הבית, נפרוס את כל ההלוואות הקצרות ל-30 שנה, ונוריד את ההחזר החודשי.
אבל במקרה הזה – כמו במקרים מורכבים רבים – הדלת הזו הייתה נעולה הרמטית:
שיעור מימון גבוה (כ-82%–85% מימון): סך המשכנתאות על הבית כבר עמד על 1.7-1.8 מיליון ₪ מתוך נכס של 2.2 מיליון ₪.
מגבלות הבנק: המשכנתא נלקחה בבנק דיסקונט. בבנק דיסקונט לא קיים מסלול של משכנתא כפי יכולתך ולכן הפחתת ההחזרים החודשיים לא התאפשרה מעבר למה שכבר בוצע בפועל.
הבנק סגר את הברז
במצב כזה, רוב האנשים מקבלים סירוב גורף מכל הבנקים וגופי המימון השונים, מרימים ידיים, ונשאבים להליכי הוצאה לפועל, עיקולים, וכינוס נכסים של הבית במחירי הפסד.
הבנק סגר את הברז
2. שינוי האסטרטגיה: מלחמה כירורגית על האשראי הצרכני
כאשר אי אפשר להגדיל את המשכנתא כנגד הנכס, אסור לחפש פתרונות קסם שלא קיימים. במקום זאת, נדרשת פעולה ממוקדת על האשראי הצרכני וההלוואות השוטפות.
בנינו תוכנית הבראה מקיפה המבוססת על שני מהלכים מקבילים:
שלב א': עצירת הדימום מול חברות כרטיסי האשראי
כרטיסי האשראי והאשראי המתגלגל גבו מהמשפחה ריביות נשך דו-ספרתיות שנשקו ל-18%+ (פריים + 12%).
פנינו ישירות למוקדי ניהול האשראי של החברות. פירקנו את החובות, ביטלנו את מנגנון האשראי המתגלגל, ופרסנו את ההתחייבויות להלוואות סגורות לתקופות ארוכות בריביות מופחתות של פריים + 4% עד 7%.
המהלך הזה לבדו מחק אלפי שקלים של תשלומי "ריבית סרק" מיותרת בכל חודש.
שלב ב': פגישה עם הנהלת סניף הבנק ובניית הסדר פנימי
הצעד הקריטי ביותר היה לא לחכות שהבנק יחסום את החשבון וישלח מכתבי התראה מעורכי דין.
נפגשתי אישית עם מנהל הסניף שבו מתנהל חשבון הלקוחות. במקום שהבנק יראה מולו "לקוח בסיכון" שעלול להפוך לחוב אבוד, הצגנו מודל הבראה מנומק שמגן על שני הצדדים:
איחוד ופריסה פנימית של 330,000 ₪ מההלוואות הקצרות לתקופה ארוכה של 10 עד 18 שנה.
קבלת תקופת "גרייס מלא" של 3 חודשים: דחייה מוחלטת של תשלומי הקרן והריבית על הרכיב הזה, כדי לאפשר למשפחה לנקות את השולחן, לייצב את העו"ש ולבנות מרווח נשימה מיידי.
3. התוצאה: יציאה מסכנת קריסה למסלול הבראה
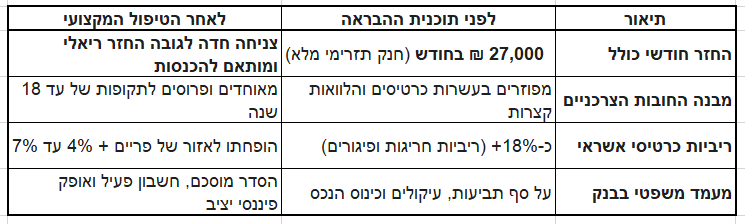
האיום המיידי של חזרות חיובים, הגבלות בחשבון ופגיעה בלתי הפיכה בדירוג האשראי הוסר. הבית נשאר בבעלות המשפחה, והתזרים החודשי חזר לרמה מאוזנת המאפשרת להם לחיות בכבוד.
3 לקחים שחובה ללמוד מהמקרה הזה
אל תחכו לפיצוץ: כשההחזרים מתחילים לחנוק, כל חודש שעובר מגדיל את הפיגורים ומקטין את מרחב התמרון. פנייה יזומה לבנק עם תוכנית מסודרת תמיד עדיפה על פני התעלמות המובילה למחלקה המשפטית.
איחוד משכנתא הוא לא הפתרון היחיד: גם כאשר הנכס ממושכן עד הקצה ולא ניתן להגדיל את המשכנתא, יש דרכים פיננסיות ומשפטיות לטפל באשראי הצרכני.
הבנקים מעדיפים הסדר על פני חדלות פירעון: כאשר מציגים למנהל הבנק תוכנית הבראה ישימה ומבוססת נתונים, לבנק יש אינטרס מובהק לאשר פריסה ארוכה במקום להיכנס למאבקים משפטיים ארוכים וחסרי ודאות.
בשורה התחתונה
אין מצב פיננסי שאין לו פתרון – יש רק מצבים שמנוהלים לא נכון.
גם כשהתמונה נראית חסומה מכל כיוון, ראייה מקצועית המשלבת הבנה עמוקה של שמאות מקרקעין, רגולציה בנקאית והנדסת אשראי יכולה להפוך תיק שנחשב ל"אבוד" לסיפור הצלחה.
מרגישים שההחזרים החודשיים חונקים אתכם והבנק מתחיל לסגור את הברז?
משרד רביב יזמות מלווה משפחות ובעלי נכסים במצבי מימון מורכבים, איחוד הלוואות ומניעת קריסה פיננסית בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם יועץ מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות נפוצות (FAQ)
מה עושים כשהבנק מסרב לאחד הלוואות לתוך המשכנתא בגלל אחוזי מימון גבוהים?
כאשר הנכס כבר ממושכן בשיעור גבוה ולא ניתן להגדיל את המשכנתא עקב מגבלות בנק ישראל, פועלים ישירות מול הגורמים שמחזיקים באשראי הצרכני (הבנק המנהל את העו"ש וחברות כרטיסי האשראי) לביצוע פריסה ארוכת טווח, הפחתת ריביות והקפאת תשלומים זמנית (גרייס).
למה חברות כרטיסי האשראי מסכימות להוריד ריבית מ-18% לפריים + 7%?
כאשר חברת אשראי מבינה שהלווה נמצא על סף חדלות פירעון, היא מעדיפה להפחית את הריבית ולפרוס את החוב לטווח ארוך כדי להבטיח את פירעון הקרן, מאשר להסתכן במחיקת החוב במסגרת הליכי פשיטת רגל.
מה זה "גרייס מלא" ואיך הוא עוזר במצבי חנק תזרימי?
גרייס מלא הוא הסדר שבו הבנק מקפיא את כל תשלומי ההלוואה (הן את הקרן והן את הריבית) לתקופה מוגדרת מראש (למשל, 3 חודשים). תקופה זו מעניקה למשפחה פסק זמן תזרימי מוחלט לייצוב החשבון מבלי לצבור פיגורים או חזרות.
האם פריסת חובות ל-15–18 שנה אינה מייקרת את סך הריבית הכוללת?
בחישוב מתמטי טהור, פריסה לשנים ארוכות מגדילה את עלות הריבית המצטברת. אולם במצב שבו ההחזר החודשי עומד על 27,000 ₪ ומוביל לקריסה מיידית, המטרה הראשונה במעלה היא הצלת התא המשפחתי, מניעת עיקולים ושמירה על הבית. לאחר ייצוב התזרים, ניתן תמיד לבצע פירעונות מוקדמים ולצמצם את החוב בהדרגה.
Comments