

משכנתא למסורבי בנקים: מה הבנק באמת בודק ואיך הופכים "לא" ל-"כן"?

פורסם ע"י רביב זדה ב: 07/10/2026 | עודכן לאחרונה ב: 07/10/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין
אין רגע מתסכל יותר מהרגע שבו פקיד הבנק מביט במסך, משפיל מבט ואומר בקול מהוסס: "מצטערים, המערכת לא מאשרת את הבקשה".
עבור מי שזקוק למשכנתא כדי לקנות בית, לשפץ או לסגור חובות מעיקים, התשובה הזו נוחתת כמו פטיש של 10 ק"ג. התחושה המיידית היא תערובת של חוסר אונים, עלבון ובלבול: איך יכול להיות שאנחנו משלמים שכר דירה של 6,500 ₪ בלי לפספס יום, אבל הבנק טוען שאיננו מסוגלים לעמוד בהחזר משכנתא של 5,000 ₪?
משכנתא למסורבי בנקים: מה הבנק באמת בודק
האינסטינקט הראשון של רוב האנשים הוא לחשוב שיש רק שתי אפשרויות: אישור או סירוב סופי.
אבל בעולם הבנקאות האמיתי, סירוב הוא כמעט אף פעם לא סוף הדרך. ברוב המקרים, סירוב אינו מעיד על כך שאינכם ראויים לאשראי, אלא על כך שהתיק הוגש בצורה לא נכונה, הופנה לבנק הלא נכון, או נפל על מכשול טכני שאפשר לתקן.
משכנתא למסורבי בנקים: מה הבנק באמת בודק
1. שלושת הצירים: על מה בנקים באמת מסרבים?
הבנק אינו בוחן את הבקשה שלכם דרך משקפיים רגשיים של "כוונות טובות", אלא דרך אלגוריתם קשיח לניהול סיכונים.
כל סירוב משכנתא נובע מכשל באחד משלושת הצירים הבאים:
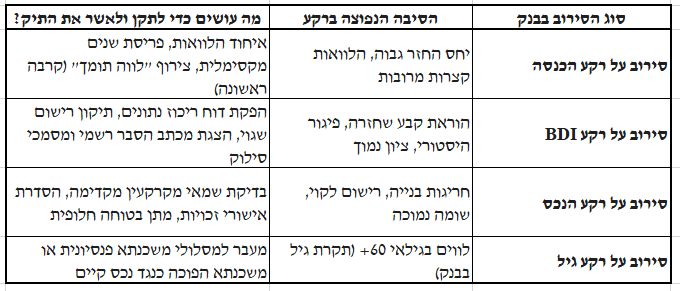
ציר ההכנסה ויחס ההחזר (PTI): הבנק בודק כמה כסף פנוי נשאר לכם נטו לאחר ניכוי כל ההתחייבויות וההלוואות הקיימות. אם ההחזר החודשי עולה על 35%–40% מההכנסה הפנויה, המערכת תסרב אוטומטית.
ציר מוסר התשלומים (BDI וחיווי אשראי): צ'קים שחזרו, הוראות קבע שסורבו בחשבון העו"ש, פתיחת תיק בהוצאה לפועל בעבר, או ניצול מתמיד של 100% ממסגרות האשראי.
ציר הבטוחה והשמאות (הנכס עצמו): בעיות משפטיות ברישום (היעדר רישום בטאבו, בעיות בחברה המשכנת), חריגות בנייה משמעותיות, צווי הריסה, או שומת מקרקעין נמוכה ממחיר החוזה.
2. אבחון סיבת הסירוב: הטבלה שתעשה לכם סדר
3. שבע הבדיקות שחובה לעשות לפני שמרימים ידיים
אם קיבלתם סירוב, עצרו הכל ועברו על השלבים הבאים:
1. מיפוי מעמיק של דוח נתוני האשראי (BDI)
אל תנחשו מה הבנק ראה. הוציאו בעצמכם דוח ריכוז נתונים ממערכת נתוני האשראי של בנק ישראל. לעיתים קרובות מגלים שם "אור אדום" בגלל הוראת קבע ישנה של 50 ₪ בחברת תקשורת שנשכחה, או טעות דיווח של בנק שניתן לתקן במהירות.
2. בחינת עומס ההלוואות הקצרות (איחוד הלוואות)
האם יש לכם הלוואת רכב של 2,000 ₪ בחודש ועוד שתי הלוואות בכרטיסי אשראי של 1,500 ₪? מבחינת הבנק, ההתחייבויות האלו נוגסות בהכנסה הפנויה שלכם. סגירה מוקדמת של הלוואה קטנה או איחוד שלהן יכולים להוריד את יחס ההחזר מתחת לרף הסירוב.
3. התאמת הבנק לפרופיל הלקוח
מדיניות החיתום אינה אחידה בכל המערכת הבנקאית. יש בנקים שמרניים מאוד שלא מאשרים לווים עם שריטה קלה בעברם, בעוד שבנקים אחרים פתוחים יותר לבעלי הכנסה משתנה, עצמאים או לווים עם היסטוריה מורכבת. לא מגישים בקשה לאותו בנק שסירב לכם – אלא מתאימים את התיק לבנק הנכון.
4. בדיקה שמאית והנדסית של הנכס
כאשר הסירוב נובע מהנכס (פער שומה או חריגות בנייה), שמאות מקרקעין מקדימה היא קריטית. שמאי מוסמך יודע לנתח את התיעוד התכנוני ברשות המקומית, לאמוד את עלות הכשרת החריגה או להסביר לבנק מדוע המצב המשפטי אינו מסכן את הבטוחה שלו.
5. שימוש בנכס קיים כבטוחה חלופית
אם העסקה לרכישת הדירה החדשה נתקלת בקשיים, ניתן לעיתים לשעבד נכס קיים של הלווים (או של ההורים) כדי לחזק את מסגרת האשראי ולהפחית את רמת הסיכון שהבנק רואה.
6. בחינת פתרונות לגיל השלישי (משכנתא הפוכה)
לווים מעל גיל 60 נתקלים לא פעם בסירוב עקב מגבלת גיל בסיום ההלוואה או סירוב של חברות הביטוח להנפיק ביטוח חיים. במקרים אלה, הפתרון הנכון עשוי להיות משכנתא הפוכה / פנסיונית (המוצעת על ידי גופים מוסדיים וחברות ביטוח) – מסלול המאפשר לגייס כספים כנגד שעבוד הנכס ללא צורך במבחני הכנסה, ללא ביטוח חיים וללא חובת החזר חודשי.
7. האם התיק באמת מסורב או פשוט "לא בשל"?
חלק ניכר מהסירובים נגרמים מתיעוד לקוי: דפי חשבון חלקיים, היעדר שומת מס מעודכנת לעצמאים, או הסבר לא משכנע על פער תעסוקתי זמני. הגשה מחדש של התיק כשהוא ערוך ומנומק היטב הופכת פעמים רבות את ההחלטה.
⚠️ טעות קריטית: "לרוץ לעוד 4 בנקים בתוך שבוע"המלכודת הגדולה ביותר של מסורבי בנקים היא הריצה המבוהלת מסניף לסניף בתקווה ש"מישהו יסכים". בכל פעם שאתם פותחים בקשה בבנק נוסף, נרשמת שאילתת מידע במאגר נתוני האשראי. רצף מהיר של פניות מאותת למערכת שאתם בלחץ כספי כבד ומוריד מיידית את דירוג האשראי שלכם (Credit Score). הכלל: עוצרים. לא פונים לאף גוף נוסף לפני שמבינים במדויק מדוע הבקשה הראשונה נדחתה ומבצעים טיפול שורש בתיק.
4. מה עושים כשהבנקים המסחריים עדיין אומרים לא?
כאשר מוצו כל האפשרויות מול הבנקים הרגילים, קיימות חלופות מוסדרות ומפוקחות:
קרנות מימון חוץ-בנקאיות מורשות: גופים מוסדיים וחברות אשראי בעלות רישיון מטעם רשות שוק ההון, המוכנות ליטול סיכון גבוה יותר כנגד שעבוד נדל"ן. הריבית במסלולים אלה תהיה לרוב גבוהה יותר מריבית בנקאית רגילה.
הלוואת גישור לשיקום פיננסי: נטילת מימון מותאם לתקופה קצובה (שנתיים עד שלוש), תוך שימוש בתקופה זו לניקוי דוח נתוני האשראי, ייצוב ההכנסות וסגירת חובות מעיקים. בסיום התקופה, כשהפרופיל הפיננסי נקי, ממחזרים את ההלוואה חזרה לתוך משכנתא בנקאית בריביות שוק רגילות.
בשורה התחתונה
קבלת סירוב למשכנתא אינה אות קלון, והיא אינה אומרת שחלום הדירה או היציאה מהחובות נגוזו. היא רק אומרת שהדרך שנבחרה לא הייתה מתאימה.
כאשר מפרקים את התיק לגורמים, מזהים במדויק את נקודת הכשל, ומציגים לבנק תוכנית פיננסית ושמאית שמדברת בשפה שלו – אפשר להפוך גם תיקים שנראו אבודים לחלוטין להצלחה.
קיבלתם סירוב למשכנתא, חיווי האשראי מורכב או שהבנק מעמיס קשיים בלתי מוסברים?
משרד רביב יזמות מעניק ליווי מקצועי של שמאות מקרקעין, ייעוץ משכנתאות ופתרונות מימון מתקדמים למסורבי בנקים בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם יועץ מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות נפוצות (FAQ)
למה הבנק מסרב לתת משכנתא למרות שיש לי דירה כבטוחה?
הבנק מחויב להוראות בנק ישראל ומודד לא רק את שווי הנכס אלא גם את יכולת ההחזר החודשית שלכם (שלא תעלה על 50%-40% מההכנסה הפנויה) ואת רמת מוסר התשלומים (BDI). נכס יקר אינו פותר בעיה של היעדר הכנסה מוכחת או חיווי אשראי שלילי.
האם ריבוי פניות לבנקים שונים לאחר סירוב פוגע בסיכויים?
בהחלט כן. כל פנייה לבנק מייצרת שאילתת מידע במערכת נתוני האשראי. ריבוי שאילתות בפרק זמן קצר מוריד את דירוג האשראי האישי שלכם, ומסמן לבנקים הבאים שמדובר בלווה בסיכון שנדחה במקומות אחרים.
איך שמאי מקרקעין יכול לעזור לתיק משכנתא שסורב?
אם הסירוב נובע מפערי שומה (הערכת שווי נמוכה ממחיר החוזה), בעיות רישום, או חריגות בנייה בנכס – שמאי מקרקעין מוסמך בודק את התיעוד התכנוני, מציג חוות דעת מנומקת המגנה על שווי השוק האמיתי, ומספק לבנק את הביטחון הנדרש לאישור הבטוחה.
האם אפשר לקבל משכנתא עם BDI שלילי?
כן, אך הדבר תלוי בחומרת הרישום ובחלוף הזמן מאז האירוע. במקרים מסוימים ניתן להציג לבנק אסמכתאות על סילוק החוב ושינוי נסיבות מהותי, ובמקרים מורכבים יותר ניתן לפנות למסלולים חוץ-בנקאיים מוסדרים כשלב ביניים לשיקום הדירוג.
כמה זמן לוקח לשקם תיק משכנתא שסורב?
אם מדובר בתיקון מסמכים, סגירת הלוואה קטנה או התאמת הבנק הנכון – ניתן לאשר את הבקשה בתוך ימים עד שבועות בודדים. אם נדרש תהליך עמוק יותר של שיפור דירוג אשראי או פריסת חובות, התהליך עשוי לארוך מספר חודשים עד לבניית פרופיל מאוזן.
Comments