

עמלת פירעון מוקדם – הסודות שיחסכו לכם אלפי שקלים - מאמר מס' 3 מתוך 5

פורסם ע"י רביב זדה ב: 30/09/2026 | עודכן לאחרונה ב: 30/09/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין

מבוא: הפחד מ"הקנס" הבנקאי
עבור לווים רבים, המילים "עמלת פירעון מוקדם" מהוות גורם מרתיע. אנשים שמבקשים למכור דירה, לבצע מיחזור משכנתא או לסלק חלק מההלוואה באמצעות חסכונות שנצברו, נתקלים לעיתים בדרישת תשלום של אלפי ואף עשרות אלפי שקלים. הציבור הרחב נוטה לכנות תשלום זה כ"קנס", מתוך תחושה שהבנק מעניש את הלקוח על כך שהוא מבקש להחזיר את חובו מוקדם מהצפוי.
אולם בעולם הבנקאי לא מדובר בעונש, אלא במנגנון פיננסי בעל היגיון כלכלי מובהק. כאשר לומדים כיצד מחושבת עמלת ההיוון על פי כללי בנק ישראל, ואיזה "עיוות" מובנה קיים בטבלאות הריבית הממוצעת, מגלים שישנן דרכים חוקיות ומעשיות לצמצם את העמלה הזו באופן דרמטי, ולעיתים אף לבטלה לחלוטין.
עמלת פירעון מוקדם – הסודות שיחסכו לכם אלפי שקלים
1. ההיגיון הכלכלי מאחורי עמלת ההיוון
כדי להבין מדוע נולדה העמלה, צריך להסתכל על העסקה מנקודת מבטו של הבנק. כאשר הבנק מעניק לכם משכנתא בריבית קבועה (למשל ל-20 שנה), הוא אינו מלווה כסף "ששוכב בכספת". הבנק מגייס את הסכום בשוק ההון (באמצעות הנפקת אג"ח או פיקדונות) ומתחייב לשלם עליו ריבית קבועה למשקיעים לאורך כל התקופה.
אם בחלוף מספר שנים מחירי הריבית בשוק יורדים, ואתם מחליטים להחזיר לבנק את כספי המשכנתא בפירעון מוקדם, הבנק נותר עם הכסף המוחזר אך אינו יכול להלוותו ללווה חדש באותה ריבית גבוהה שנחתמה עמכם. הבנק נאלץ להלוות את הכסף בריבית השוק הנמוכה הנוכחית, תוך שהוא ממשיך לשלם את הריבית היקרה למקורות הגיוס שלו. ההפרש הזה מייצג הפסד כלכלי ישיר לבנק. עמלת ההיוון נועדה לפצות את הבנק על פערי הריבית ועל אובדן הרווח העתידי שנוצר בעקבות סילוק ההלוואה.
עמלת פירעון מוקדם – הסודות שיחסכו לכם אלפי שקלים
2. סוד "ההלוואות לכל מטרה" בטבלאות הריבית הממוצעת
נוסחת בנק ישראל לחישוב עמלת פירעון מוקדם מתבססת על השוואה בין הריבית החוזית שלכם לבין "הריבית הקובעת". הריבית הקובעת מוגדרת כנמוכה מבין שתיים:
הריבית המקורית שנקבעה בהסכם ההלוואה שלכם.
הריבית הממוצעת של כלל המערכת הבנקאית ביום שבו נטלתם את המשכנתא (המפורסמת בטבלאות בנק ישראל).
ההזדמנות הנסתרת של הלווה
כאן טמון אחד הסודות הגדולים ביותר של שוק המשכנתאות: טבלת "הריבית הממוצעת" שמפרסם בנק ישראל אינה כוללת אך ורק משכנתאות סטנדרטיות לרכישת דיור. היא כוללת בתוכה גם הלוואות לכל מטרה (שעבוד נכס קיים לצורך סגירת חובות, שיפוץ, עסקים וכדומה).
הלוואות לכל מטרה הן הלוואות ברמת סיכון גבוהה יותר, ולכן הבנקים מתמחרים אותן בריביות יקרות משמעותית ממשכנתאות לדיור. הכללתן של הלוואות אלו בתוך מאגר הנתונים הכללי מנפחת את הריבית הממוצעת כלפי מעלה באופן מלאכותי!
כיצד זה משרת אתכם?
אם נטלתם משכנתא לדיור בריבית אטרקטיבית, קיימת סבירות גבוהה מאוד שהריבית שלכם נמוכה מאותה ריבית ממוצעת "מנופחת". במצב כזה, הפער החישובי שממנו נגזרת עמלת ההיוון מצטמצם בצורה חדה, והסיכוי שתחויבו בעמלת פירעון מוקדם יורד משמעותית או מתאפס לחלוטין.
3. מדריך מעשי לחיסכון בעמלות: טכניקת קיצור התקופה (Step-by-Step)
אם בכל זאת קיימת בתיק שלכם עמלת פירעון מוקדם גבוהה, אל תבצעו סילוק רגיל לפני שבדקתם את טכניקת שלושת השלבים הבאה:
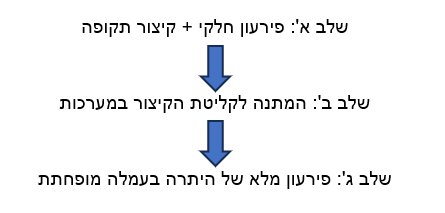
שלב א' – פירעון חלקי עם קיצור תקופה: כאשר אתם מבצעים סילוק חלקי, הבנק שואל אתכם האם ברצונכם להקטין את ההחזר החודשי או לקצר את שנות ההלוואה. הבחירה הנכונה היא קיצור התקופה. קיצור משך ההלוואה מעביר את המסלול שלכם בטבלאות בנק ישראל לטווח שנים קצר יותר (למשל, מטווח של 20 שנה לטווח של 5 שנים). בטבלאות הממוצעים, הריביות לתקופות קצרות הן לרוב גבוהות יותר מהריביות לתקופות ארוכות, מה שמצמצם את הפער מול הריבית החוזית שלכם.
שלב ב' – המתנה לעדכון יתרות: אין לבצע את שתי הפעולות באותה נשימה. יש להמתין מספר ימים עד שהבנק מעדכן את לוח הסילוקין החדש במערכות המחשוב שלו ומפיק דוח יתרות מעודכן שבו מופיעה התקופה המקוצרת.
שלב ג' – פירעון יתרת ההלוואה: כעת, כאשר אתם ניגשים לסלק את יתרת המסלול, חישוב עמלת ההיוון נשען על התקופה הקצרה החדשה שבה הריבית הממוצעת גבוהה יותר. במקרים רבים, העמלה על היתרה שנותרה תהיה נמוכה בעשרות אחוזים מזו שהייתה מחושבת ללא הקיצור.
4. הבדלים בין הבנקים בחישוב עמלת הפירעון
חשוב להדגיש כי יישום טכניקות אלו תלוי במנגנוני החישוב הפנימיים של כל בנק:
בנק לאומי: נוהג להשתמש במנגנון של "קירוב מחצית התקופה" – כך לדוגמה, הלוואה המיועדת במקור ל-30 שנה תיבדק מול עוגן של 10 עד 15 שנים בעקום התשואות.
בנק דיסקונט: מחזיק במנגנון חישוב ייחודי להשפעת קיצור התקופה, ולכן טכניקת הפיצול והקיצור אינה מניבה שם בהכרח את אותו החיסכון הדרמטי שמושג בבנקים אחרים.
מתכננים לסגור חלק מהמשכנתא? בוא נעשה את זה בצורה חכמה
משרד רביב יזמות מעניק מעטפת מקצועית של שמאות מקרקעין, הנדסה וייעוץ משכנתאות בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם יועץ מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות ותשובות (FAQ)
מתי הבנק רשאי לגבות ממני עמלת פירעון מוקדם?
תשובה: הבנק רשאי לגבות עמלת היוון רק כאשר הריבית הנוכחית בשוק (לפי טבלאות בנק ישראל) נמוכה מ"הריבית הקובעת" של ההלוואה שלכם במועד נטילתה. אם הריבית בשוק עלתה מאז שלקחתם את המשכנתא, לא תחויבו בעמלת היוון כלל.
מהי "הריבית הקובעת" לצורך חישוב העמלה?
תשובה: הריבית הקובעת מוגדרת כשיעור הריבית הנמוך מבין השניים: הריבית המקורית שנקבעה בהסכם שלכם, או הריבית הממוצעת במערכת הבנקאית כפי שפורסמה על ידי בנק ישראל במועד נטילת המסלול.
כיצד הלוואות לכל מטרה מקטינות את עמלת הפירעון של לוקחי משכנתאות לדיור?
תשובה: טבלאות הריבית הממוצעת של בנק ישראל כוללות גם הלוואות יקרות לכל מטרה. הדבר מנפח את הממוצע כלפי מעלה. כתוצאה מכך, ריבית המשכנתא הרגילה שלכם נמצאת לעיתים קרובות מתחת לממוצע המנופח הזה, מה שמבטל או מצמצם את הפער שממנו נגזרת העמלה.
מהו המנגנון של קיצור תקופה לצורך חיסכון בעמלה?
תשובה: מבצעים סילוק של חלק מהכסף תוך דרישה לקצר את תקופת ההלוואה (ולא להקטין החזר חודשי). הפעולה מעבירה את המסלול לקטגוריית שנים קצרה יותר בטבלאות בנק ישראל, שם הריבית הממוצעת לרוב גבוהה יותר, ומצמצמת את עמלת ההיוון על יתרת הסכום שיסולק בהמשך.
האם שיטת קיצור התקופה עובדת באופן זהה בכל הבנקים?
תשובה: לא. בנק לאומי בודק קירוב של מחצית התקופה בעקום, בעוד בבנק דיסקונט קיים מנגנון חישוב שונה להשפעת הקיצור ולכן הטכניקה אינה מניבה שם בהכרח את אותה תוצאה.

Comments