

איך בודקים BDI ומוציאים דוח נתוני אשראי? המדריך המלא לאבחון, תיקון טעויות, ואיחוד הלוואות (גם ללא נכס)

פורסם ע"י רביב זדה ב: 14/10/2026 | עודכן לאחרונה ב: 14/10/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין

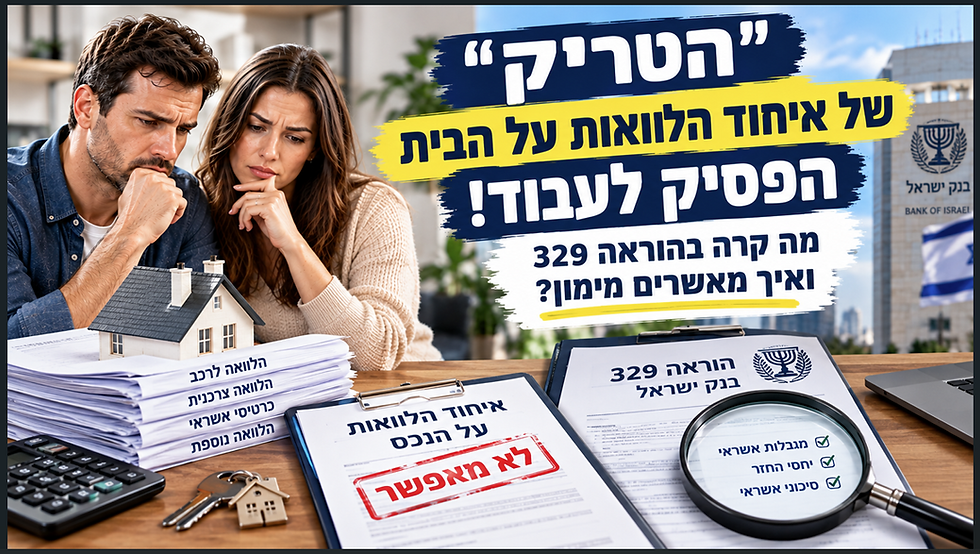
במרבית המקרים, אנשים מגלים שיש בעיה ב-BDI שלהם ברגע הכי פחות מתאים: הם עומדים מול הבנקאי כשהם רוצים לקחת משכנתא או מבקשים אשראי, הבקשה שהייתה אמורה לעבור חלק נתקעת, ופתאום מונחת השאלה המלחיצה: "מה הבנק רואה עליי במערכת, ואיך לא ידעתי על זה קודם?"
איך בודקים BDI ומוציאים דוח נתוני אשראי
כשמחפשים ברשת "איך בודקים BDI", נתקלים בבלבול מושגים מסוכן: BDI הוא למעשה שם מסחרי של חברה פרטית (Coface BDI), שהפך בלשון העם לכינוי גנרי לכל מה שקשור למידע פיננסי שלילי.
בפועל, מאז 2019 פועלת בישראל מערכת נתוני האשראי הממלכתית של בנק ישראל (קישור למערכת נתוני אשראי). לצדה פועלות לשכות אשראי פרטיות שמנתחות את המידע ומפיקות ציונים.
מי שרוצה להמנע מסירוב בבנק ורוצה להוריד את הריביות החונקות או להיערך למשכנתא, או לבצע איחוד הלוואות – גם אם אין ברשותו נכס לשעבוד – חייב לדעת איך להוציא את הדוח, מה לחפש בין השורות, ואיך לתקן ליקויים לפני שמגישים בקשת אשראי.
1. המילון המקוצר: דוח נתונים, חיווי ודירוג – מה ההבדל?
כדי לא ללכת לאיבוד, חייבים להפריד בין שלושה מושגים שונים לחלוטין:

2. איך בודקים את הנתונים בפועל? (צעד אחר צעד בחינם)
אל תשלמו מאות שקלים לחברות שמבטיחות "להוציא לכם דוח BDI". החוק מעניק לכל אזרח דוח מלא בחינם פעם בשנה ישירות מבנק ישראל.
כניסה למערכת: גולשים לאתר הרשמי של מערכת נתוני האשראי של בנק ישראל (credit-data.org.il).
הזדהות לאומית: מתחברים באמצעות מערכת ההזדהות הממשלתית (תעודת זהות, כרטיס אשראי או דרכון).
בלשונית טפסים בוחרים בהפקת הדוח: בוחרים באפשרות "הפקת דוח ריכוז נתונים עצמי". הדוח יופק כקובץ PDF מקיף ומפורט תוך דקות ספורות.
אזהרת בטיחות פיננסית: לעולם אל תמסרו פרטי הזדהות אישיים, סיסמאות ממשלתיות או קודי OTP לאתרים מפוקפקים שמבטיחים "בדיקת BDI בחצי דקה". מידע האשראי שלכם כולל את התמונה הכלכלית המלאה של המשפחה.
3. מה מחפשים בתוך הדוח? ארבעת הדגלים האדומים
כשאתם פותחים את הדוח, חפשו קודם כל את המוקשים שהבנקאים ושמאי המימון בודקים בשניות הראשונות:
א. אירועים שליליים (חזרות והפרות)
בדקו האם מופיעות רשומות על:
הוראות קבע שחזרו בסיבת אכ"מ (אין כיסוי מספיק).
צ'קים שסורבו.
עיקולים, מכתבי התראה מעורכי דין או תיקי הוצאה לפועל.
פיגור בתשלומי הלוואות מעל 30 או 60 יום.
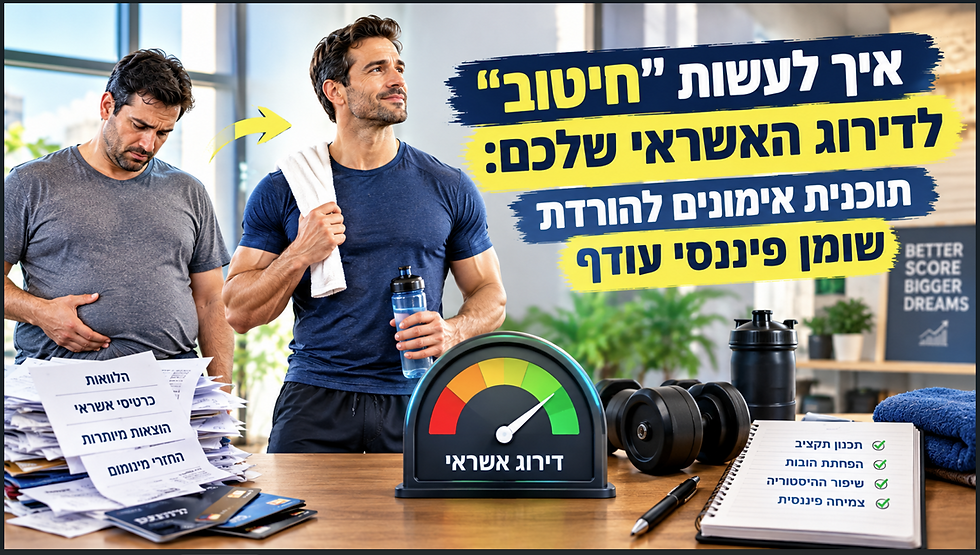
ב. רמת ניצול מסגרות האשראי (Credit Utilization)
רבים מופתעים לגלות שאין להם שום צ'ק שחזר, אך דירוג האשראי שלהם נמוך. הסיבה: מסגרות חנוקות. אם יש לכם מסגרת עו"ש של 20,000 ₪ ואתם נמצאים באופן קבוע במינוס של 19,500 ₪ – האלגוריתם מזהה מצוקת נזילות וחותך את הציון.
ג. עומס הלוואות קצרות וריבוי התחייבויות
דוח שמציג 6–8 הלוואות קטנות במקביל (מימון רכב, הלוואת אפליקציה, כרטיסי אשראי חוץ-בנקאיים) מאותת לבנק על התנהלות של "כיבוי שריפות". עומס הלוואות קצרות מוחק את כושר קבלת האשראי שלכם.
ד. רשומות היסטוריות שגויות
בדקו האם מופיעות הלוואות שכבר סילקתם במלואן אך עדיין מסומנות כ"פעילות", או חוב קטן וזניח של 100 ₪ מלפני שנתיים שנשאר פתוח בגלל טעות של חברת תקשורת.
איך בודקים BDI ומוציאים דוח נתוני אשראי
4. מצאתם טעות בדוח? כך מגישים בקשה לבירור מידע (ערעור)
טעויות בדיווח קורות כל הזמן: פקיד בנק ששכח לעדכן סילוק הלוואה, חיוב כפול שבוטל אך נרשם כחריגה, או עיקול ישן שכבר נסגר אך לא נמחק מהמערכת.
כך פועלים בצורה מסודרת:
השגת אסמכתאות ברזל:
השיגו מכתב רשמי מהגוף הפיננסי (למשל "אישור סילוק הלוואה והיעדר חובות" או "מכתב ביטול חזרה עקב טעות בנקאית").
פתיחת פנייה במערכת בנק ישראל:
באתר מערכת נתוני האשראי פותחים בקשה מסוג "בקשה לבירור מידע" (Dispute). מצרפים את הדוח, מסמנים את השורה השגויה ומעלים את האסמכתא.
לוחות זמנים לטיפול:
על פי החוק, הגוף המדווח מחויב להשיב ולעדכן את המידע בתוך תקופה מוגדרת (לרוב עד 30 ימי עסקים). אם הדיווח היה שגוי, הנתון יימחק רטרואקטיבית ודירוג האשראי יתעדכן כלפי מעלה.
חשוב להדגיש: אין חיה כזו "מחיקת BDI שלילי חוקי תוך 24 שעות". מי שמבטיח לכם מחיקת נתוני אמת תמורת תשלום עוסק בהונאה. נתון אמת שלילי נשאר במאגר למשך 3 שנים, אלא אם כן נסגר בהסדר או הוכח כשגוי חשבונאית. כמו כן, אותן חברות שמציעות לבצע מחיקת BDI בעצם מפסיקות את איסוף הנתונים שלכם במערכת הבנקאית ומתחילות אותן מחדש. הפסקת איסוף הנתונים גורם לכך שהבנקים וגופי האשראי מבינים שהיתה בעיה של התנהלות פיננסית בעבר ולכן לא נותנים אשראי במקרה זה.
5. איחוד הלוואות ללא נכס וללא ערבים: האם זה אפשרי, ואיך ה-BDI קובע את זה?
אחת השאלות הנפוצות ביותר של מי שפותח את דוח ה-BDI ומגלה עומס של הלוואות בריביות רצחניות (12%–18%) היא:
"אין בבעלותי דירה לשעבד, ואין לי מי שיחתום לי ערבות – האם אני יכול לאחד את כל החובות להלוואה אחת מסודרת?"
התשובה היא כן, בהחלט – אבל לא לכל אחד.
כשאין נכס נדל"ן כבטוחה, הגוף המממן לוקח סיכון גבוה בהרבה. לכן, הוא מסתמך ב-100% על דוח נתוני האשראי של בנק ישראל. כדי לקבל אישור לאיחוד הלוואות ללא נכס, חייבים לעמוד בשלושה תנאי ברזל מצטברים:
היסטוריית אשראי ו-BDI נקיים לחלוטין (חיווי ירוק):
אפס חזרות של הוראות קבע, אפס צ'קים שסורבו, וללא פיגורים פעילים ב-3 השנים האחרונות. אם יש לכם חזרות טריות אך יחד עם זאת, במידה ומספר החזרות נמוך ויש הסבר מניח את הדעת יש גופים שיוכלו לקבל זאת.
הכנסות גבוהות, מוכחות ויציבות:
וותק של שנה לפחות במקום העבודה (לשכירים) או דוחות שומה יציבים (לעצמאיים), עם הכנסה נטו שמאפשרת לשרת את החוב בנוחות אך יחד עם זאת, אם יש הסבר מניח את הדעת, לפעמים ישנה גמישות מסויימת מול חלק מגופי האשראי/בנקים.
יחס החזר תקין מההכנסה הפנויה:
סכום ההחזר של ההלוואה המאוחדת החדשה אינו יכול לעלות על 35%–40% מההכנסה הפנויה של משק הבית. אך גם במקרה זה עם הסברים הגיוניים יש גופים שיוכלו להתגמש.
המלכודת שחייבים להיזהר ממנה: כדור השלג של "עוד הלוואה"
איחוד הלוואות ללא נכס נועד לפרוס את החובות הקצרים לתקופה ארוכה יותר, להוריד את גובה ההחזר החודשי ב-3,000–5,000 ₪ ולפעמים גם יותר ובכך לחסוך ריביות גבוהות.
אבל שימו לב: אם איחדתם את כל ההלוואות להלוואה אחת גדולה, אך השארתם את מסגרות העו"ש וכרטיסי האשראי פתוחים – אתם עלולים למצוא את עצמכם בתוך שנה וחצי עם ההלוואה המאוחדת ובנוסף עם מסגרות מלאות מחדש. איחוד עושים רק לצד סגירת מסגרות ומשמעת תקציבית קפדנית.
6. מה עושים כשיש נכס? היתרון העצום של דרגה שנייה
אם יש בבעלותכם דירה (אפילו עם משכנתה קיימת), כללי המשחק שונים לחלוטין:
במקום להיות מוגבלים לתנאים הנוקשים של איחוד ללא בטוחה, ניתן לבצע משכנתה בדרגה שנייה או הרחבת משכנתה לכל מטרה.
במצב כזה, שמאות מקרקעין מדויקת שיודעת לחלץ את מלוא שווי השוק האמיתי של הנכס (ולא להסתפק בהערכת החסר של שמאי הבנק) פותחת מרווח מימון (LTV) משמעותי. המרווח הזה מאפשר לסלק את כל המינוסים, ההלוואות החוץ-בנקאיות וכרטיסי האשראי, ולפרוס אותם לעד 30 - 25 שנה בריבית משכנתא שפויה, והתאמת התמהיל לצרכי הלווה ובמידת הצורך גם גרייס ודחיית התשלומים למספר חודשים.
לסיכום
דוח נתוני האשראי של בנק ישראל הוא תעודת הזהות הכלכלית שלכם. בדיקה מוקדמת שלו מאפשרת לכם לאתר מוקשים, לתקן טעויות דיווח, ולהבין בדיוק איזה פתרון מימון מתאים למצבכם – בין אם מדובר באיחוד הלוואות ללא נכס ובין אם בשעבוד חכם של זכויות נדל"ן, גם כאשר מדובר בדירה שנמצאת בתהליך בניה או בקרקע חקלאית
.
סורבתם בבנק בגלל BDI? טובעים בעשרות הלוואות קטנות ורוצים לעשות איחוד חובות מקצועי?
משרד רביב זדה – שמאות מקרקעין ופתרונות מימון מתמחה בפיצוח תיקי אשראי מורכבים, בהבראה פיננסית, ובבניית אסטרטגיות אשראי ומשכנתאות בפריסה ארצית.
📞 חייגו לאבחון ראשוני: 052-3156650 או שלחו הודעה ישירה לוואטסאפ לבדיקת היתכנות דיסקרטית.
הבהרה: המידע המובא במאמר זה הינו לידיעה כללית בלבד ואינו מהווה ייעוץ משפטי, שמאי או פיננסי מחייב. לכל מקרה נדרשת בחינה פרטנית בהתאם לנסיבותיו.
מאמרים מומלצים נוספים:
שאלות נפוצות (FAQ)
איך מוציאים דוח BDI בחינם?
נכנסים לאתר "מערכת נתוני האשראי" של בנק ישראל, מבצעים הזדהות ממשלתית קצרה ומפיקים "דוח ריכוז נתונים עצמי". כל אזרח זכאי לדוח חינמי אחד בכל שנה קלנדרית.
האם אפשר לאחד הלוואות אם יש לי BDI שלילי ואין לי נכס?
בנקים מסחריים וגופים מממנים מוסדרים מסרבים כמעט תמיד לאחד הלוואות ללא בטוחה ללקוחות עם BDI אדום (חזרות, עיקולים). במצב כזה הפתרון אינו לקיחת הלוואה חדשה (שתוביל לריביות שוק אפור), אלא פנייה להסדר חובות יזום ופריסה מחודשת מול הנושים הקיימים. יחד עם זאת יש לבחון כל מקרה לגופו ובמקרים מסויימים ישנה היתכנות גם במקרה זה.
כמה זמן נשאר מידע שלילי בדוח נתוני האשראי?
מידע על פיגורים, תביעות, עיקולים וצ'קים חוזרים נשמר במערכת נתוני האשראי למשך 3 שנים מיום הדיווח או מיום סילוק החוב המלא. לאחר 3 שנים, המידע נמחק מהדוח שנמסר לגופים המממנים אך הוא עדיין מופיע במאגרי המידע של בנק ישראל.
האם סגירת כרטיסי אשראי מעלה את דירוג ה-BDI?
כן. צמצום מספר הכרטיסים והקטנת מסגרות אשראי לא מנוצלות (או מנוצלות יתר על המידה) מאותתים למערכת על הפחתת סיכון, מקטינים את ההתחייבויות הפוטנציאליות ומסייעים בשיפור ציון האשראי.
Comments