

איך חוזים את הריבית עוד לפני שהבנק מעדכן? מאמר מס' 4 מתוך 5

פורסם ע"י רביב זדה ב: 01/10/2026 | עודכן לאחרונה ב: 01/10/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין

מבוא: הפסיביות של הלווה מול תחנות היציאה
במסלולי המשכנתא בריבית משתנה (כגון מל"צ – משתנה לא-צמודה), הריבית אינה קבועה לכל החיים, אלא מתעדכנת במועדים מוגדרים מראש: כל שנתיים, שלוש, או חמש שנים. התנהגות ברירת המחדל של מרבית הלווים בישראל היא להמתין באופן פסיבי למכתב או להודעה מהבנק. רק לאחר שהבנק מעדכן את המערכות, הלווה מגלה האם ההחזר החודשי שלו עלה או ירד, ולרוב נאלץ להתמודד עם מציאות מוגמרת.
אולם בעולם המימון המודרני אין צורך להמתין להפתעות. הבנקים אינם מסתירים את העוגנים; הם משתמשים בנתונים פומביים הנסחרים מדי יום בשוק ההון ומפורסמים על ידי בנק ישראל. באמצעות מתודולוגיית Nowcast (חיזוי ההווה והעתיד הקרוב), כל לווה ויועץ יכולים לחשב בדיוק מתמטי את שינוי הריבית הצפוי שבועות לפני שהבנק מזין אותו במחשביו.
1. ארגז הכלים של החוזה: מתודולוגיית החיזוי - Nowcast
כדי להמחיש את השיטה, נבחן את אחד המסלולים המבוקשים ביותר בשוק: מל"צ 24 (הלוואה בריבית משתנה לא-צמודה המתעדכנת בכל 24 חודשים).
העוגן של מסלול זה נשען על עקום האפס הנומינלי לשנתיים הנגזר ממחירי איגרות החוב הממשלתיות הנסחרות בבורסה. במקום להמתין לסוף תקופת המדידה החודשית, אנו עוקבים באופן יומיומי אחר תשואות עקום האפס ומשקללים אותן.
שינוי כללי המשחק: ימי המסחר החדשים בבורסה
בעת ביצוע חישובי ממוצעים, חובה להכיר את כללי המסחר העדכניים: החל מינואר 2026, ימי המסחר בבורסה לניירות ערך בתל אביב עברו למתכונת בינלאומית ופועלים בימים שני עד שישי.
משמעות הדבר היא שבחישוב ממוצע ימי המסחר לצורך קביעת העוגן:
סופרים אך ורק ימי מסחר פעילים בין שני לשישי.
ימי ראשון ושבת אינם נסחרים.
יש לנטרל חגים ומועדים שבהם המסחר בבורסה סגור.
איך חוזים את הריבית עוד לפני שהבנק מעדכן
נוסחת ה-Nowcast לחיזוי העוגן
חישוב התחזית מבוצע באמצעות נוסחת הממוצע המשוקלל

ככל שחולפים יותר ימי מסחר במהלך החודש, הנתון שנצבר מקבל משקל מכריע, ורמת הוודאות של גובה הריבית החדשה מגיעה לכמעט 100% – זמן רב לפני שהבנק שולח הודעה ללקוח.
איך חוזים את הריבית עוד לפני שהבנק מעדכן
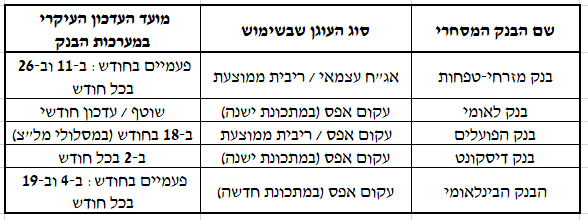
2. מפת הדרכים לעדכוני הבנקים
בנק ישראל מפרסם את טבלאות "הריבית הממוצעת" אחת לחודש, בדרך כלל בין ה-15 ל-18 בחודש הקלנדרי.
אולם כל בנק מסחרי מתרגם ומעדכן את העוגנים במערכות שלו במועדים קבועים משלו ועל בסיס עוגנים שונים. הכרת לוח הזמנים מאפשרת לכם לדעת מתי תשתנה הריבית ומתי חלון ההזדמנויות לפעולה:
3. המשמעות המעשית של החיזוי ללווה
למה הידע הזה שווה לכם כסף אמיתי?
קבלת החלטות לפני תחנת יציאה: אם כלי ה-Nowcast מראה שהעוגן שלכם צפוי לזנק בעדכון הקרוב, אינכם צריכים להמתין לקפיצה בהחזר. באפשרותכם ליזום מיחזור משכנתא, קיבוע מסלול או שינוי תמהיל עוד לפני שהעלייה מתממשת.
תזמון שחרור כספים: עבור מי שמושך כספים מקבלן או בבנייה עצמית, חיזוי תאריכי העדכון של הבנק הרלוונטי מאפשר להחליט בדיוק מתי לדרוש את משיכת הכסף כדי לתפוס את העוגן הנוח ביותר.
מתכננים לקחת משכנתא? רוצים לעשות זאת בצורה חכמה?
משרד רביב יזמות מעניק מעטפת מקצועית של שמאות מקרקעין, הנדסה וייעוץ משכנתאות בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם יועץ מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות ותשובות (FAQ)
מה זה בעצם Nowcast במשכנתאות וכיצד משתמשים בו?
תשובה: Nowcast היא שיטה לשקלול נתוני מסחר יומיים שכבר נצברו בבורסה יחד עם הערכות לימים שנותרו בחודש, כדי לחשב בדיוק רב את ערך העוגן עוד לפני פרסומו הרשמי על ידי הבנק או בנק ישראל.
על איזה מדד עוקבים כדי לחזות את עוגן מסלול מל"צ 24?
תשובה: עוקבים אחר עקום האפס הנומינלי לתקופה של שנתיים, המשקף את תשואות איגרות החוב הממשלתיות לתקופה זו.
כיצד משפיעים ימי המסחר החדשים בבורסה (החל מינואר 2026) על חישוב העוגן?
תשובה: החל מינואר 2026 המסחר בבורסה בישראל מתקיים בימים שני עד שישי. לצורך חישוב ממוצע העוגן סופרים אך ורק את ימי המסחר הללו, תוך השמטת חגים וימים שבהם לא התקיים מסחר.
באילו תאריכים בחודש מעדכן בנק מזרחי-טפחות את העוגנים שלו?
תשובה: בנק מזרחי-טפחות מעדכן את העוגנים פעמיים בחודש: ב-11 וב-26 בכל חודש.
מתי מעדכן בנק דיסקונט את עוגני עקום האפס שלו?
תשובה: בנק דיסקונט מעדכן את העוגנים ב-2 בכל חודש.


Comments