

מה זה מכתב כוונות למשכנתא? המדריך המלא לסילוק חוב במכירת דירה, מיחזור וביטול שעבודים

פורסם ע"י רביב זדה ב: 29/10/2026 | עודכן לאחרונה ב: 29/10/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין

אתם עומדים למכור דירה, חתמתם על חוזה מכר, ועורך הדין של הקונה דורש מכם להמציא "מכתב כוונות מהבנק תוך 14 יום". לחלופין, מצאתם תנאי מימון עדיפים בבנק אחר ואתם מתקדמים לקראת מיחזור משכנתה.
בשני המצבים האלה, מכתב הכוונות הוא המסמך המשפטי והפיננסי המרכזי שקובע כיצד ומתי ישוחרר הנכס מהשעבוד.
אי-הבנה של מהות המכתב, הגשתו באיחור או חוסר תיאום מול לוח התשלומים בחוזה עלולים לגרור הפרת הסכם מכר, ריביות פיגורים ועיכובים של חודשים בהעברת הזכויות.
מדריך מעשי ומקיף: מה בדיוק כולל מכתב כוונות, לכמה זמן הוא תקף, ואיך מוודאים שהשעבוד על הבית נמחק כחוק.
1. מה זה מכתב כוונות בפועל?
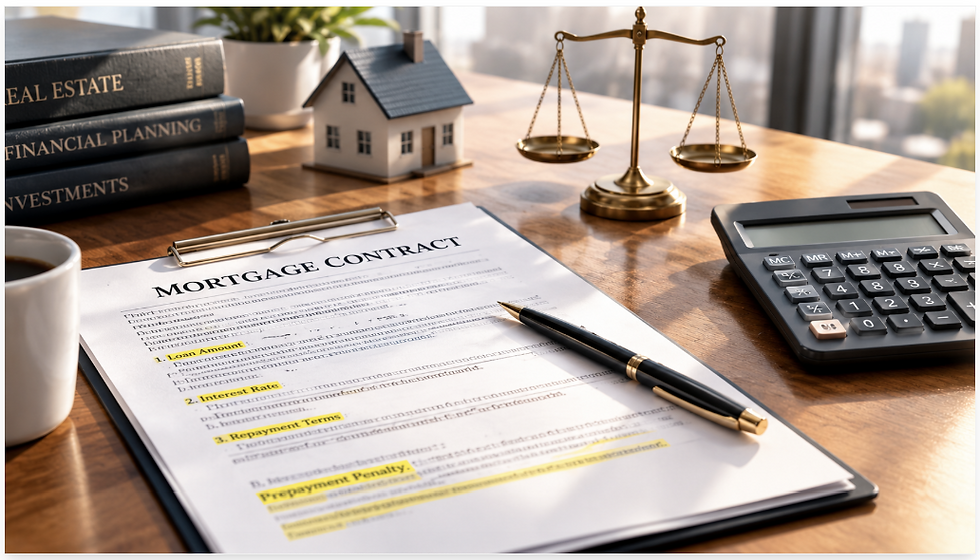
מכתב כוונות (Letter of Intent) הוא מסמך רשמי ומחייב המונפק על ידי הבנק או הגוף המממן שמחזיק במשכנתה הרשומה על הנכס.
במסמך זה, הבנק מצהיר במפורש:
מהו הסכום המדויק שיש לשלם עד לתאריך נקוב כדי לסלק את ההלוואה במלואה, ולאיזה חשבון נאמנות יש להעבירו – ובכפוף לתשלום זה, הבנק מתחייב להסיר את המשכנתה והשעבוד הרשומים לטובתו.
במילים פשוטות: זהו "תג המחיר" הרשמי והסופי שהבנק דורש כדי לשחרר את הבית שלכם ולהפוך אותו לנקי מכל שעבוד או זכות לצד ג'.
מה זה מכתב כוונות למשכנתא
2. באילו מצבים חייבים מכתב כוונות?
תרחיש א': מכירת דירה שיש עליה משכנתה פעילה
במרבית עסקאות הנדל"ן, המוכר טרם סיים לסלק את המשכנתה הרובצת על הדירה.
הקונה (והבנק שמממן לקונה את המשכנתה שלו) לעולם לא ישלמו את מלוא התמורה ישירות לחשבון המוכר כל עוד הדירה ממושכנת.
במקום זאת:
המוכר ממציא לקונה מכתב כוונות עדכני מהבנק שלו.
עורך הדין של הקונה דואג שהתשלום הבא בחוזה יועבר ישירות לחשבון הסילוק של בנק המוכר בהתאם להוראות המכתב.
הבנק קולט את הכסף, מקזז את מלוא החוב, ומנפיק מסמכים לביטול השעבוד.
תרחיש ב': מיחזור משכנתא ומעבר לבנק מתחרה
כאשר מבצעים מיחזור משכנתה חיצוני (מעבר מבנק א' לבנק ב'), הבנק החדש צריך לדעת כמה כסף בדיוק עליו להעביר לבנק הישן כדי לסלק את החוב, ובאיזה חשבון להפקיד אותו. מכתב הכוונות הוא הבסיס להעמדת כספי ההלוואה החדשה.
תרחיש ג': סילוק מוקדם ממקורות עצמיים
זכיתם בסכום כסף, השתחררה קרן השתלמות או מכרתם נכס אחר ואתם רוצים לאפס את המשכנתה? מכתב הכוונות מגדיר בדיוק כמה עליכם להעביר ביום הסילוק המיועד.
3. מה מופיע בתוך המכתב ומה חובה לבדוק?
מכתב כוונות אינו דוח יתרות רגיל שרואים באפליקציה. הוא מסמך משפטי מפורט הכולל:
סכום סילוק סופי ומדויק:
כולל יתרת הקרן, ריבית שנצברה עד ליום הפירעון, הפרשי הצמדה למדד, וכלל עמלות הפירעון המוקדם (עמלת היוון, עמלת אי-הודעה מוקדמת ועמלת סילוק).
תאריך תוקף מדויק (Timeframe):
מכתב כוונות תקף בדרך כלל ל-14 עד 30 יום בלבד (לעיתים קרובות עד ל-10 או ל-15 בחודש, מועדי חישוב הריבית והמדד). אם הכסף לא ייכנס עד לתאריך זה – המכתב מתבטל אוטומטית ויש להנפיק חדש.
פרטי חשבון ייעודי לסילוק (IBAN / זהב):
פרטי החשבון המדויקים שאליהם יש להזרים את הכספים, כולל מספר אסמכתא ייחודי לתיק ההלוואה.
התחייבות להסרת השעבוד:
הצהרה מפורשת שבתוך פרק זמן קבוע (לרוב 30 ימי עסקים מקבלת מלוא הכסף), הבנק ימציא שטרות לביטול משכנתה.
מה זה מכתב כוונות למשכנתא
4. ארבע טעויות נפוצות שמעכבות עסקאות נדל"ן
הסתמכות על יתרת הקרן באפליקציה במקום מכתב רשמי:
באפליקציה מופיעה יתרת הקרן בלבד. ברגע האמת, תוספת של מדד, ריבית יומית ועמלות פירעון מוקדם עשויה להעלות את הסכום בעשרות אלפי שקלים. אם התחייבתם בחוזה על סכום מסוים על בסיס צילום מסך – תישארו עם פער תזרימי מהכיס.
הזמנת המכתב מוקדם מדי (פג תוקף):
מוכרים רבים מזמינים מכתב כוונות ביום חתימת החוזה, בעוד שהתשלום מהקונה מיועד להגיע רק בעוד חודשיים. המכתב יפוג מזמן, והבנק של הקונה יסרב לשחרר את הכסף עד להמצאת מכתב כוונות מעודכן. מתזמנים את ההזמנה כ-10–14 ימים לפני מועד התשלום החוזי.
בלבול בין מכתב כוונות ל"שטר ביטול משכנתה":
מכתב כוונות מבטא רק כוונה עתידית. העברת הכסף לבנק אינה מסיימת את ההליך הרישומי. כדי שהנכס יהיה נקי בטאבו, יש לוודא שהבנק הנפיק שטר ביטול משכנתה ושהוא נרשם ונמחק בלשכת רישום המקרקעין (טאבו), ברשות מקרקעי ישראל (רמ"י) או בחברה המשכנת.
אי-התייחסות לשעבודים צולבים:
אם הנכס משמש כבטוחה גם להלוואה מסחרית, אשראי עסקי או ערבות אישית – הבנק יסרב להסיר את השעבוד גם אם המשכנתה לדיור סולקה במלואה! חובה לוודא מראש שהמכתב מתייחס לכלל השעבודים הרשומים על הנכס.
5. חלופה חשובה: סילוק מול גרירת משכנתא
לפני שרצים לבקש מכתב כוונות לסילוק מלא, עצרו לבדוק: האם כדאי לכם לסלק את המשכנתה?
אם רכשתם דירה חלופית והמשכנתה הקיימת שלכם נלקחה בריביות נמוכות ומצוינות בעבר (למשל מסלולי קל"צ סביב 2.5%–3%), סילוק החוב יאלץ אתכם לקחת משכנתה חדשה בריביות השוק הנוכחיות.
במקרים כאלה, ניתן לבצע גרירת משכנתא: העברת השעבוד והתנאים הקיימים לנכס החדש, או גרירה לחשבון פיקדון בנקאי חסום באופן זמני, במקום לפרוע את ההלוואה.
בנוסף עם מצבכם הפיננסי השתנה למשל ההכנסות קטנו וייתכן ולא תוכלו לקבל משכנתא חדשה, יתכן שגרירת המשכנתא הקיימת לנכס הבא היא הפתרון הנכון.
שורה תחתונה
מכתב כוונות הוא החוליה המקשרת בין חוזה המכר לבין העברת בעלות נקייה מחובות. תיאום מדויק בין עורך הדין, המוכר, הקונה והבנקים המממנים מבטיח שהכספים יוזרמו בבטחה, שהשעבוד יימחק ללא עיכובים, ושעסקת הנדל"ן תושלם על הצד הטוב ביותר.
מוכרים דירה עם משכנתה? מתלבטים האם לסלק את החוב או לגרור אותו לנכס הבא?
משרד רביב זדה – שמאות מקרקעין ופתרונות מימון מלווה עסקאות מכר ומיחזור מורכבות, ניתוח כדאיות סילוק מול גרירה, ואבחון שמאי מוקדם בפריסה ארצית.
📞 חייגו לשיחת אבחון ראשונית: 052-3156650
או שלחו הודעה ישירה לוואטסאפ עם פרטי העסקה לבדיקה מהירה.
הבהרה: המידע המובא במאמר זה הינו לידיעה כללית בלבד ואינו מהווה ייעוץ משפטי, שמאי או בנקאי מחייב. לכל עסקת מכר או מיחזור נדרש ליווי משפטי ופיננסי פרטני בהתאם לנסיבותיה.
מאמרים מומלצים נוספים:
שאלות נפוצות (FAQ)
כמה זמן לוקח לבנק להנפיק מכתב כוונות?
במרבית הבנקים בישראל, הנפקת מכתב כוונות אורכת בין 3 ל-7 ימי עסקים מרגע הגשת הבקשה הרשמית. בעונות עמוסות או בעסקאות מורכבות עם מספר הלוואות, מומלץ להיערך מראש ולא לחכות לרגע האחרון.
כמה זמן תקף מכתב כוונות?
תוקף המכתב נע לרוב בין 14 ל-30 יום. התאריך המדויק מודפס בבירור בראש המסמך ("תקף עד יום..."). אם התשלום לא מועבר עד למועד זה, יש להזמין מכתב מעודכן.
האם הנפקת מכתב כוונות כרוכה בעלות?
הבנקים רשאים לגבות עמלה תעריפית בסיסית על הנפקת מכתב כוונות (לרוב עשרות שקלים בודדים), בהתאם לתעריפון העמלות המפוקח של בנק ישראל.
מה קורה אם סכום הסילוק שהועבר היה נמוך בכמה שקלים בגלל הפרשי ימים?
הבנק לא ינפיק שטר ביטול משכנתה כל עוד קיים חוב פתוח – אפילו של שקלים בודדים! לכן, מקובל שעורכי הדין מעבירים סכום מעוגל קלות כלפי מעלה, והבנק מחזיר את היתרה (העודף) ישירות לחשבון המוכר לאחר גמר הסילוק.

Comments