

מילון המושגים המלא ללווה – מ"סינית" לעברית - מאמר מס' 5 ואחרון

פורסם ע"י רביב זדה ב: 02/10/2026 | עודכן לאחרונה ב: 02/10/2026
יועץ משכנתאות ושמאי מקרקעין, רכוש וחקלאות.
בעל תואר ראשון בהנדסת מכונות ותואר שני במנהל עסקים
חבר התאחדות יועצי המשכנתאות וחבר לשכת שמאי המקרקעין
מבוא: המילים שקובעות את התשלום שלכם
בכל שיחה עם יועץ משכנתאות, שמאי או בנקאי, נזרקים לאוויר עשרות מונחים טכניים שנשמעים מבלבלים: "אפקטיבית", "עקום אפס", "תשואה לפדיון", "הצמדה" ו"ריבית Forward". הקושי של הלווה הממוצע אינו נובע מחוסר הבנה מתמטית, אלא מהעובדה שהמערכת הבנקאית מציגה לעיתים קרובות את הנתונים באופן שאינו מאפשר השוואה ישירה.
השליטה במילון המושגים הפיננסי אינה תרגיל אקדמי; היא מאפשרת לכם לחשוף פערים מוסתרים, להשוות הצעות בין גופים שונים באופן מדויק, ולדעת מה עומד מאחורי כל שקל שאתם משלמים מדי חודש. להלן המדריך המלא שמפרק את המונחים המרכזיים לשפה מעשית וברורה.
1. יסודות הריבית: איך משווים נכון?
ריבית נומינלית (Nominal Interest)
זוהי הריבית החוזית והשנתית הבסיסית הנקובה בהסכם ההלוואה שאתם מקבלים מהבנק. אם הבנקאי אומר לכם: "הריבית במסלול היא 4.64%", זוהי הריבית הנומינלית.
ריבית אפקטיבית (Effective Interest)
זוהי הריבית האמיתית שתשלמו בפועל. מאחר שתשלומי המשכנתא מבוצעים אחת לחודש ולא אחת לשנה, נוצר מנגנון של "ריבית דריבית" (תשלום ריבית על הריבית שנצברה). הריבית האפקטיבית משקללת את מנגנון הריבית דריבית ואת עיתוי התשלומים, ולכן היא תמיד תהיה גבוהה יותר מהריבית הנומינלית.
כלל ברזל להשוואת הצעות: בנק ישראל מציג בטבלאות הרשמיות שלו את הריביות כריביות אפקטיביות, בעוד שהבנקים המסחריים מציגים לכם בהצעות הראשונות ריבית נומינלית. כדי לבצע השוואת אמת ולא להשוות "תפוחים למלפפונים", חובה להמיר את הנתונים. לדוגמה: ריבית של 4.74% אפקטיבית בטבלת בנק ישראל שקולה בפועל 4.64% נומינלית בהצעת הבנק. אי-ביצוע המרה זו גורם ללווים לחשוב בטעות שהצעת הבנק זולה משמעותית מממוצע השוק.
הצמדה למדד (Index Linkage)
מנגנון שבו יתרת קרן ההלוואה מתעדכנת בכל חודש בהתאם לשינויים במדד המחירים לצרכן שמפרסמת הלשכה המרכזית לסטטיסטיקה. במסלולים צמודי מדד, עליות מחירים במשק מגדילות את סכום הקרן שאתם חייבים לבנק.
מילון המושגים המלא ללווה – מ"סינית" לעברית
2. עולם איגרות החוב (אג"ח) ומנגנון המשכנתאות
אג"ח ממשלתי
איגרת חוב היא למעשה שטר חוב – מעין "הלוואה" שממשלת ישראל לוקחת מציבור המשקיעים בשוק ההון לצורך מימון פעילותה. איגרות החוב הממשלתיות נסחרות בבורסה מדי יום ונחשבות לנכס הבטוח ביותר במשק. מסיבה זו, הן מהוות את בסיס התמחור לכל עוגני המשכנתאות בריבית משתנה וקבועה בישראל.
כלל הברזל של שוק ההון: הקשר ההפוך
אחד העקרונות החשובים ביותר שכל לווה חייב לשנן:
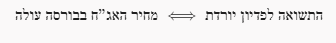
איך זה מתקשר למשכנתא שלכם?
כאשר שוק ההון חווה עליות שערים ("בורסה ירוקה") ומחירי איגרות החוב הממשלתיות עולים, התשואה שלהן יורדת. מכיוון שהתשואות הללו משמשות כעוגן למשכנתאות, המשמעות היא שריבית המשכנתא העתידית שלכם צפויה לרדת. לעומת זאת, ירידות שערים באג"ח גוררות עלייה בתשואות ומייקרות את המשכנתאות.
3. מושגים מתקדמים למקצוענים
עקום תשואות (עקום אפס)
גרף המציג את שיעור הריבית השנתית של איגרות חוב שונות על פני טווחי זמן שונים (מחודש ועד 30 שנה).
עקום עולה: המצב השכיח, שבו ככל שטווח ההלוואה ארוך יותר הריבית גבוהה יותר. עקום עולה מלמד שהשוק צופה שהריביות במשק יעלו בעתיד.
מילון המושגים המלא ללווה – מ"סינית" לעברית
ריבית Forward
ריבית עתידית הנגזרת מתמטית מתוך עקום התשואות הקיים כיום. ריבית זו משקפת מהי הריבית שהשוק צופה שתשרור במשק בנקודת זמן עתידית (למשל, בעוד שנה מהיום).
3 התובנות החשובות ביותר לכל לווה
אל תשוו תפוחים למלפפונים:
בעת ניתוח הצעות והשוואה לטבלאות בנק ישראל, המירו תמיד את הריבית האפקטיבית לריבית נומינלית כדי להבין האם הבנק באמת נותן לכם הצעה תחרותית.
נצלו את "הלוואות לכל מטרה":
זכרו שהריבית הממוצעת שמפרסם בנק ישראל מוטה כלפי מעלה בגלל הלוואות יקרות שאינן מיועדות לדיור – מנגנון זה משמש כמגן טבעי המפחית עבורכם את עמלות הפירעון המוקדם.
העיתוי הוא הכל:
בפרויקטים שבהם הכסף משוחרר בפעימות (רכישה מקבלן או בנייה עצמית), עקבו אחר תחזיות ה-Nowcast – אם מחירי האג"ח עולים והריביות יורדות, המתינו עם המשיכה; אם הריביות עולות, משכו את הכסף מיד.
מתכננים לקחת משכנתא, למחזר או לאחד הלוואות? בוא נעשה זת בצורה חכמה
משרד רביב יזמות מעניק מעטפת מקצועית של שמאות מקרקעין, הנדסה וייעוץ משכנתאות בפריסה ארצית.
המידע במאמר זה כללי ואינו מהווה ייעוץ אישי, ומומלץ להתייעץ עם יועץ מוסמך בהתאם לנתונים האישיים שלכם לפני קבלת החלטה.
מאמרים נוספים בנושא:
מהאתר שלנו:
שאלות ותשובות (FAQ)
מדוע הריבית האפקטיבית תמיד גבוהה מהריבית הנומינלית?
תשובה: הריבית הנומינלית היא הריבית החוזית השנתית הנקובה, בעוד שהריבית האפקטיבית משקללת את מנגנון הריבית דריבית הנוצר מתשלומי המשכנתא החודשיים, ולכן היא משקפת את העלות האמיתית לתשלום.
מהי הדוגמה המספרית להבדל בין ריבית אפקטיבית לנומינלית?
תשובה: ריבית אפקטיבית של 4.74% בטבלאות בנק ישראל שקולה בפועל לריבית נומינלית של כ-4.64% בהצעת הבנק.
כיצד משפיעה עלייה במחירי האג"ח הממשלתיות בבורסה על המשכנתא?
תשובה: בין מחיר האג"ח לתשואה קיים קשר הפוך: ככל שמחיר האג"ח עולה, התשואה שלו יורדת. מכיוון שהתשואה משמשת כעוגן למשכנתאות, עליית מחירי האג"ח מובילה לירידה בריביות המשכנתא.
מה מסמל עקום תשואות עולה?
תשובה: עקום תשואות עולה מציג מצב שבו הריביות לטווחי זמן ארוכים גבוהות מהריביות לתקופות קצרות, והוא משקף את ציפיית השוק לכך שהריביות במשק יעלו בעתיד.
מהי ריבית Forward?
תשובה: ריבית Forward היא הריבית העתידית המשתמעת מתוך עקום התשואות הקיים כיום, והיא משקפת את ציפיות השווקים הפיננסיים לגבי גובה הריבית בתקופות עתידיות.


Comments